Standar SSBJ diselesaikan – edisi lengkap! Penjelasan menyeluruh tentang rincian Kewajiban Pengungkapan Keberlanjutan dan poin-poin penting yang perlu ditangani


Pada tanggal 5 Maret 2025, Dewan Standar Keberlanjutan Jepang (SSBJ) menerbitkan Standar Pengungkapan Keberlanjutan (selanjutnya disebut sebagai Standar SSBJ), yang menetapkan Isi pengungkapan wajib di Jepang. Ini adalah versi Jepang dari Standar Pelaporan Keuangan Internasional (IFRS®) S1 "Persyaratan Umum untuk Pengungkapan Informasi Keuangan Terkait Keberlanjutan" dan IFRS S2 "Pengungkapan Terkait Iklim" (selanjutnya secara kolektif disebut sebagai Standar IFRS-S), yang ditetapkan oleh Dewan Standar Keberlanjutan Internasional (ISSB) pada Juni 2023. Artikel ini menjelaskan poin-poin penting dari Standar SSBJ dan tanggapan yang akan diminta dari perusahaan di masa mendatang.
Unduh "Buku Standar SSBJ yang Mudah Dipahami" di sini↗
Latar belakang pengembangan standar
Di Jepang, Kode Tata Kelola Perusahaan direvisi pada Juni 2021, dan untuk pertama kalinya, kode tersebut menyebutkan upaya untuk mengatasi Masalah keberlanjutan. Pada Januari 2023, bagian baru untuk menjelaskan "Prinsip dan inisiatif terkait keberlanjutan" ditambahkan ke laporan sekuritas (laporan tahunan). Standar SSBJ yang baru bertujuan untuk memastikan Isi pengungkapan yang sebanding dengan laporan tahunan. "Kelompok Kerja tentang Pengungkapan dan Penjaminan Informasi Keberlanjutan" dari Dewan Sistem Keuangan Badan Jasa Keuangan dan "Kelompok Pakar tentang Penjaminan Informasi Keberlanjutan" di bawahnya saat ini sedang membahas waktu implementasi standar tersebut, kepada siapa standar tersebut berlaku, dan jenis penjaminan yang diperlukan untuk memastikan keakuratan informasi yang diungkapkan.
SSBJ didirikan pada Juli 2022 di bawah naungan Financial Accounting Standards Foundation (FASF) sebagai organisasi cermin dari ISSB, dan telah berupaya menciptakan versi Jepang dari standar tersebut. Meskipun standar IFRS-S pada prinsipnya akan diadopsi, anggota komite yang terdiri dari akuntan, perwakilan perusahaan dan Lembaga Keuangan, serta profesor universitas telah membahas seberapa banyak standar tersebut harus disesuaikan secara unik dengan keadaan perusahaan Jepang. Dibandingkan dengan draf paparan yang dirilis pada Maret 2024, standar final memprioritaskan untuk memastikan konsistensi dengan standar IFRS-S.
gambaran Standar SSBJ
Struktur Standar SSBJ
Meskipun standar IFRS-S saat ini terdiri dari dua bagian, S1 dan S2, standar SSBJ terdiri dari tiga bagian: standar universal dan dua standar tematik (standar pengungkapan umum dan standar pengungkapan terkait iklim). IFRS S1 mendefinisikan hal-hal mendasar untuk menyiapkan pengungkapan dan hal-hal yang harus diungkapkan mengenai risiko dan peluang Masalah keberlanjutan secara umum (SSBJ menyebutnya "konten inti"). Untuk memudahkan pemahaman, standar SSBJ telah dipisahkan menjadi bagian pertama (SSBJ menyebutnya "standar universal") dan bagian kedua, yaitu konten inti (Gambar 1).
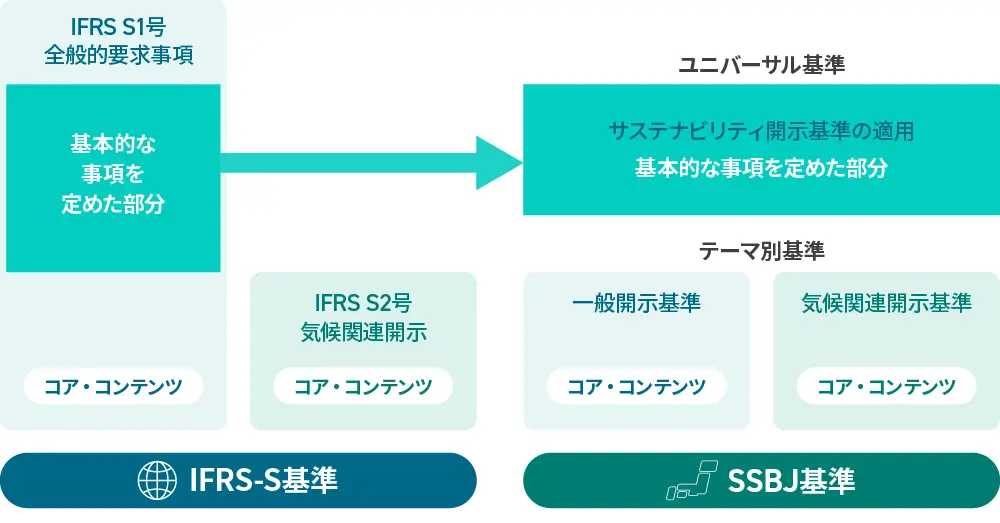 Gambar 1: Struktur standar IFRS-S dan standar SSBJ
Zeroboard dibuat berdasarkan "Pengumuman" SSBJ (5 Maret 2025)
Standar Universal
Di antara item standar universal (Tabel 1), satu hal yang memerlukan perhatian khusus adalah bahwa, pada prinsipnya, laporan keuangan harus mencakup periode pelaporan yang sama dengan laporan keuangan dan dilaporkan pada saat yang sama dengan laporan keuangan (tindakan transisi akan dibahas kemudian). Pengungkapan harus diperbarui jika, antara periode pelaporan dan tanggal persetujuan, informasi baru tersedia untuk periode pelaporan atau transaksi atau other yang terjadi hingga tanggal persetujuan dapat memengaruhi keputusan pengguna utama.
 Tabel 1: Butir-butir Standar Universal SSBJ
Zeroboard dibentuk berdasarkan "Standar Universal untuk Pengungkapan Keberlanjutan" dari SSBJ.
Standar pengungkapan umum
Kedua standar tematik SSBJ didasarkan pada rekomendasi Satuan Tugas Pengungkapan Keuangan Terkait Iklim (TCFD), dan menyediakan kerangka kerja untuk mengungkapkan empat hal yang berkaitan dengan risiko dan peluang keuangan terkait keberlanjutan: "tata kelola," "strategi," "manajemen risiko," dan "metrik dan target." Standar pengungkapan umum berlaku untuk Masalah keberlanjutan yang belum memiliki standar tematik, dan saat ini berlaku untuk pengungkapan berbagai aspek lingkungan selain perubahan iklim, serta ketenagakerjaan dan hak asasi manusia.
Mengenai tata kelola, laporan tersebut menanyakan jabatan dan peran lembaga dan individu yang bertanggung jawab untuk mengawasi strategi dalam mengatasi risiko dan peluang, serta penilaian tentang apakah mereka memiliki kemampuan yang tepat untuk memberikan pengawasan tersebut. Selain itu, perusahaan harus mengungkapkan perincian proses untuk memperoleh informasi guna menilai risiko dan peluang, bagaimana mereka mempertimbangkannya dalam strategi perusahaan, termasuk pertimbangan yang mungkin, bagaimana mereka mengawasi Pengaturan tujuan dan kemajuan terkait, dan bagaimana mereka memasukkan hal ini ke dalam kebijakan remunerasi.
Mengenai strategi, perusahaan diharuskan untuk mengidentifikasi risiko dan peluang yang secara wajar diharapkan memengaruhi prospek jangka pendek, menengah, dan panjang mereka, dan untuk mengungkapkan dampaknya terhadap model bisnis dan rantai nilai saat ini dan masa depan, serta dampak kuantitatif atau kualitatif terhadap posisi keuangan, kinerja keuangan, dan arus kas perusahaan. Penilaian kemampuan untuk menanggapi ketidakpastian yang timbul dari risiko terhadap strategi dan model bisnis (ketahanan) juga diperlukan.
Hal ini juga memerlukan pengungkapan bagaimana perusahaan menggunakan analisis skenario untuk mengidentifikasi risiko, bagaimana perusahaan menilai kemungkinan dan besarnya risiko tersebut, dan tingkat integrasi ke dalam keseluruhan proses manajemen risiko. Mengenai indikator dan target, diperlukan sumber rujukan, tonggak pencapaian, dan analisis deret waktu kinerja (Tabel 2).
| Tata Kelola |
|
| strategi |
|
| Manajemen Risiko |
|
| Indikator dan tujuan |
|
Tabel 2: Butir-butir utama Standar Pengungkapan Umum SSBJ Referensi: SSBJ "Standar Tematik Pengungkapan Keberlanjutan No. 1"
Standar Pengungkapan Terkait Iklim
Selain standar pengungkapan umum, strategi untuk mengatasi risiko dan peluang terkait perubahan iklim akan memerlukan pengungkapan upaya mitigasi dan adaptasi perubahan iklim, rencana transisi untuk mencapai target terkait iklim, kebutuhan untuk mengatasi dampak yang diidentifikasi melalui analisis skenario, dan kemampuan untuk menanggapi perubahan dan ketidakpastian dalam model bisnis saat ini atau masa depan.
Mengenai indikator dan target, jumlah emisi gas rumah kaca (GRK) diklasifikasikan ke dalam Cakupan 1, 2, dan 3 berdasarkan Protokol GRK dasar, dengan Cakupan 3 dipecah menjadi 15 kategori, dan Lembaga Keuangan diharuskan untuk mengungkapkan emisi yang dibiayai (jumlah emisi investasi dan pinjaman). Selain itu, diperlukan penjelasan mengenai jumlah dan persentase atau skala aset dan aktivitas bisnis yang terkait dengan risiko dan peluang, penetapan harga karbon internal, refleksi pada kompensasi eksekutif, dan, jika target pengurangan emisi GRK adalah bersih, kredit karbon yang rencananya akan digunakan (Tabel 3).
| Tata Kelola |
|
| strategi |
|
| Manajemen Risiko |
|
| Indikator dan tujuan |
|
Tabel 3: Butir-butir utama standar pengungkapan terkait iklim SSBJ
Zeroboard dibentuk berdasarkan Standar Tematik Pengungkapan Keberlanjutan No. 2 dari SSBJ.
Perbedaan dan Konsistensi dengan Standar IFRS-S
Standar SSBJ sebagian besar mengikuti Isi standar IFRS-S, tetapi mencakup beberapa ketentuan tambahan yang disesuaikan dengan keadaan perusahaan Jepang dan pengguna informasi. Misalnya, terkait jumlah emisi GHG Lingkup 2 dalam standar pengungkapan terkait iklim, perhitungan berdasarkan standar pasar (berdasarkan Intensitas emisi dari menu listrik yang dikontrak) berdasarkan Protokol GHG diizinkan, dan untuk Lingkup 3, seperti yang disebutkan di atas, pengungkapan rincian berdasarkan 15 kategori diwajibkan.
Terkait dengan risiko dan peluang fisik terkait iklim serta risiko transisi, standar IFRS-S mengharuskan pengungkapan nilai numerik dan persentase aset atau aktivitas bisnis, sementara standar SSBJ juga memungkinkan pengungkapan "informasi berskala" sebagai pengganti data kuantitatif. Selain itu, jika item terkait kompensasi dimasukkan ke dalam kompensasi eksekutif tetapi tidak mungkin untuk membedakan antara item terkait iklim dan item other secara terpisah, laporan tersebut menyatakan bahwa keseluruhan item dapat diungkapkan.
Draf paparan standar SSBJ memiliki perbedaan yang mencolok dari standar IFRS-S, tetapi standar final menunjukkan beberapa poin di mana konsistensi telah diprioritaskan. Tidak seperti Protokol GHG, ketika menggunakan metode perhitungan yang wajib dilaporkan kepada pemerintah berdasarkan Undang-Undang tentang Promosi Penanggulangan Pemanasan Global (Tindakan Penanggulangan Pemanasan Global Global), meskipun periode perhitungan tidak sesuai dengan periode pelaporan pengungkapan keuangan terkait keberlanjutan (dan laporan keuangan terkait) berdasarkan standar SSBJ, maka wajib untuk menyelaraskannya dengan periode pelaporan pengungkapan SSBJ (perhitungan estimasi diperbolehkan). Persyaratan dalam draf paparan, seperti penilaian ketahanan untuk setiap periode pelaporan dan pengungkapan total jumlah emisi GHG Lingkup 1, 2, dan 3, telah dihapus. *1
| Baik wajib maupun opsional | Apabila ditentukan lain oleh hukum, maka hukum tersebut yang diutamakan. | |
| Aplikasi wajib | Menambahkan opsi unik untuk standar SSBJ (standar iklim) |
|
| Standar tambahan yang berlaku untuk IFRS-S |
| |
| Standar iklim tambahan untuk FRS-S |
| |
| Aplikasi opsional | Terdapat perbedaan dalam hal penyediaan informasi, pelaporan kontemporer, pengungkapan informasi komparatif, dan tindakan transisi. | |
Tabel 4: Perbedaan utama antara standar SSBJ dan standar IFRS-S
Zeroboard dibuat berdasarkan "Daftar Perbedaan antara Standar SSBJ dan Standar ISSB" dari FSAF/IFRS Foundation.
Beberapa perusahaan global telah menyatakan keprihatinan tentang perlunya mengungkapkan informasi sesuai dengan standar IFRS-S dan SSBJ. Namun, Sue Lloyd, Wakil Ketua ISSB, yang mengunjungi Jepang pada April 2025, menyatakan, "Publikasi Standar SSBJ, yang dirancang untuk menghasilkan hasil yang secara fungsional konsisten dengan Standar ISSB (catatan penulis: sinonim dengan Standar IFRS-S), akan menandai tonggak penting bagi pasar modal dalam mempromosikan perbandingan global pengungkapan terkait keberlanjutan." *2 Oleh karena itu, kemungkinan pengungkapan yang dilakukan sesuai dengan Standar SSBJ akan dianggap sesuai dengan standar internasional.
Unduh "Buku Standar SSBJ yang Mudah Dipahami" di sini↗
Ruang lingkup dan waktu penerapan standar SSBJ
Pada pertemuan Kelompok Kerja Dewan Sistem Keuangan tentang Pengungkapan dan Penjaminan Informasi Keberlanjutan pada Mei 2024, sekretariat (FSA) mengusulkan agar pengungkapan informasi keuangan terkait keberlanjutan berdasarkan standar SSBJ diterapkan pada perusahaan-perusahaan yang terdaftar di Bursa Efek Utama (Prime-listed) dengan kapitalisasi pasar 3 triliun yen atau lebih mulai tahun fiskal yang berakhir Maret 2027, dan akan menjadi wajib bagi perusahaan-perusahaan dengan kapitalisasi pasar 1 triliun yen atau lebih satu tahun kemudian, dan bagi perusahaan-perusahaan dengan kapitalisasi pasar 500 miliar yen atau lebih mulai tahun fiskal yang berakhir Maret 2029, dan cakupannya kemudian akan diperluas ke semua perusahaan yang terdaftar di Bursa Efek Utama, yang saat ini berjumlah lebih dari 1.600 perusahaan. Diskusi saat ini sedang bergerak ke arah ini. Proposal tersebut juga menetapkan bahwa penjaminan pihak ketiga atas informasi yang diungkapkan juga akan diperlukan satu tahun setelah tanggal pengungkapan wajib (Gambar 2 ) *3 .
 Gambar 2: Jadwal implementasi yang diusulkan untuk standar SSBJ
Dibuat oleh Zeroboard berdasarkan "Materi pengarahan Sekretariat untuk Kelompok Kerja ke-5 tentang Pengungkapan dan Penjaminan Informasi Keberlanjutan" (2 Desember 2024)
Sementara itu, pertimbangan sedang dilakukan untuk mengadopsi langkah-langkah transisi yang diizinkan berdasarkan standar IFRS-S dan mengizinkan "pengungkapan dua tahap" pada tahun pertama standar wajib tersebut. Pengungkapan dua tahap mengacu pada metode di mana tahap pertama pengungkapan dilakukan dalam laporan tahunan, diikuti oleh pengungkapan tambahan tentang hal-hal terkait keberlanjutan dalam amandemen laporan tahunan atau laporan setengah tahunan. Dewan Sistem Keuangan juga telah menyarankan penundaan tenggat waktu pengajuan laporan tahunan selama satu hingga empat bulan setelah akhir tahun fiskal, dan memperpanjang periode pengungkapan dua tahap dari satu tahun menjadi dua hingga tiga tahun, atau bahkan tanpa batas waktu.*4 dan 5
Unduh "Buku Standar SSBJ yang Mudah Dipahami" di sini↗
Pengenalan sistem jaminan pihak ketiga
Seiring dengan perkembangan penerapan standar IFRS-S dan Arahan Pelaporan Keberlanjutan Perusahaan Uni Eropa (Direktif Pelaporan Keberlanjutan Perusahaan) secara internasional, Dewan Standar Audit dan Jaminan Internasional (IAASB) telah menetapkan Standar Jaminan untuk Pengungkapan Keberlanjutan (ISSA5000), dan Dewan Standar Etika Internasional untuk Akuntan (IESBA) telah menetapkan Standar Etika Internasional untuk Jaminan Keberlanjutan (IESSA), untuk memastikan keakuratan informasi yang diungkapkan dan meningkatkan kegunaannya bagi penilaian investor dan pengguna informasi lainnya.
Di Jepang, Dewan Sistem Keuangan juga mempertimbangkan pengenalan sistem penjaminan pihak ketiga untuk pengungkapan SSBJ, berdasarkan konsistensi dengan ISSA 5000 dan IESSA. Tingkat penjaminan akan berupa "penjaminan terbatas," dan pertimbangan akan diberikan untuk beralih ke "penjaminan yang wajar" di masa mendatang, dengan mempertimbangkan praktik saat ini dan tren di luar negeri (Gambar 3). Lingkup penjaminan akan dibatasi pada pengungkapan jumlah emisi GHG Lingkup 1 dan 2, tata kelola, dan manajemen risiko selama dua tahun pertama setelah persyaratan penjaminan wajib diperkenalkan, tetapi mulai tahun ketiga dan seterusnya, pertimbangan akan diberikan pada tren internasional. Karena jumlah emisi GHG Lingkup 3 bergantung pada data rantai nilai, telah terjadi diskusi luas tentang perlindungan hukum (lingkup di mana penyedia penjaminan tidak akan dimintai pertanggungjawaban atas pelanggaran hukum dan peraturan) bagi penyedia penjaminan.
 Gambar 3: Konsep jaminan terbatas dan jaminan wajar Sumber: Kementerian Lingkungan Hidup, "Perhitungan dan Verifikasi jumlah emisi Gas Rumah Kaca"
Pekerjaan penjaminan diharapkan disediakan oleh firma audit atau penyedia layanan penjaminan other yang terdaftar di bawah sistem pendaftaran baru, tetapi diskusi saat ini menunjukkan bahwa penyedia tersebut juga dapat menggunakan ahli eksternal jika diperlukan . *6
Unduh "Buku Standar SSBJ yang Mudah Dipahami" di sini↗
Apa yang perlu dilakukan perusahaan untuk mematuhi standar SSBJ
Untuk saat ini, penerapan standar SSBJ akan dibatasi pada perusahaan-perusahaan besar, sehingga memberikan waktu lebih banyak bagi perusahaan tercatat lainnya untuk mempersiapkan diri. Namun, beberapa perusahaan yang beroperasi di luar negeri kemungkinan akan berusaha mematuhi standar IFRS-S sesegera mungkin. Perlu dibangun dan ditingkatkan sistem manajemen yang mengawasi bukan hanya perubahan iklim tetapi juga risiko dan peluang keuangan terkait keberlanjutan secara umum. Pada saat yang sama, ada permintaan untuk kecepatan, keakuratan, dan proses pencatatan pengumpulan dan pemrosesan informasi untuk mengakomodasi pengungkapan simultan dengan laporan tahunan dan jaminan pihak ketiga.
Telah diputuskan bahwa standar IFRS-S akan memperluas kriteria tematiknya untuk mencakup area seperti keanekaragaman hayati dan modal manusia di masa mendatang, dan SSBJ juga akan merevisi standarnya sesuai dengan itu. Metodologi seperti analisis skenario untuk Masalah selain perubahan iklim belum ditetapkan di seluruh dunia, sehingga setiap perusahaan diharuskan mengumpulkan pengalaman praktis dan berbagi pengalamannya.
Dengan diwajibkannya pengungkapan jumlah emisi GHG Lingkup 3 dan rinciannya sesuai dengan standar SSBJ, perusahaan menengah dan kecil hingga menengah (UKM) dalam rantai nilai perusahaan yang terdaftar di bursa saham akan diharuskan untuk memahami dan memberikan informasi secara akurat setidaknya tentang jumlah emisi Lingkup 1 dan 2 mereka. Semua perusahaan kemungkinan akan diharuskan untuk memastikan keakuratan dan ketepatan waktu data dengan memanfaatkan sistem, membangun sistem manajemen yang terintegrasi, dan bersiap untuk menangani data ESG selain GHG.
Pentingnya materialitas ganda tetap tidak berubah
Standar IFRS-S dan SSBJ ditujukan untuk investor dan mengungkapkan risiko dan peluang keuangan berdasarkan materialitas tunggal. Namun, bahkan jika ini menjadi wajib, kebutuhan akan pelaporan keberlanjutan sukarela menggunakan Standar Global Reporting Initiative (GRI), yang didasarkan pada dampak positif dan negatif yang signifikan (materialitas dampak) yang dimiliki perusahaan terhadap lingkungan, masyarakat, dan perekonomian yang lebih luas, serta pelaporan terintegrasi, yang menanyakan bagaimana perusahaan menciptakan nilai dari enam jenis modal (sumber daya) yang bergantung padanya: keuangan, Manufaktur, intelektual, manusia, sosial/hubungan, dan alam, tidak akan hilang.
Selain panduan khusus Industri mengenai penerapan Standar SASB dan IFRS S2, Standar SSBJ juga menyatakan bahwa mereka mempertimbangkan penerapan Standar GRI dan Standar Pelaporan Keberlanjutan Eropa (ESRS) yang ditetapkan dalam Direktif Pelaporan Keberlanjutan Perusahaan. Direktif Pelaporan Keberlanjutan Perusahaan diharapkan dapat secara signifikan mengurangi ruang lingkup dan Isi pengungkapan dengan pengumuman format omnibusnya pada Februari 2025, tetapi tetap mempertahankan prinsip materialitas ganda . *7
Faktanya, baik IFRS-S maupun SSBJ tidak secara jelas mengartikulasikan dasar atau asal mula risiko dan peluang keuangan terkait keberlanjutan. Para ahli dan investor percaya bahwa risiko dan peluang keuangan timbul dari ketergantungan perusahaan pada berbagai sumber daya dan dampak dari aktivitas. ESRS, paragraf 38 dari Edisi 1, menyatakan bahwa "penilaian materialitas dampak dan materialitas keuangan [catatan penulis: sinonim dengan materialitas tunggal] saling terkait," mendesak perusahaan untuk mempertimbangkan "keterkaitan antara kedua dimensi ini." *8 Lebih lanjut, panduan implementasinya menyarankan bahwa "Karena banyak dampak menimbulkan risiko dan peluang keuangan, perusahaan umumnya menilai apakah dampak yang teridentifikasi mengakibatkan konsekuensi keuangan yang signifikan" (paragraf 91) *9 (Gambar 4).
Pada November 2024, SSBJ dan Dewan Standar Inisiatif Pelaporan Global (GSSB) menandatangani nota kesepahaman untuk menjajaki cara-cara berbagi kedua kerangka pengungkapan tersebut. Sebagai tanggapan atas hal ini, GRI meluncurkan proyek "Dampak, Risiko, dan Peluang" (IRO) untuk mengklarifikasi hubungan antara kedua konsep tersebut dan menyusun panduan. Saya berencana untuk berpartisipasi dalam diskusi tersebut. Pada Konferensi Pemikiran dan Pelaporan Terintegrasi Yayasan IFRS® yang diadakan di Tokyo pada April 2025, Yayasan tersebut menyatakan bahwa mereka akan menjajaki hubungan antara pelaporan keuangan (Standar IFRS®) dan Standar IFRS-S, serta hubungannya dengan kerangka Pelaporan Terintegrasi Internasional (IR), yang telah diserap ke dalam Yayasan IFRS®. Hal ini meningkatkan kemungkinan kerangka kerja terpadu untuk pengungkapan keuangan dan non-keuangan perusahaan di masa mendatang.
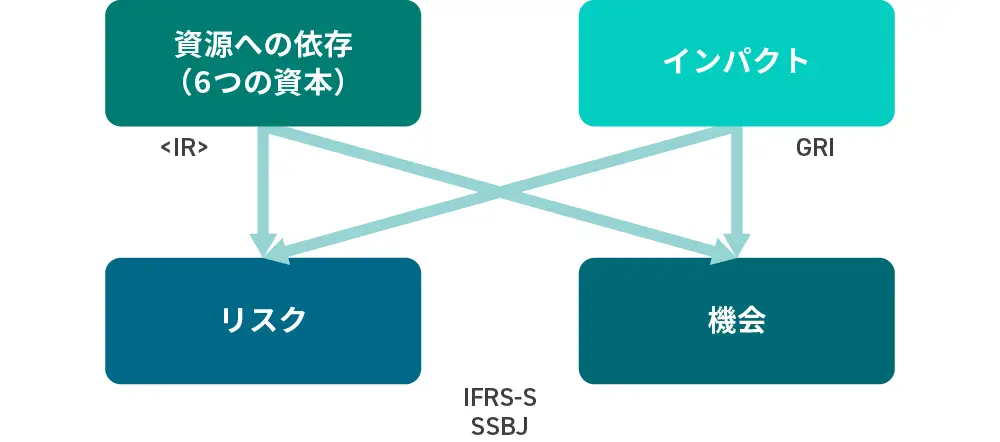 Gambar 4: Relevansi setiap kerangka pengungkapan dalam mengidentifikasi materialitas
Pembuatan Zeroboard
Pengumpulan dan analisis data ESG,
Mendukung pengungkapan hukum
ESG Zeroboard
Untuk informasi lebih rinci dan Hubungi kami tentang seluruh Layanan ,
Silakan periksa di sini.
<Sumber>
*1) Dewan Standar Akuntansi Keuangan (FASF) / Yayasan IFRS®, "Daftar Perbedaan antara Standar SSBJ dan Standar ISSB," 31 Maret 2025: www.ssb-j.jp/jp/wp-content/uploads/sites/6/ssbj_20250331_01.pdf
*2) SSBJ, "SSBJ dan ISSB menegaskan konsistensi antara standar SSBJ dan standar ISSB," siaran pers, 31 Maret 2025: www.ssb-j.jp/jp/news_release/402639.html
*3) Badan Layanan Keuangan, Dewan Sistem Keuangan "Kelompok Kerja tentang Pengungkapan dan Penjaminan Informasi Keberlanjutan" (Pertemuan Kedua) Agenda, 14 Mei 2024: www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/shiryou/20240514.html
*4) Badan Layanan Keuangan, Dewan Sistem Keuangan "Kelompok Kerja tentang Pengungkapan dan Penjaminan Informasi Keberlanjutan" (Pertemuan ke-3) Risalah, 28 Juni 2024: www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/gijiroku/20240628.html
*5) Badan Layanan Keuangan, Dewan Sistem Keuangan "Kelompok Kerja tentang Pengungkapan dan Penjaminan Informasi Keberlanjutan" (Pertemuan ke-4) Risalah, 10 Oktober 2024: www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/gijiroku/20241010.html
*6) Badan Layanan Keuangan, Dewan Sistem Keuangan "Pertemuan Kelima Kelompok Kerja tentang Pengungkapan dan Penjaminan Informasi Keberlanjutan" (Risalah), 2 Desember 2024: www.fsa.go.jp/singi/singi_kinyu/sustainability_disclose_wg/shiryou/20241202/01.pd
*7) Pada Maret 2025, Komisi Eropa menugaskan Kelompok Penasihat Pelaporan Keuangan Eropa (EFRAG) untuk menyederhanakan ESRS dan membuatnya dapat dioperasikan dengan standar pelaporan keberlanjutan global [catatan penulis: dipahami merujuk pada standar IFRS-S dan standar GRI], dan meminta mereka untuk menyelesaikan draf revisi pada akhir Oktober ( www.efrag.org/sites/default/files/media/document/2025-03/Commissioner%20Albuquerque%20Letter%20to%20EFRAG%20March%202025.pdf ). EFRAG meminta komentar publik tentang elemen-elemen penyederhanaan hingga 6 Mei. www.efrag.org/en/news-and-calendar/news/efrag-launches-a-public-call-for-input-on-esrs-set-1-revision
*8) Komisi Eropa (2023), Peraturan Delegasi Komisi (UE) 2023/2772 tanggal 31 Juli 2023 yang melengkapi Arahan 2013/34/UE Parlemen Eropa dan Dewan mengenai standar pelaporan keberlanjutan https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj/eng
*9) EFRAG (2024), EFRAG IG 1: Panduan Implementasi Penilaian Materialitas www.efrag.org/sites/default/files/sites/webpublishing/SiteAssets/IG%201%20Materiality%20Assessment_final.pdf
Artikel terkait
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
-
Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam—KTT Kumamoto Mengungkapkan Dua Pilar Dampak dan "Ketergantungan"
-
Apa itu Keamanan Rantai Pasokan? Penjelasan tentang desain implementasi dan sistem evaluasi SCS untuk mencegah risiko gangguan pengadaan.
Webinar Berkelanjutan
-
[UPDATER Disponsori Bersama] Tren Terkini dalam Revisi Protokol GHG dan Integrasi ISO: Apa yang Harus Disiapkan Perusahaan Sekarang, Dilihat dari Latar Belakang Integrasi
Lokasi: Daring (Zoom)Biaya partisipasi: Gratis -
[Siaran Langsung Rekaman] [Disponsori bersama oleh Sokotec] Untuk memastikan pengungkapan SSBJ yang lancar – Aspek praktis manajemen data GHG dan persiapan jaminan –
Lokasi: Daring (dilaksanakan melalui Teams)Biaya partisipasi: Gratis -
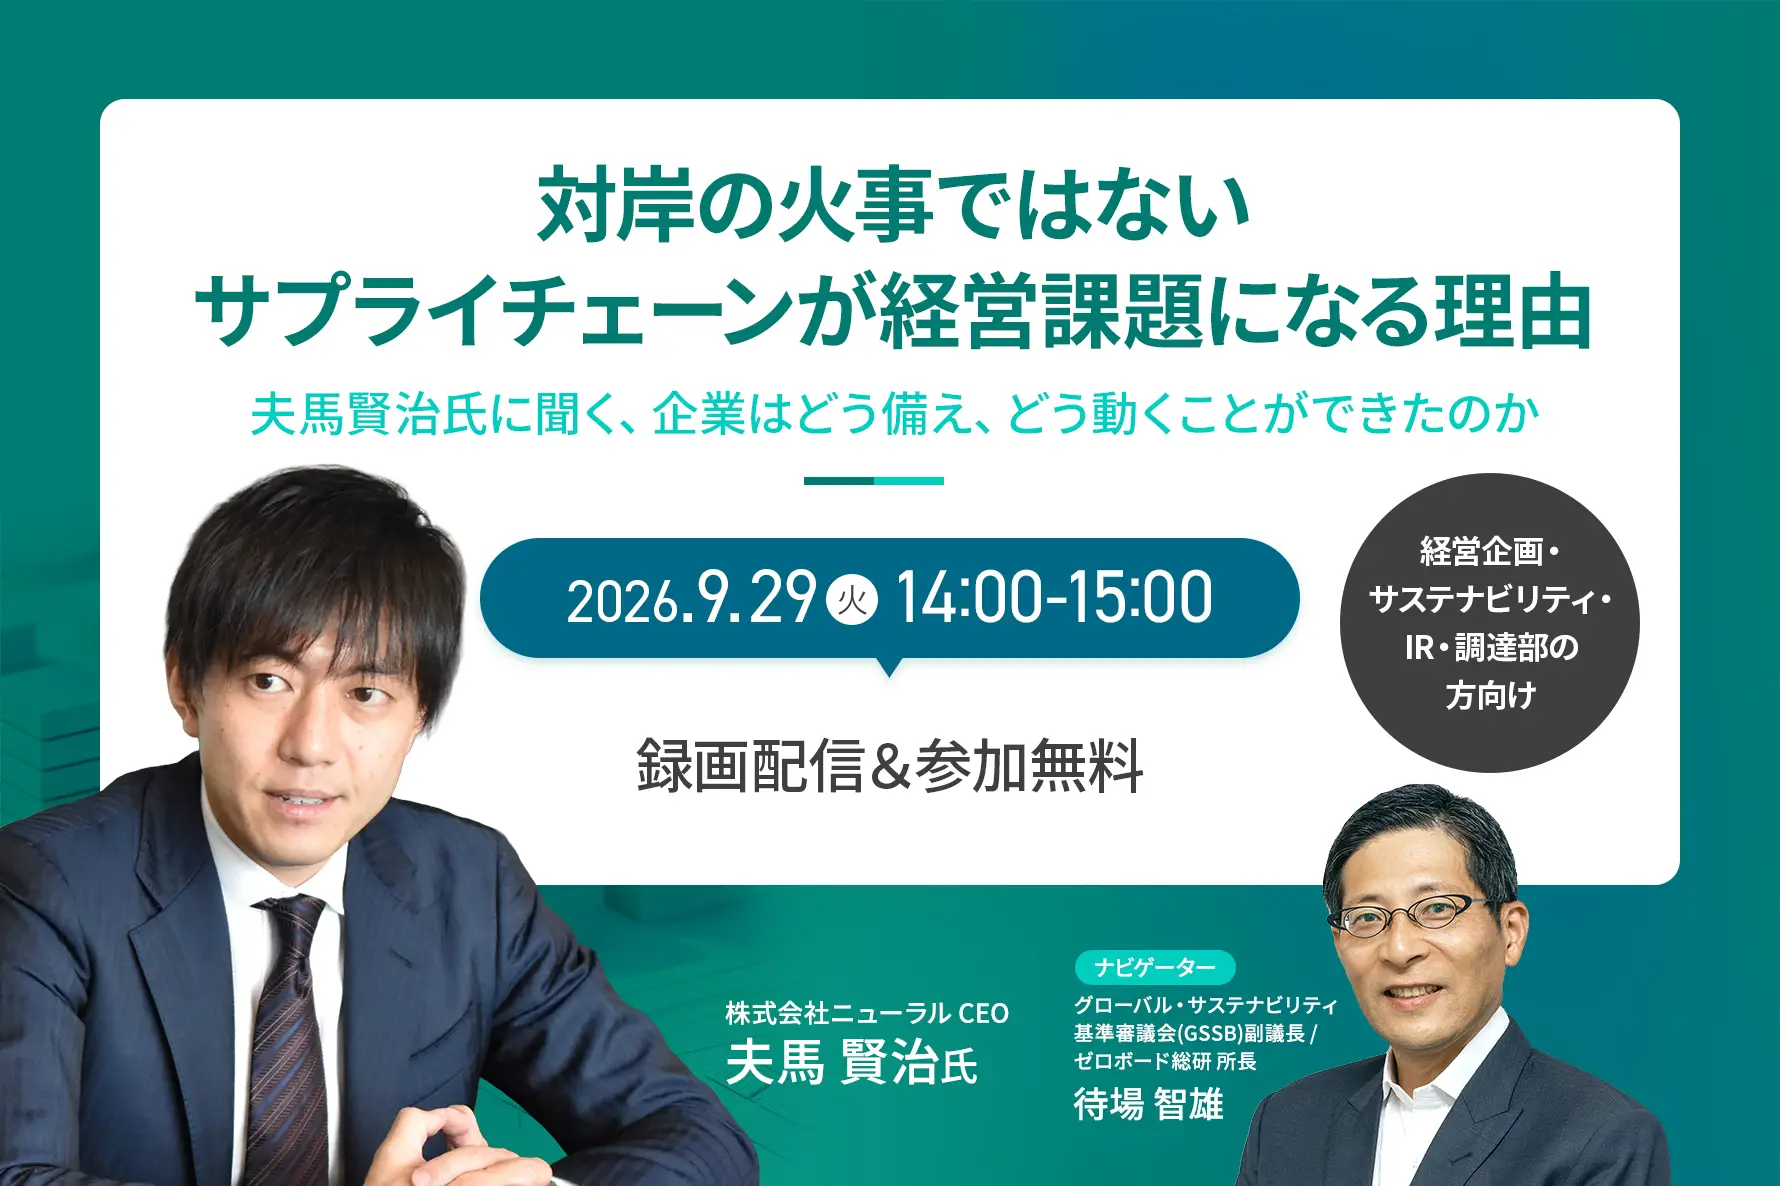
[Siaran Rekaman] Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
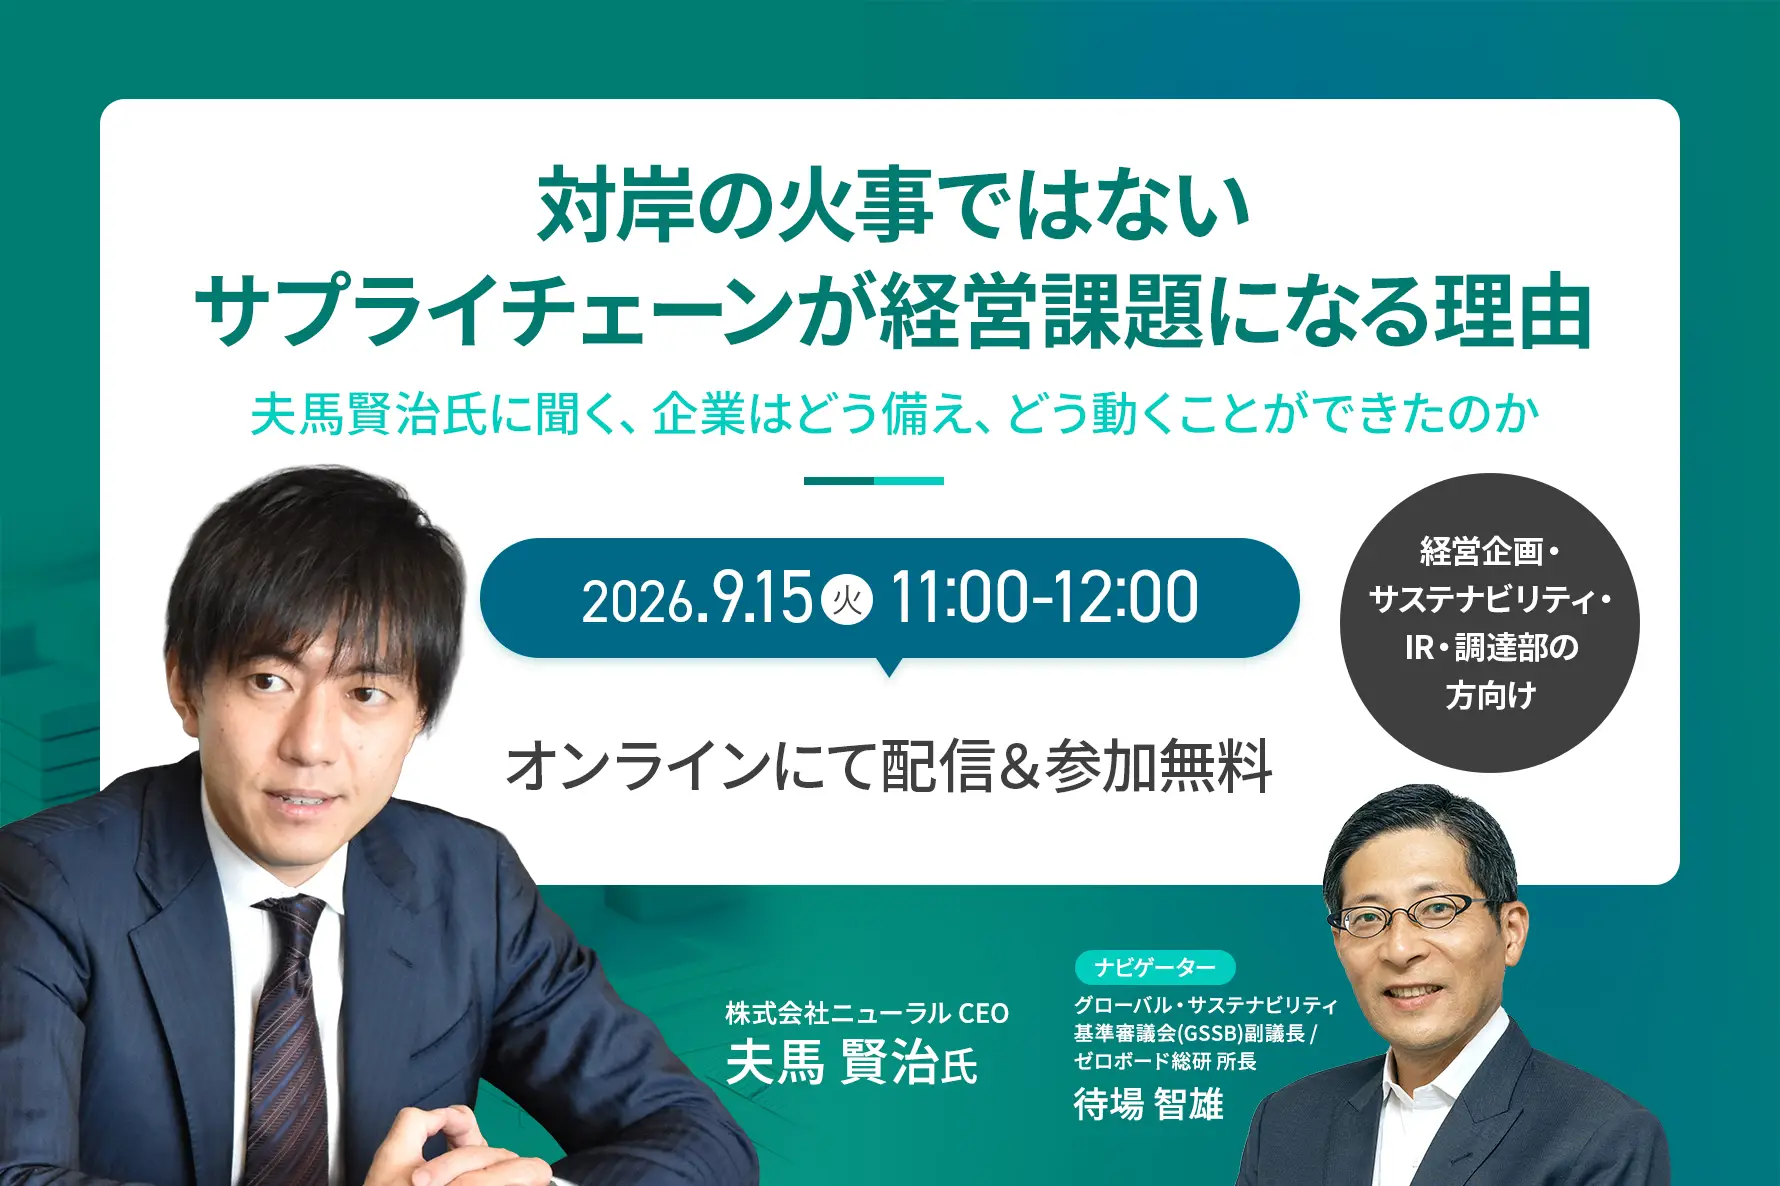
Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
-
Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam—KTT Kumamoto Mengungkapkan Dua Pilar Dampak dan "Ketergantungan"