Apa itu Direktif Pelaporan Keberlanjutan Perusahaan(Corporate Sustainability Reporting Directive)? Tindakan yang harus dilakukan oleh perusahaan Jepang dan tonggak-tonggaknya


Dalam beberapa tahun terakhir, karena inisiatif keberlanjutan perusahaan menjadi semakin penting, peraturan hukum baru yang diperkenalkan oleh Uni Eropa (UE), Arahan Pelaporan Keberlanjutan Perusahaan (Direktif Pelaporan Keberlanjutan Perusahaan), telah menarik perhatian. Perusahaan Jepang yang menjalankan aktivitas bisnis di UE juga akan dikenakan Direktif Pelaporan Keberlanjutan Perusahaan jika memenuhi persyaratan tertentu, sehingga tindakan perlu diambil di masa mendatang. Artikel ini menjelaskan gambaran Direktif Pelaporan Keberlanjutan Perusahaan , perusahaan mana saja yang tunduk padanya, serta Isi pengungkapan spesifik dan proses tanggapan.
Apa itu Direktif Pelaporan Keberlanjutan Perusahaan?
Direktif Pelaporan Keberlanjutan Perusahaan(Corporate Sustainability Reporting Directive) adalah arahan Uni Eropa yang mewajibkan perusahaan untuk mengungkapkan informasi keberlanjutan. Arahan ini memperluas NFRD (Non-Financial Reporting Directive) yang sudah ada dan mewajibkan pelaporan yang lebih rinci dan komprehensif. Isi spesifik arahan ini terdiri dari empat area pelaporan dan tiga topik. Persyaratan pengungkapan didefinisikan dalam ESRS (European Sustainability Reporting Standards), dan mewajibkan pelaporan rinci di seluruh bidang lingkungan (E), sosial (S), dan tata kelola (G) yang harus ditangani perusahaan. *1)
Apa itu ESRS?
ESRS (European Sustainability Reporting Standards) adalah seperangkat standar yang menetapkan persyaratan pengungkapan informasi keberlanjutan yang harus dipatuhi oleh perusahaan yang tunduk pada Direktif Pelaporan Keberlanjutan Perusahaan, yang diinstitusionalisasikan sebagai bagian dari Grindel Uni Eropa, ketika menyiapkan laporan. *2)
ESR(Standar Pelaporan Keberlanjutan Eropa)Persyaratan pengungkapan khusus oleh
Berdasarkan pedoman Direktif Pelaporan Keberlanjutan Perusahaan, perusahaan diharuskan untuk mengungkapkan informasi terperinci dalam bidang-bidang berikut:
Empat area pelaporan
1. Tata Kelola
2. Strategi
3. Mengelola dampak, risiko, dan peluang
4. Metrik dan Tujuan
Tiga Topik
1. Lingkungan (E):Perubahan iklim, polusi, sumber daya air dan laut, keanekaragaman hayati, penggunaan sumber daya dan ekonomi sirkular
2. Masyarakat (S):Karyawan kami, pekerja rantai nilai, Komunitas, konsumen, dan pengguna akhir
3. Tata Kelola (G):Etika Perusahaan
Proses pengungkapan akan dilakukan melalui "penilaian materialitas ganda" dan "analisis kesenjangan," di antara langkah-langkah lainnya, dengan tujuan meningkatkan transparansi dan keberlanjutan perusahaan.
Perusahaan target Direktif Pelaporan Keberlanjutan Perusahaan dan tanggal mulai pengajuan (hanya persyaratan yang terkait dengan perusahaan Jepang yang dicantumkan)
Kelayakan untuk Direktif Pelaporan Keberlanjutan Perusahaan ditentukan berdasarkan kriteria berikut:
Klasifikasi regional | subjek | kondisi | Tanggal mulai aplikasi |
Di dalam Uni Eropa *Anak perusahaan Jepang, dll. | Perusahaan Besar | Perusahaan yang memenuhi dua atau lebih persyaratan berikut: (1) Total aset melebihi 25 juta euro | Mulai April 2025 (Tahun fiskal berakhir Maret 2026) |
Perusahaan kecil dan menengah yang terdaftar | Perusahaan yang terdaftar di bursa saham, tidak termasuk usaha mikro (yang memenuhi dua atau lebih persyaratan berikut): (1) Total aset sebesar 350.000 euro atau kurang | Mulai April 2026 (Tahun fiskal berakhir Maret 2027) | |
Di luar Uni Eropa | Anak perusahaan dan afiliasi di UE | Anak perusahaan Uni Eropa yang memiliki penjualan di Uni Eropa melebihi 150 juta euro selama dua periode berturut-turut dan merupakan perusahaan besar, | Mulai April 2028 (Tahun fiskal berakhir Maret 2029) |
Akibatnya, bahkan perusahaan Jepang yang beroperasi di Uni Eropa akan tunduk pada Direktif Pelaporan Keberlanjutan Perusahaan jika mereka memenuhi kondisi tertentu, sehingga mereka harus segera mengambil tindakan. *3)
Proses pengungkapan
1. Memahami gambaran sistem
Untuk memulai proses pengungkapan Direktif Pelaporan Keberlanjutan Perusahaan, pertama-tama tentukan:
Periksa apa yang berlaku
Periksa apakah perusahaan Anda memenuhi syarat untuk Direktif Pelaporan Keberlanjutan Perusahaan(ukuran, industri, wilayah, dll.).Konfirmasikan apakah pengecualian dari konsolidasi ada dan tahun pengajuan
Memperjelas ruang lingkup dan jadwal penerapan dalam grup perusahaan.Memahami persyaratan ESRS 1 (Persyaratan Umum) / ESRS 2 (Pengungkapan Umum)
Dapatkan gambaran umum tentang pengungkapan keberlanjutan.
2. Analisis Kesenjangan Sederhana
Analisis Kesenjangan Sederhana Berdasarkan ESRS 2 (Pengungkapan Umum)
Tinjau data pengungkapan keberlanjutan yang ada dan identifikasi kesenjangan dalam Isi Direktif Pelaporan Keberlanjutan Perusahaan Anda.
Tujuan utama di sini adalah untuk memberikan gambaran tentang persyaratan pengungkapan secara keseluruhan.
3. Penilaian materialitas ganda
Mengidentifikasi item-item penting menggunakan ESRS 1 (persyaratan umum)
Kami menilai "materialitas keuangan" dan "materialitas lingkungan dan sosial" untuk mengidentifikasi topik keberlanjutan yang penting bagi perusahaan kami.Pemahaman rinci tentang persyaratan pengungkapan
Berdasarkan item yang diidentifikasi, pahami persyaratan terperinci ESRS.
4. Analisis Kesenjangan Terperinci
Gunakan materi tematik
Lakukan analisis lebih rinci tentang topik utama yang diidentifikasi dalam penilaian materialitas ganda.
Misalnya: perubahan iklim, pengelolaan sumber daya air, dampak sosial, dll.Mengidentifikasi bagian yang hilang
Identifikasi kesenjangan dalam proses pengumpulan data dan mekanisme pelaporan Anda saat ini.
5. Merumuskan peta jalan respons
Membuat rencana aksi berdasarkan materi tematik
Mengembangkan rencana tindakan (peta jalan) untuk memenuhi persyaratan pengungkapan. Sertakan yang berikut ini:Penugasan departemen yang bertanggung jawab
Perjelas departemen yang bertanggung jawab untuk setiap topik.Pengaturan waktu implementasi
Prioritaskan jangka pendek, menengah, dan panjang.Mengamankan sumber daya
Pengaturan untuk personel, sistem, dan keahlian eksternal yang diperlukan.
Bagi perusahaan Jepang, Masalah khusus akan dihadapi adalah memahami dan menanggapi persyaratan unik peraturan Eropa.
ringkasan
Direktif Pelaporan Keberlanjutan Perusahaan bukan hanya sekedar respon regulasi; hal ini memiliki potensi untuk meningkatkan nilai perusahaan dan memperkuat daya saing internasional. Seiring meluasnya pengungkapan informasi dengan kesadaran akan investasi ESG dan pengurangan biaya modal pemegang saham, pengungkapan informasi keberlanjutan yang transparan sangat penting untuk mendapatkan kepercayaan investor dan mitra bisnis.
Perusahaan harus menggunakan respons mereka terhadap Direktif Pelaporan Keberlanjutan Perusahaan sebagai kesempatan untuk merestrukturisasi strategi keberlanjutan mereka dan meningkatkan daya saing mereka di pasar global.
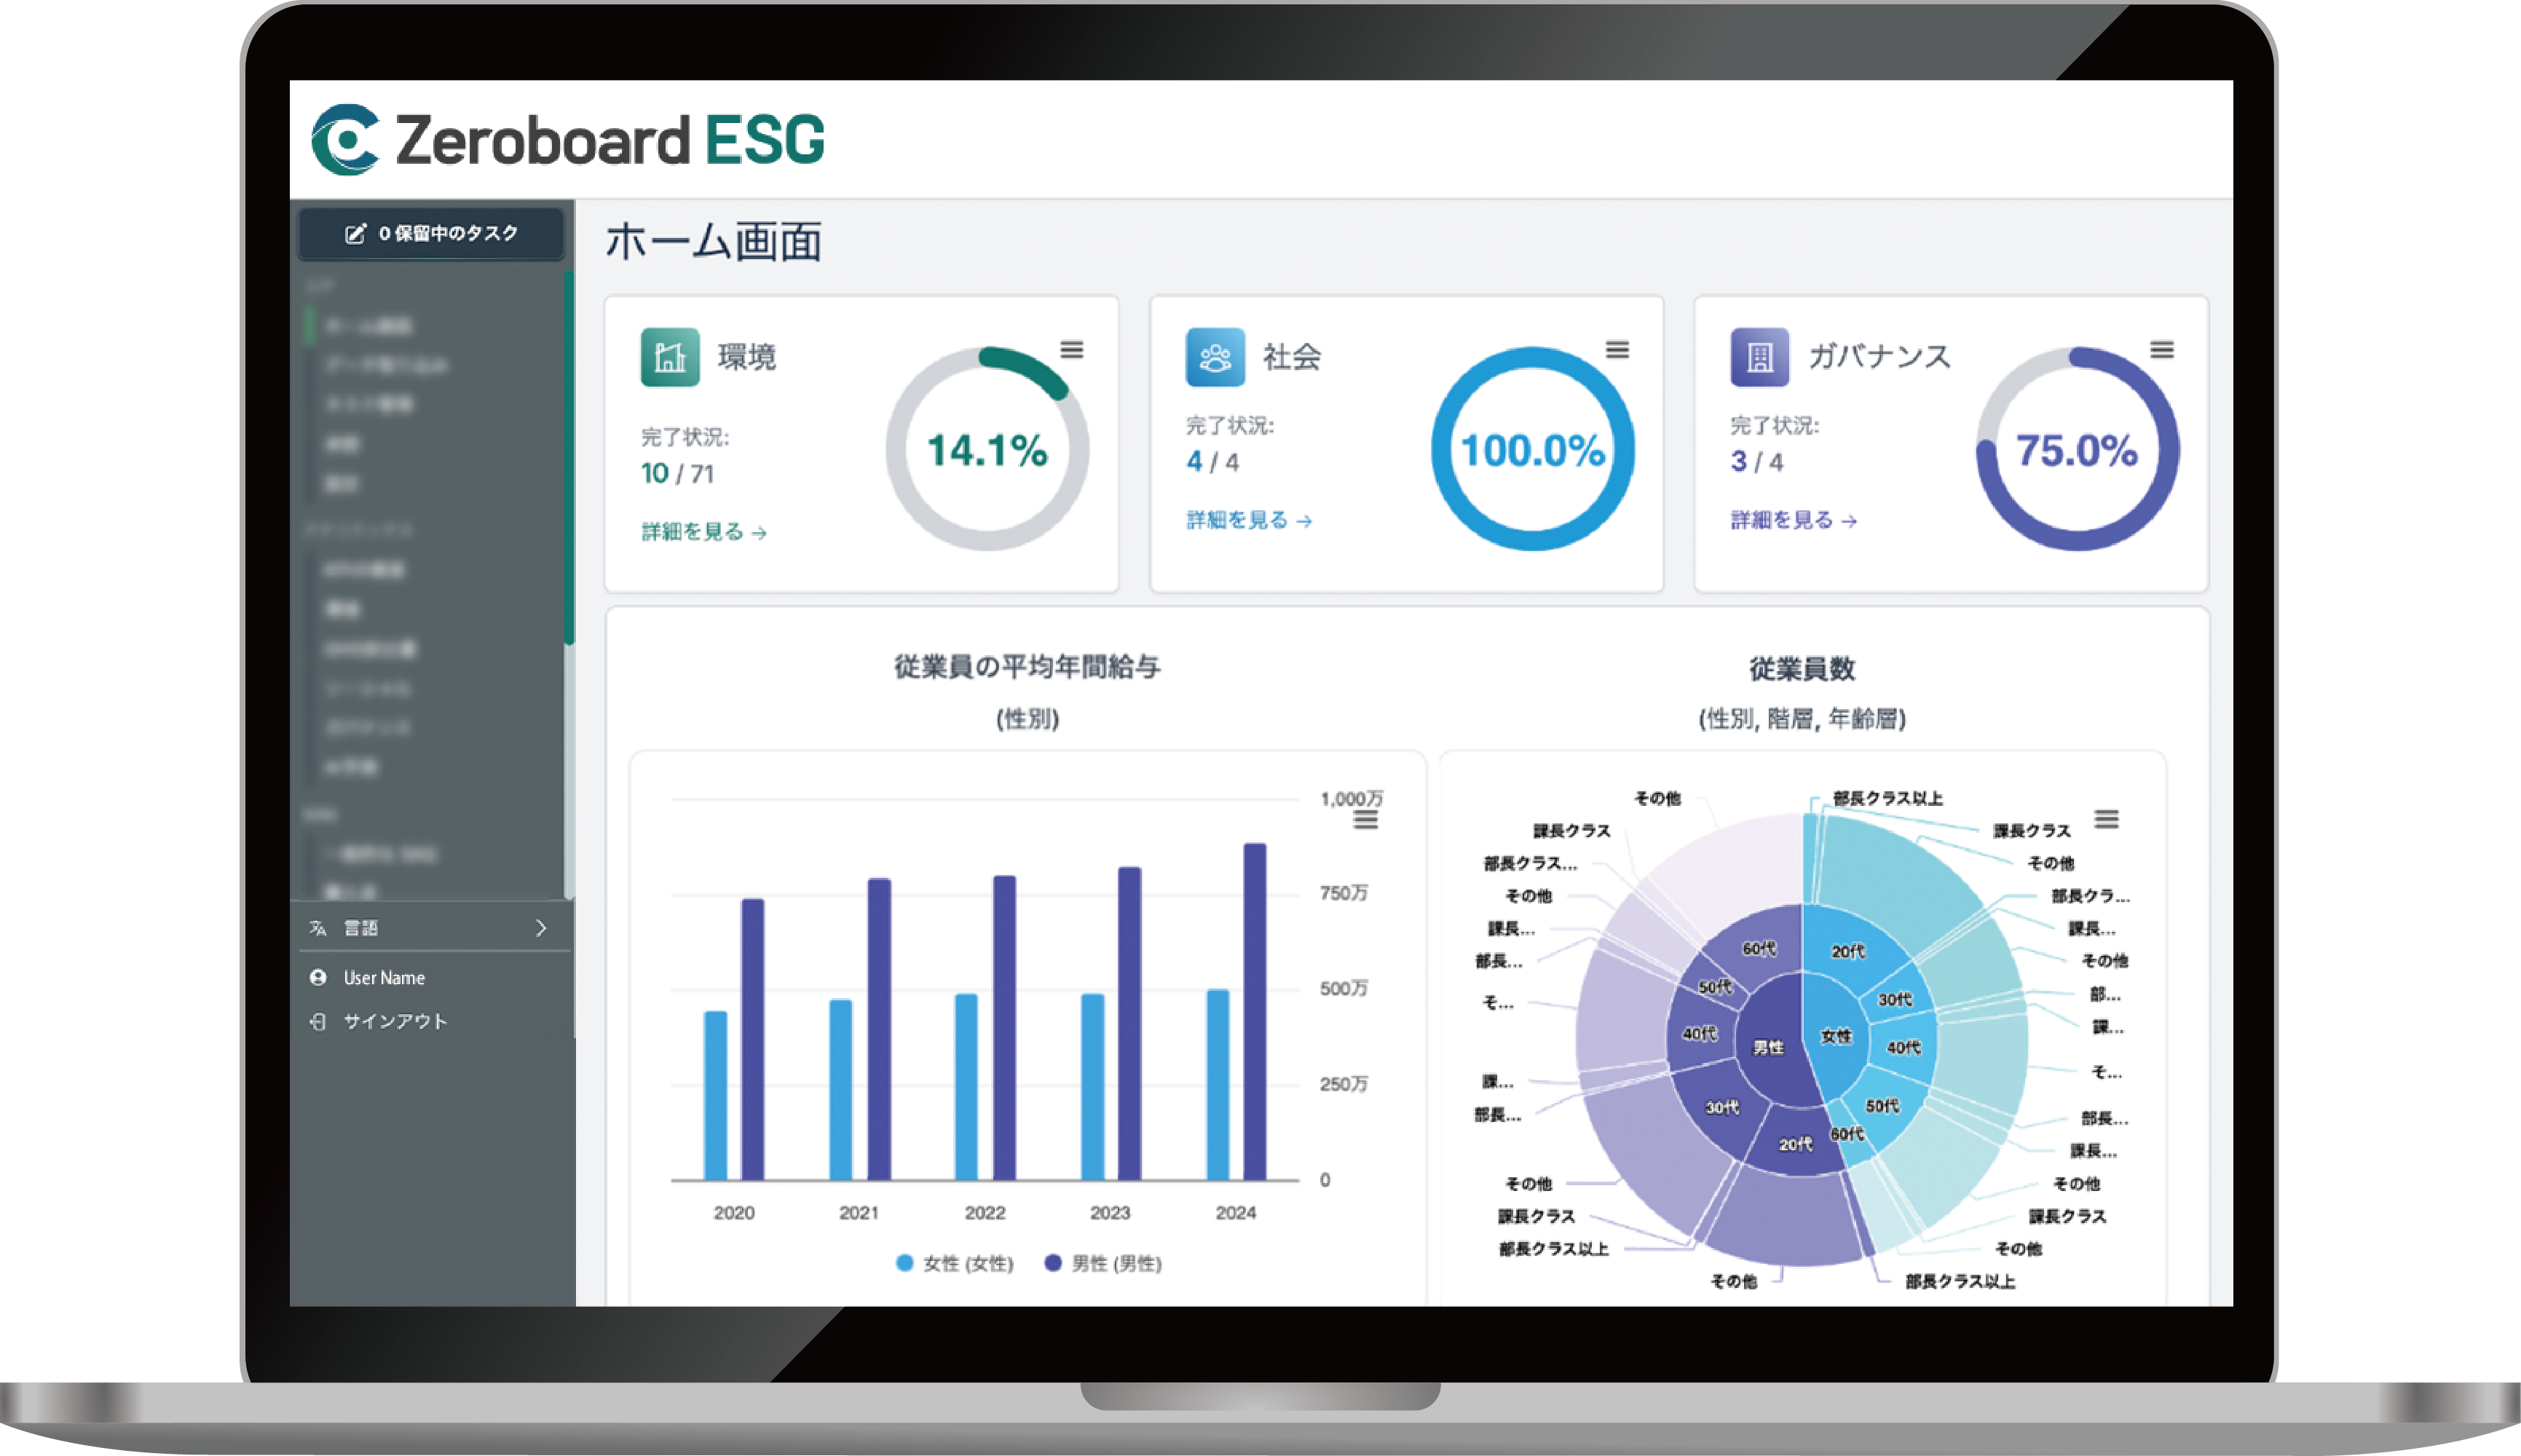
"Zeroboard ESG" dapat membantu Anda mengumpulkan dan menganalisis semua data ESG.
"Zeroboard ESG" dapat mengumpulkan dan menganalisis data ESG yang memenuhi standar pengungkapan hukum keberlanjutan domestik dan internasional, seperti Direktif Pelaporan Keberlanjutan Perusahaan Eropa, laporan sekuritas, dan SSBJ. Kami juga menawarkan berbagai opsi untuk meningkatkan keterlibatan dalam rantai pasokan, yang dianggap sebagai area tanggung jawab perusahaan.
Pengumpulan dan analisis data ESG,
Mendukung pengungkapan hukum
ESG Zeroboard
Untuk informasi lebih rinci dan Hubungi kami tentang seluruh Layanan ,
Silakan periksa di sini.
<Sumber referensi>
*1) Sumber: Komisi Eropa "Pelaporan keberlanjutan perusahaan": https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en
*2) Sumber: Komisi Eropa “Komisi mengadopsi Standar Pelaporan Keberlanjutan Eropa”: https://finance.ec.europa.eu/news/commission-adopts-european-sustainability-reporting-standards-2023-07-31_en
*3) Sumber: Komisi Eropa "Arahan (EU) 2022/2464 Parlemen Eropa dan Dewan" (2022/12/14): https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32022L2464#:~:text=2.NegaraAnggotaharusmenerapkan,3(1)Arahanitu.
Artikel terkait
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Merasakan keterbatasan dalam mengelola survei pemasok (survei CSR) dengan Excel? Bagaimana sistematisasi SAQ dapat mengatasi masalah ini.
-
Gambaran lengkap revisi Standar Pelaporan Keberlanjutan Eropa (ESRS) - Dampak penyederhanaan Direktif Pelaporan Keberlanjutan Perusahaan terhadap perusahaan Jepang dan respons praktisnya
-
Parlemen Eropa mengadopsi laporan omnibus pertama - ruang lingkup Direktif Pelaporan Keberlanjutan Perusahaan dan CSDDD dikurangi secara signifikan, pengungkapan ESRS dikurangi sebesar 61%
-
Membaca kebijakan sebagai "strategi bisnis" - Kompas untuk manajemen berkelanjutan seperti yang terlihat dalam kebijakan ekonomi pemerintahan Takaichi.
Webinar Berkelanjutan
-
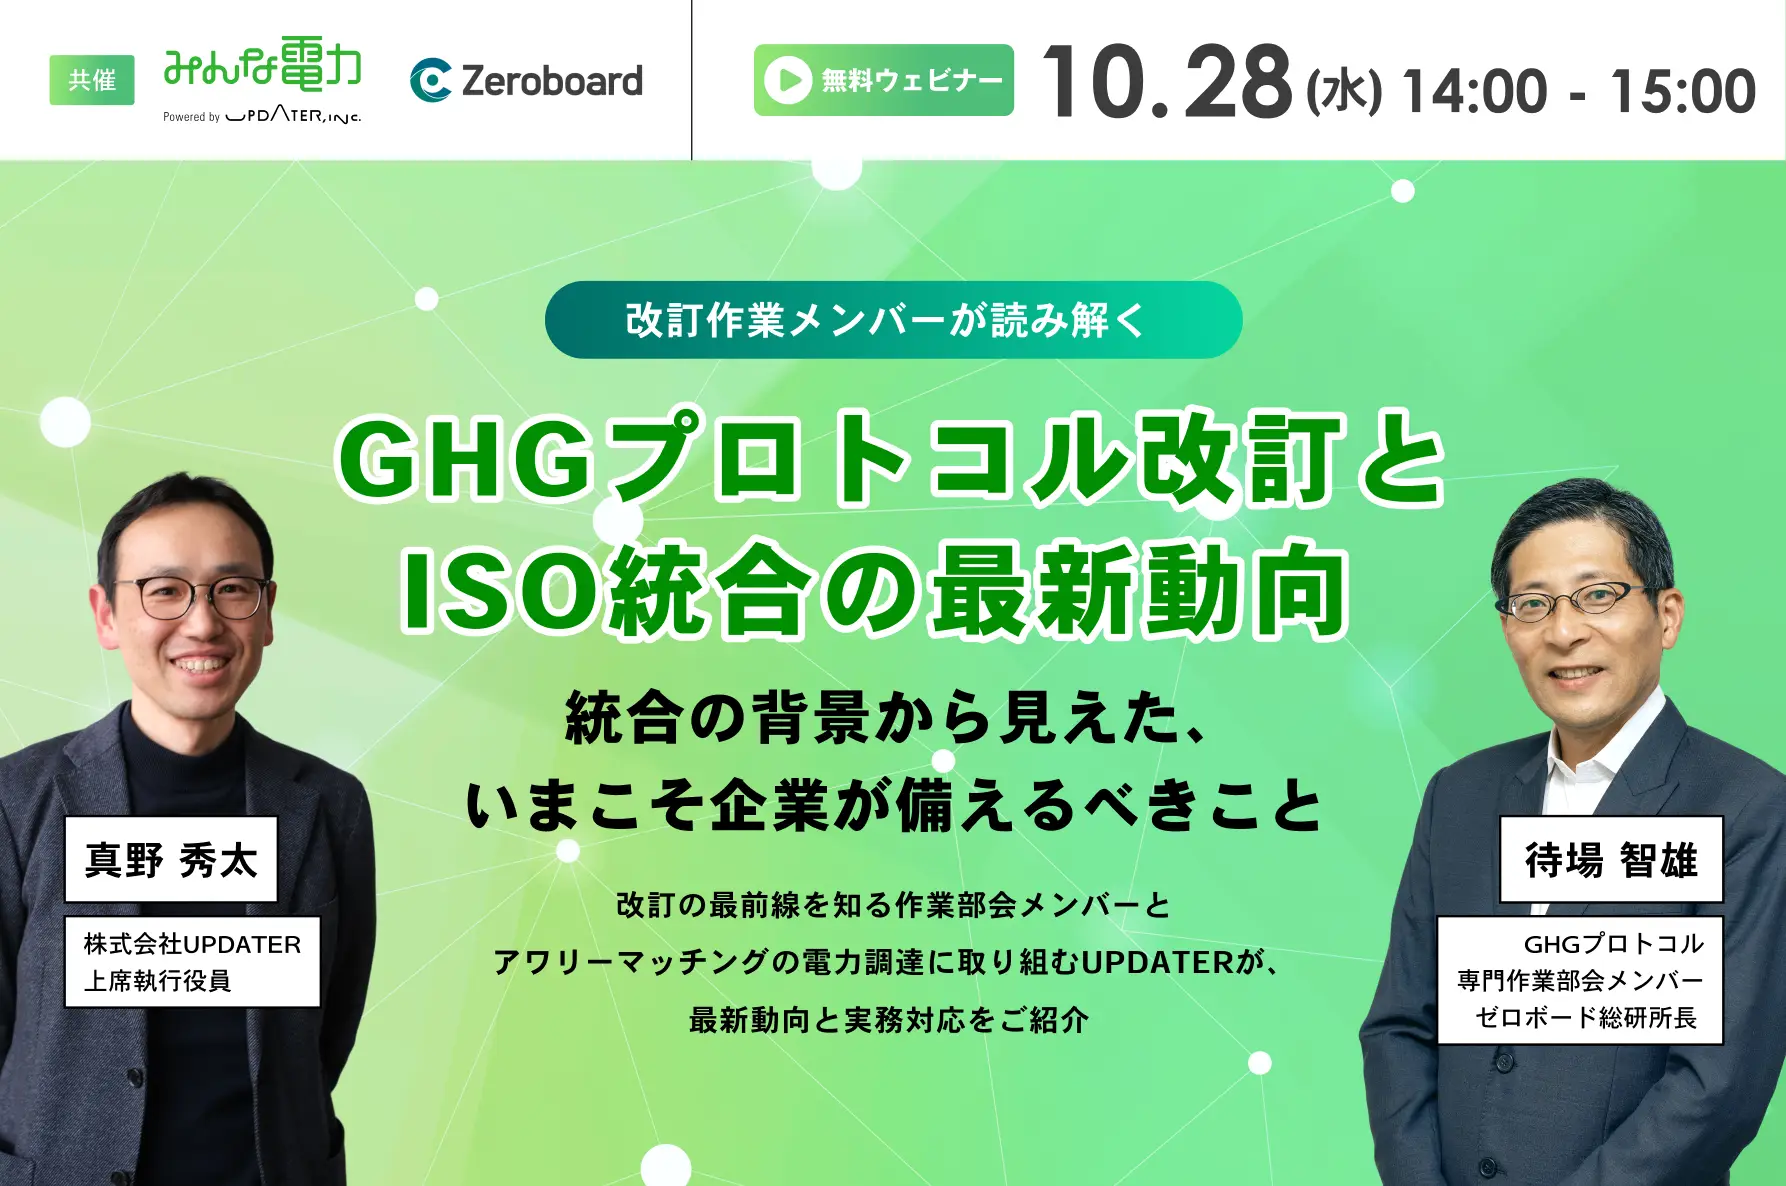
[UPDATER Disponsori Bersama] Tren Terkini dalam Revisi Protokol GHG dan Integrasi ISO: Apa yang Harus Disiapkan Perusahaan Sekarang, Dilihat dari Latar Belakang Integrasi
Lokasi: Daring (Zoom)Biaya partisipasi: Gratis -
[Siaran Langsung Rekaman] [Disponsori bersama oleh Sokotec] Untuk memastikan pengungkapan SSBJ yang lancar – Aspek praktis manajemen data GHG dan persiapan jaminan –
Lokasi: Daring (dilaksanakan melalui Teams)Biaya partisipasi: Gratis -
[Siaran Rekaman] Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
-
Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam—KTT Kumamoto Mengungkapkan Dua Pilar Dampak dan "Ketergantungan"