Menjelaskan usulan untuk menyederhanakan Standar Pelaporan Keberlanjutan Eropa (ESRS) - Bagaimana perusahaan Jepang harus menanggapi amandemen Direktif Pelaporan Keberlanjutan Perusahaan?


Direktur Zeroboard Research Institute, Tomoo Machiba
Josephalisa Michelle
Standar Pelaporan Keberlanjutan Eropa (ESRS), yang berfungsi sebagai standar pengungkapan berdasarkan Arahan Pelaporan Keberlanjutan Perusahaan (Direktif Pelaporan Keberlanjutan Perusahaan), telah dipertimbangkan untuk disederhanakan sejak Uni Eropa (UE) mengumumkan bagian pertama dari "Paket Omnibus" pada Februari 2025. Draf revisi diterbitkan pada awal Juli, dengan komentar publik diterima hingga 29 September. Artikel ini memperkenalkan latar belakang revisi ESRS, menguraikan proposal penyederhanaan, dan poin-poin perselisihan yang mengarah pada finalisasinya, serta menawarkan saran tentang bagaimana perusahaan Jepang yang berbisnis di Eropa dan yang mungkin tunduk pada Direktif Pelaporan Keberlanjutan Perusahaan harus merespons.
Pembentukan dan Komposisi Direktif Pelaporan Keberlanjutan Perusahaan/ESRS
Di Uni Eropa, sejak Peraturan Ekonomi Baru (NRE) diberlakukan di Prancis pada tahun 2000, telah terjadi gerakan untuk membuat undang-undang pengungkapan keberlanjutan sukarela berdasarkan pedoman Global Reporting Initiative (GRI) (sekarang Standar GRI) dan standar lainnya, dan pada tahun 2014 Arahan Pelaporan Non-Keuangan Uni Eropa (NFRD) diberlakukan, yang berlaku untuk perusahaan yang terdaftar di bursa saham dengan 500 karyawan atau lebih. Pada Januari 2023, Arahan Pelaporan Keberlanjutan Perusahaan (Direktif Pelaporan Keberlanjutan Perusahaan), yang secara signifikan memperluas cakupan perusahaan yang tunduk pada kewajiban pelaporan, mulai berlaku, dan Standar Pelaporan Keberlanjutan Eropa (ESRS) ditetapkan sebagai serangkaian persyaratan pengungkapan yang terperinci.
Tujuan utama Direktif Pelaporan Keberlanjutan Perusahaan, sebagai bagian dari Kesepakatan Hijau Eropa, adalah untuk mendukung realisasi tujuan iklim dan keberlanjutan Uni Eropa, termasuk pengurangan jumlah emisi gas rumah kaca sebesar 55% (dibandingkan dengan tingkat tahun 1990) pada tahun 2030, dengan menyediakan Perusahaan yang andal dan dapat dibandingkan kepada investor, warga negara, dan pemangku kepentingan lainnya, sehingga memungkinkan pengambilan keputusan yang rasional di bidang-bidang seperti perilaku investasi dan konsumsi berdasarkan data. Karena Direktif Pelaporan Keberlanjutan Perusahaan tidak hanya berlaku untuk sekitar 50.000 perusahaan di Uni Eropa, tetapi juga untuk perusahaan non-Uni Eropa dengan anak perusahaan atau kantor di Uni Eropa, perhatian telah tertuju pada dampak globalnya, meskipun merupakan sistem Eropa.
Ciri khas pertama dari ESRS adalah penekanannya pada "materialitas ganda," yang mengharuskan perusahaan untuk mengevaluasi dampak signifikan dari aktivitas mereka terhadap lingkungan dan masyarakat, sebagaimana difokuskan oleh Standar GRI, dan risiko serta peluang keuangan signifikan yang mungkin ditimbulkan oleh Masalah keberlanjutan, sebagaimana dianjurkan oleh Standar Pengungkapan Keberlanjutan IFRS (IFRS S) dan Standar SSBJ Jepang, bagi perusahaan. Selain itu, semua informasi yang dilaporkan harus diberi tag digital sesuai dengan taksonomi agar lebih mudah diakses, dan jaminan pihak ketiga (secara bertahap beralih dari jaminan terbatas ke jaminan yang wajar) harus diperoleh untuk memastikan keandalan informasi. *1)
Kerangka kerja ESRS, berdasarkan rekomendasi Satuan Tugas Pengungkapan Keuangan Terkait Iklim (TCFD), mencakup empat aspek: dasar-dasar persiapan pengungkapan (BP), diikuti oleh tata kelola (GOV), strategi, model bisnis, dan rantai nilai (SBM), manajemen dampak, risiko, dan peluang (IRO), dan metrik dan target (MT). Item pengungkapan terdiri dari dua pengungkapan umum/lintas sektor (ESRS 1 dan ESRS 2) dan topik ESG: lingkungan (E1-5), sosial (S1-4), dan tata kelola (G1) (Gambar 1). Versi pertama ESRS, yang diselesaikan pada Juli 2023, menetapkan sejumlah besar titik data, melebihi 1.000. "Gelombang pertama" perusahaan yang tunduk pada NFRD telah dimulai tahun ini (2025) dan secara bertahap menerbitkan laporan 2024 mereka berdasarkan ESRS.
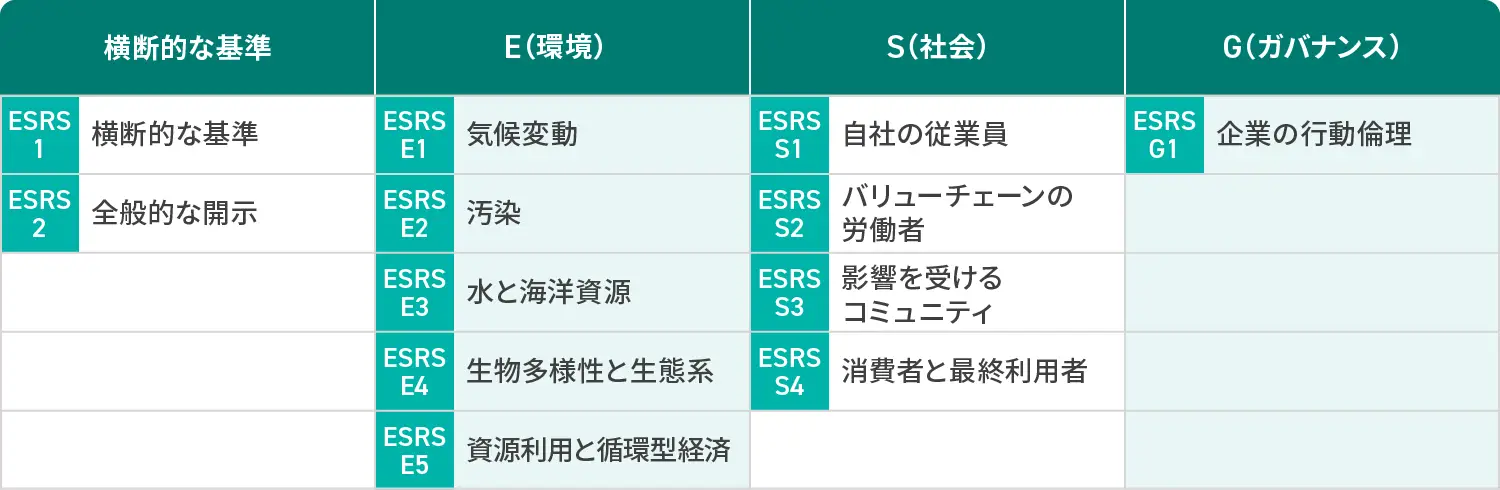 Gambar 1: Struktur item pengungkapan dalam Standar Pelaporan Keberlanjutan Eropa (ESRS) Referensi: ESRS *2)
Latar Belakang Paket Omnibus dan Penyederhanaan ESRS
Namun, sebuah laporan tentang daya saing Eropa yang disusun oleh Mario Draghi, mantan presiden Bank Sentral Eropa (ECB) dan Perdana Menteri Italia, atas nama Komisi Eropa pada September 2024, secara signifikan mengubah arah kebijakan Green Deal. Laporan yang disebut "Laporan Draghi" tersebut menyatakan keprihatinan bahwa Eropa tertinggal jauh di belakang Amerika Serikat dan Tiongkok dalam hal produktivitas, sebagai tanggapan terhadap kebangkitan kekuatan sayap kanan dan sayap kanan ekstrem dalam pemilihan Parlemen Eropa Juni 2024 dan gerakan anti-ESG di bawah pemerintahan AS. Laporan tersebut menekankan penguatan daya saing, menyerukan peningkatan inovasi dan investasi dalam pengembangan sumber daya manusia, sekaligus menyerukan pengurangan signifikan beban yang dibebankan pada perusahaan oleh berbagai peraturan *3) .
Menanggapi rekomendasi ini, Komisi Eropa mengumumkan bagian pertama dari "Paket Omnibus" pada Februari 2025. Sambil mempertahankan tujuan inti iklim dan keberlanjutan, paket ini mengurangi beban pelaporan untuk perusahaan besar sebesar 25% dan untuk UKM sebesar 35%. Komisi meminta Kelompok Penasihat Pelaporan Keuangan Eropa (EFRAG) untuk mengajukan proposal amandemen ESRS yang disederhanakan pada akhir Oktober tahun itu (kemudian diperpanjang hingga akhir November). Sebagai langkah "penghentian sementara", penerapan standar tersebut ditunda sementara selama dua tahun untuk perusahaan "gelombang kedua" dan "gelombang ketiga", yang diharuskan menerbitkan laporan ESRS mulai tahun 2026 dan 2027. Lebih lanjut, perusahaan besar dengan kurang dari 1.000 karyawan dan UKM yang terdaftar di bursa saham dikecualikan, mengurangi jumlah perusahaan yang tunduk pada standar tersebut sekitar 80% menjadi sekitar 9.000. Pengembangan standar pengungkapan khusus sektor, yang awalnya direncanakan, juga dibatalkan. Persyaratan untuk mengadopsi standar jaminan wajar pihak ketiga juga dihapus, dengan hanya jaminan terbatas yang diperlukan untuk sementara waktu. *4)
EFRAG bergegas merevisi peraturan dan menerbitkan versi yang disederhanakan pada awal Juli. Setelah dua bulan menerima komentar publik, lembaga tersebut berencana untuk mempertimbangkan pendapat yang diterima dan menyerahkan versi revisi final kepada Komisi Eropa. Ini akan menjadi dasar untuk pembuatan Undang-Undang Delegasi ESRS, yang kemudian akan menjalani diskusi lebih lanjut di Parlemen Eropa dan Dewan Eropa, dengan versi kedua ESRS diharapkan akan dirilis pada pertengahan tahun 2026 *5) .
gambaran proposal penyederhanaan ESRS
ESRS revisi yang disederhanakan ini 55% lebih pendek dari standar saat ini dalam hal jumlah halaman. Namun, dokumen ini masih sangat panjang untuk dibaca secara keseluruhan. Meskipun demikian, perubahan utama meliputi fleksibilitas yang lebih besar dalam penilaian materialitas, pengurangan signifikan dalam item pengungkapan, perbedaan yang lebih jelas antara pengungkapan wajib dan sukarela, dan kemampuan untuk menggunakan nilai estimasi untuk informasi rantai pasokan tanpa mengumpulkan data primer (Gambar 2).
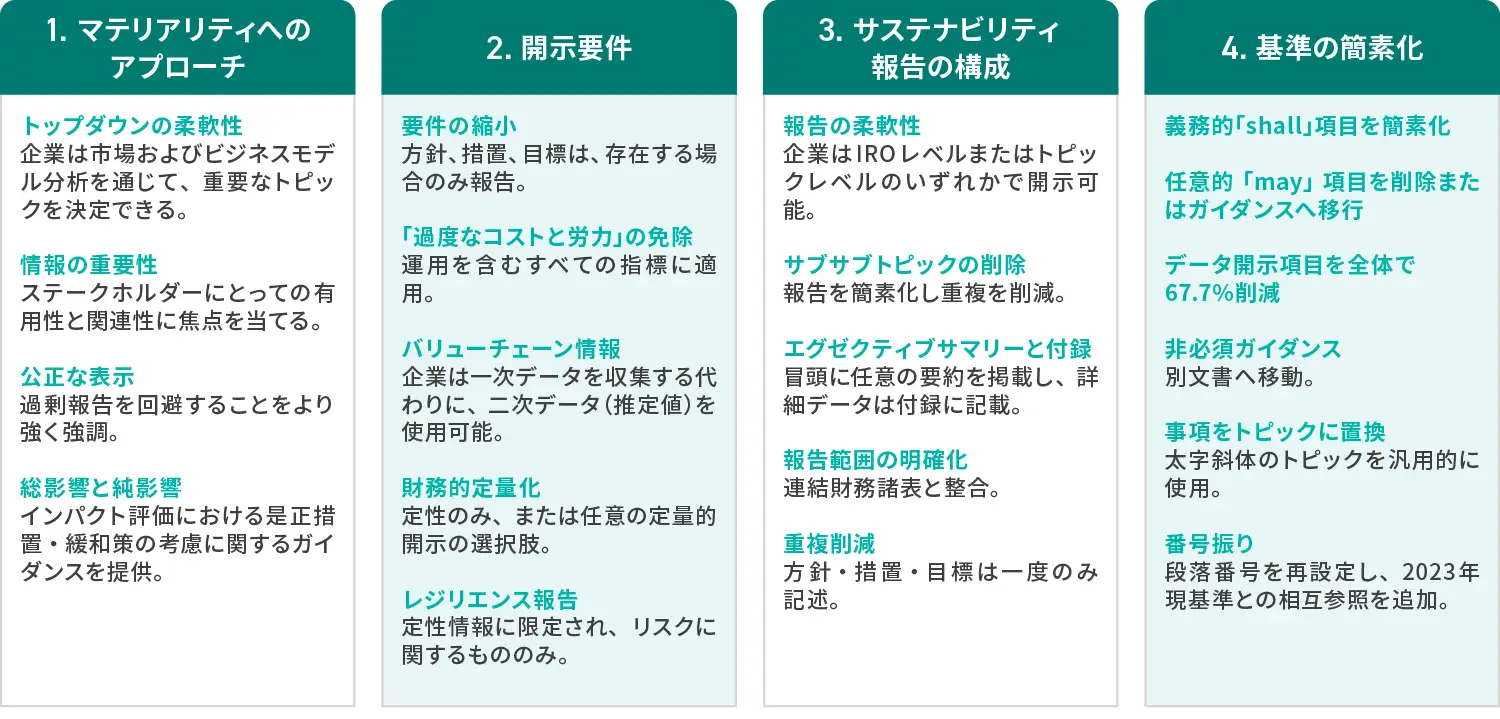 Gambar 2: Poin-poin utama penyederhanaan ESRS Referensi: ERM *6)
Lebih banyak fleksibilitas dalam penilaian materialitas
Mengenai penilaian materialitas, ESRS 1 saat ini mensyaratkan pendekatan "bottom-up", di mana perusahaan menilai relevansi topik yang tercantum terhadap perusahaan mereka dan mengidentifikasi dampak, risiko, dan peluang yang signifikan (IRO). Namun, proposal yang disederhanakan memungkinkan pendekatan "Atas-down" yang lebih fleksibel, di mana perusahaan pertama-tama memilih topik penting berdasarkan domain bisnis dan model bisnis mereka. Meskipun detail spesifik dari pendekatan Atas ini masih perlu dilihat, hal ini akan secara signifikan mengurangi waktu yang dibutuhkan perusahaan yang melakukan pengungkapan untuk menilai materialitas. Paragraf 26 dari proposal yang disederhanakan menetapkan bahwa perusahaan harus mulai dengan mengidentifikasi materialitas dampak dan kemudian beralih ke materialitas keuangan, mengklarifikasi definisi dan perlakuan "materialitas ganda" (perhatikan bahwa ada juga risiko dan peluang keuangan yang tidak dapat dikaitkan dengan dampak).
Pengurangan titik data yang signifikan
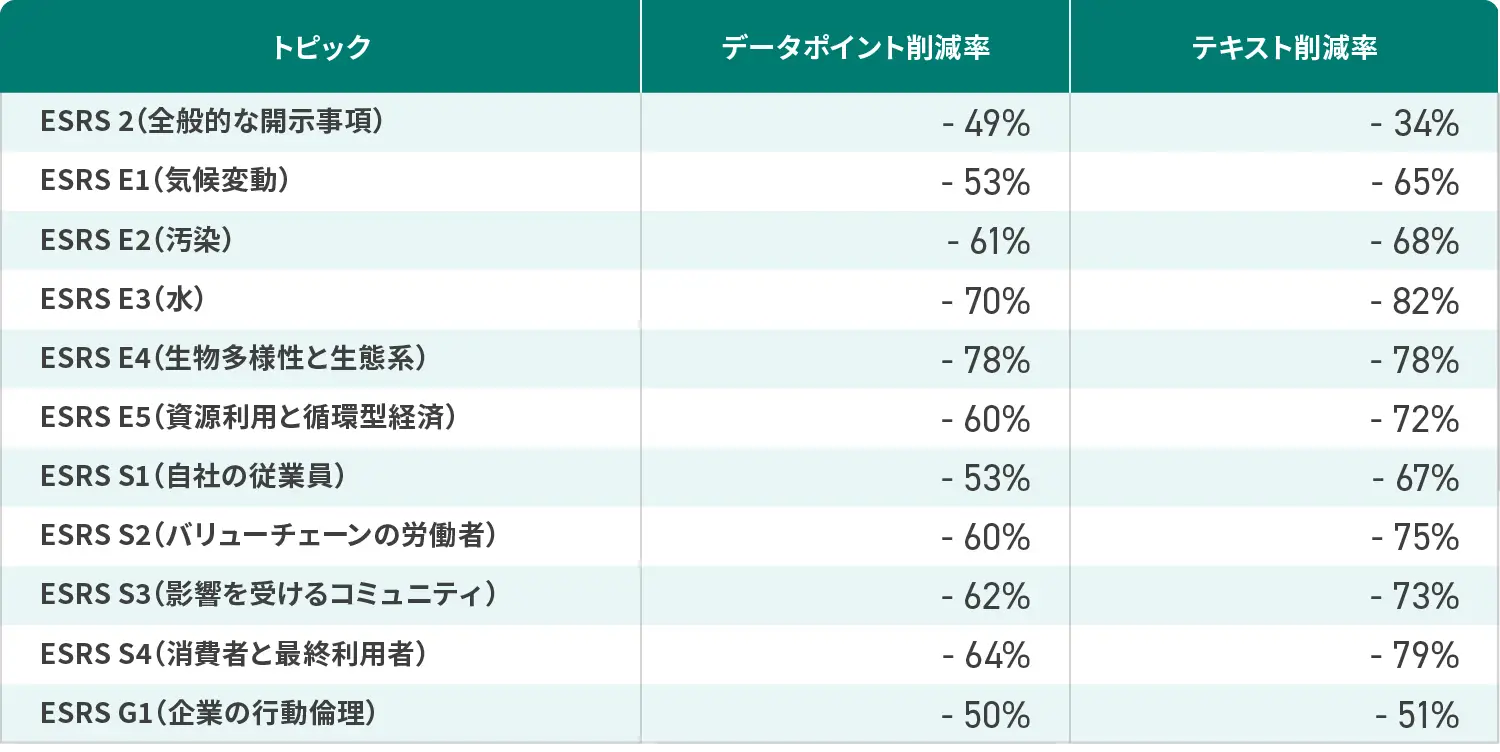
Jumlah total poin data wajib yang dijelaskan dalam bahasa Inggris dengan ungkapan "harus" dikurangi sebesar 57%, dari 803 menjadi 347, dan jumlah item kualitatif, yang cenderung ambigu dan sulit diinterpretasikan, dipersempit dari 572 menjadi 185 (pengurangan 68%). Persyaratan aplikasi spesifik (AR) untuk item wajib dipisahkan dari teks utama dan ditempatkan dalam tabel. Semua poin data pengungkapan sukarela yang dijelaskan dengan ungkapan "boleh" dihapus dari teks utama, dan beberapa di antaranya dimasukkan ke dalam panduan contoh item non-wajib (NMIG). Struktur kompleks poin data, yang dibagi menjadi empat tingkatan (topik, subtopik, sub-subtopik, dan item), telah dikonsolidasikan menjadi dua tingkatan (topik dan subtopik), yang juga meningkatkan keseragaman terminologi dan konsistensi format (Tabel 1).
Tabel 1: Tingkat pengurangan titik data dari usulan penyederhanaan ESRS Referensi: EFRAG *7)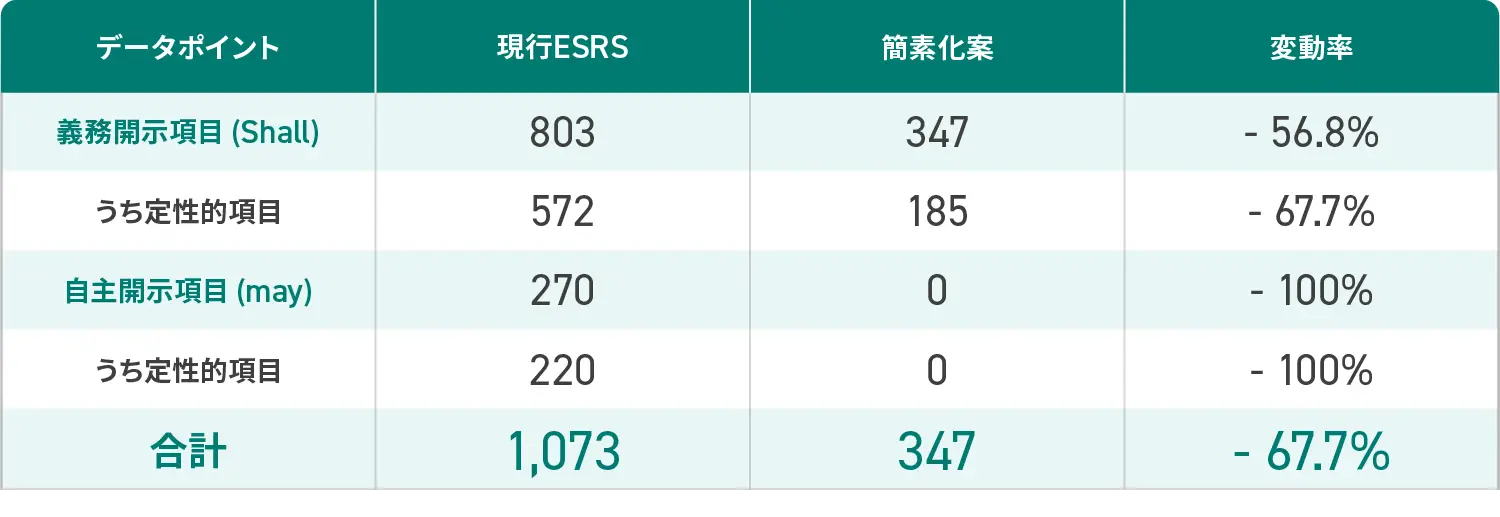 utuh
 Berdasarkan topik
Revisi utama di setiap area ESG (E1 hingga G1)
Perubahan utama pada setiap topik ESG adalah sebagai berikut *8) .
・E1 (Perubahan Iklim): Pengajuan rencana transisi tidak diwajibkan, dan hanya poin-poin utama yang perlu diungkapkan. Mengenai jumlah emisi GHG, perubahan tahun dasar telah dilonggarkan, dan prinsip-prinsipnya telah diperjelas, seperti Total emisi(kompensasi tidak dapat disertakan), konsistensi dengan target 1,5°C, dan deskripsi perhitungan serta rentang target. Mengenai konsumsi Energi, persyaratan untuk mengungkapkan energi terbarukan berdasarkan jenis dan Intensitas telah dihapus.
E2 (Polusi): Tambahkan polutan baru seperti mikroplastik sekunder. Klarifikasi definisi polusi dan hapus pengungkapan polusi dalam ruangan. Perusahaan dapat menggunakan metodologi pengukuran polusi mereka sendiri.
- E3 (Air): Sumber daya laut telah dikeluarkan dari cakupan E3 dan sekarang tercakup dalam E1, E2, E4, dan E5. Informasinya tidak komprehensif, tetapi berfokus pada Masalah penting terkait air dan daerah dengan tekanan air yang tinggi.
E4 (Keanekaragaman Hayati dan Ekosistem): Hindari duplikasi dengan perubahan iklim dalam penilaian ketahanan. Ungkapkan poin-poin penting dari rencana transisi keanekaragaman hayati. Upayakan konsistensi dengan Kerangka Kerja Keanekaragaman Hayati Kunming-Montreal dan batasan planet.
E5 (Penggunaan Sumber Daya dan Ekonomi Sirkuler): Pengungkapan kebijakan akan disederhanakan. Mengenai penggunaan sumber daya, air, yang tercakup dalam E3, akan dikecualikan dan pengungkapan akan dibatasi pada bahan baku utama dan bahan setengah jadi. Pengungkapan berdasarkan kategori mengenai metode pembuangan limbah akan dilonggarkan, dan opsi pengungkapan akan ditetapkan untuk kasus-kasus di mana pembuangan akhir tidak diketahui.
・S1 (Karyawan Anda sendiri): Klarifikasi perbedaan dengan cakupan pekerja yang tercakup dalam S2. Konsolidasikan pengungkapan keterlibatan karyawan, prosedur pengaduan, dan proses penyelesaian. Kurangi item data pengungkapan yang diperlukan dan pindahkan ke NMIG. Perusahaan multinasional dapat mempersempit cakupan pengungkapan ke karyawan di 10 negara teratas.
- S2 (pekerja rantai nilai): Memperbaiki kesenjangan dengan definisi di ESRS 1. Menghilangkan tumpang tindih dengan ESRS 2 dan S1.
・S3 (Komunitas yang Terdampak): Hindari duplikasi dengan ESRS 2 dan satukan pengungkapan keterlibatan Komunitas, mekanisme pengaduan, dan proses ganti rugi. Ungkapkan apakah mekanisme pengaduan ada, bagaimana efektivitasnya dievaluasi, dan apakah mekanisme perlindungan dari pembalasan ada.
S4 (Konsumen dan pengguna akhir): Konsolidasikan pengungkapan keterlibatan konsumen, prosedur penanganan pengaduan, dan proses ganti rugi. Wajibkan daftar saluran untuk menyampaikan pengaduan. Klarifikasi bahwa dampak penggunaan ilegal atau penyalahgunaan produk dan Layanan oleh konsumen dan pengguna akhir berada di luar cakupan.
G1 (Etika Korporasi): Hindari duplikasi dengan ESRS 2 dan persempit ruang lingkup ke perilaku korporasi. Satukan pengungkapan terkait anti-korupsi dan anti-penyuapan. Atur poin data terkait korupsi ke dalam jumlah kasus yang teridentifikasi, jumlah hukuman, dan jumlah total denda.
Komentar tentang penyederhanaan
Penyederhanaan ESRS yang diusulkan tampaknya diterima secara umum secara positif oleh Industri, investor, dan pengguna informasi yang diungkapkan lainnya, serta konsultan dan pakar yang telah mempromosikan ESG, yang mengatakan bahwa hal itu mempromosikan pengungkapan yang berfokus pada prinsip dan materialitas dan bahwa informasi dan format telah disederhanakan secara signifikan.
Namun, para ahli dan pihak lain khawatir bahwa jadwal revisi yang cepat akan membatasi diskusi mendalam berbasis bukti, dan penyederhanaan yang signifikan ini dapat berdampak negatif. Mereka juga mengatakan bahwa pengurangan poin data dan penjelasan dapat mengurangi daya banding antar perusahaan. Mereka juga mengatakan bahwa peralihan dari item pengungkapan sukarela ke NMIG akan menghambat pemahaman latar belakang pengungkapan dan tindakan yang diperlukan. Mereka juga khawatir bahwa pengungkapan terkait informasi rantai nilai dan keanekaragaman hayati akan melemah.
Selain itu, cakupan perusahaan yang dikenai Direktif Pelaporan Keberlanjutan Perusahaan telah dipersempit secara signifikan, sehingga meningkatkan ketidakpastian mengenai pencapaian tujuan Kesepakatan Hijau Eropa dan menimbulkan kekhawatiran bahwa hal ini dapat menyebabkan efek domino yang melemahkan peraturan terkait seperti Taksonomi Uni Eropa, Mekanisme Penyesuaian Batas Karbon (CBAM), dan Arahan Uji Tuntas Keberlanjutan Perusahaan (CSDDD) *9) .
Di sisi lain, bagi "gelombang pertama" perusahaan yang telah menyerahkan pengungkapan tahun fiskal 2024 mereka berdasarkan ESRS saat ini, hal ini akan memerlukan restrukturisasi standar yang signifikan, yang membutuhkan sumber daya yang besar untuk transisi. Permintaan Komisi Eropa kepada EFRAG untuk merevisi ESRS mencakup peningkatan keselarasan dengan standar pengungkapan keberlanjutan internasional. Namun, terdapat banyak perbedaan dalam item pengungkapan, cakupan, dan terminologi antara standar IFRS S dan SSBJ berbasis materialitas keuangan dan Standar GRI berbasis dampak, sehingga standar tersebut tidak dapat digunakan untuk perusahaan pelapor. GRI, dengan mengutip panduan Standar GRI (GRI 3) sebagai sarana untuk mendefinisikan dan menilai materialitas, telah menyerukan agar ESRS mengutip standar internasional di bidang yang tidak tercakup oleh ESRS, seperti pajak dan item pengungkapan khusus sektor. *10
EFRAG akan memikul tanggung jawab besar untuk meninjau sejumlah besar komentar dan menyelesaikan draf revisi hanya dalam dua bulan ke depan, tetapi kami menunggu sejauh mana draf tersebut akan direvisi dari versi aslinya ketika dipublikasikan pada akhir November.
Apa yang perlu dilakukan perusahaan Jepang
Meskipun penerapan Direktif Pelaporan Keberlanjutan Perusahaan ( Canadian Social Responsibility and Review) kepada perusahaan-perusahaan Eropa yang terdampak "gelombang kedua dan ketiga" telah ditunda selama dua tahun, belum ada keputusan baru yang dibuat mengenai penerapannya kepada perusahaan induk di luar Uni Eropa yang memiliki anak perusahaan atau cabang di dalam Uni Eropa, dan persyaratan untuk melaporkan berdasarkan ESRS (yang akan diterbitkan pada tahun 2029) mulai tahun fiskal 2028 tetap berlaku. Penerapan materialitas ganda dan kebutuhan akan jaminan pihak ketiga, meskipun terbatas, tetap tidak berubah.
Meskipun diskusi mengenai penyederhanaan sedang berlangsung, perusahaan-perusahaan Jepang yang tercakup dalam CSRD mungkin akan menyesalinya di kemudian hari jika mereka menunda Direktif Pelaporan Keberlanjutan Perusahaan. Direktif Pelaporan Keberlanjutan Perusahaan menetapkan bahwa anak perusahaan dibebaskan dari persyaratan pengungkapan terpisah jika perusahaan induknya di luar wilayah tersebut membuat pengungkapan terkonsolidasi menggunakan standar pengungkapan yang setara. Oleh karena itu, perusahaan dapat memulai persiapan sekarang menggunakan standar IFRS S/SSBJ dan GRI tanpa menunggu ESRS difinalisasi. Kami menyarankan agar perusahaan melakukan penilaian materialitas ganda yang menyeluruh dan segera membangun sistem yang menggunakan alat pengumpulan dan analisis data untuk mengumpulkan berbagai informasi ESG secara andal dari setiap Lokasi dan rantai pasokan.
*1)European Commission, Corporate Sustainability Reporting website. https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_en ;
*2)European Commission, Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU of the European Parliament and of the Council as regards sustainability reporting standards. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=OJ:L_202302772 ;
*3) Mario Draghi, Masa Depan Daya Saing Eropa – Strategi Daya Saing untuk Eropa, Komisi Eropa, September 2024. https://commission.europa.eu/topics/eu-competitiveness/draghi-report_en ;
*4)Euractive, “Commission's new omnibus slashes green reporting to catch up with US”, 26 February 2025. https://www.euractiv.com/news/commissions-new-omnibus-slashes-green-reporting-to-catch-up-with-us ;
*5)Workiva, FAQ: What you need to know about the ESRS consultation https://www.workiva.com/ESRS-consultation
*6)ERM, The EU’s Sustainability Shift: What you need to know about the new ESRS Exposure Drafts, 14 August 2025. https://www.erm.com/insights/the-eus-sustainability-shift-what-you-need-to-know-about-the-new-esrs-exposure-drafts ;
*7)EFRAG, Draft Amended ESRS: Basis for Conclusions, July 2025. https://www.efrag.org/sites/default/files/media/document/2025-07/Amended_ESRS_Exposure_Draft_July_2025_Basis_for_Conclusions.pdf ;
*8)Coolset, ESRS July 2025 Update: What’s changed and what companies need to do, 7 August 2025. https://www.coolset.com/academy/esrs-july-2025-update-whats-changed-and-what-companies-need-to-do ;
*9) Silakan lihat komentar berikut.
Ropes & Gray, Summer of Direktif Pelaporan Keberlanjutan Perusahaan Redux: An In-Depth Look at EFRAG’s Proposed Changes to the ESRS, 14 August 2025. https://www.ropesgray.com/en/insights/viewpoints/102kzwq/summer-of-csrd-redux-an-in-depth-look-at-efrags-proposed-changes-to-the-esrs-1 ;
Latham & Watkins, EFRAG Releases Proposed Amended ESRS for Public Consultation, 12 August 2025. https://www.lw.com/en/insights/efrag-releases-proposed-amended-esrs-for-public-consultation
EY, Perkembangan Keberlanjutan Uni Eropa – ESRS; Pembaruan Draf Paparan (Vol. 4), Agustus 2025. https://www.ey.com/content/dam/ey-unified-site/ey-com/en-gl/technical/ifrs-technical-resources/documents/ey-gl-eu-sustainability-developments-v4-08-2025.pdf ;
*10)Global Reporting Initiative, Impact Focus of the ESRS Must Be Strengthened, 25 September 2025. https://www.globalreporting.org/news/news-center/impact-focus-of-the-esrs-must-be-strengthened ;
Artikel terkait
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
Webinar Berkelanjutan
-
[UPDATER Disponsori Bersama] Tren Terkini dalam Revisi Protokol GHG dan Integrasi ISO: Apa yang Harus Disiapkan Perusahaan Sekarang, Dilihat dari Latar Belakang Integrasi
Lokasi: Daring (Zoom)Biaya partisipasi: Gratis -
[Siaran Langsung Rekaman] [Disponsori bersama oleh Sokotec] Untuk memastikan pengungkapan SSBJ yang lancar – Aspek praktis manajemen data GHG dan persiapan jaminan –
Lokasi: Daring (dilaksanakan melalui Teams)Biaya partisipasi: Gratis -
[Siaran Rekaman] Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
-
Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam—KTT Kumamoto Mengungkapkan Dua Pilar Dampak dan "Ketergantungan"