Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam—KTT Kumamoto Mengungkapkan Dua Pilar Dampak dan "Ketergantungan"


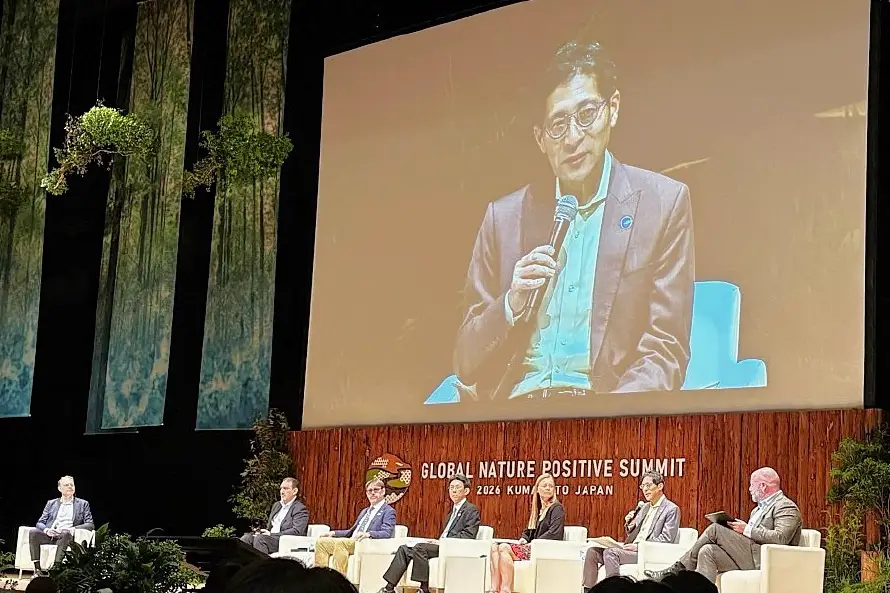
Wakil Ketua Dewan Standar Keberlanjutan Global (GSSB)
Anggota Kelompok Kerja Pakar (TWG) Protokol GHG
Direktur Lembaga Penelitian Zeroboard Tomoo Machiba
1 Agustus 2026
KTT Global Nature Positive ke-2 (GNPS2026) diadakan di Kota Kumamoto, "Kota Air," selama dua hari dari tanggal 14 hingga 15 Juli 2026, dan diakhiri dengan adopsi "Deklarasi Kumamoto" *1) . Pertemuan internasional yang langka di Jepang ini menarik sekitar 2.700 peserta, terutama dari perusahaan dan Lembaga Keuangan baik domestik maupun internasional, dan berfungsi sebagai forum untuk menggeser fokus diskusi dari "cita-cita ke tindakan" menuju target 2030 dari Kerangka Kerja Kunming-Montreal untuk Keanekaragaman Hayati (GBF) *2) . Saya menghadiri KTT tersebut mewakili Dewan Standar Keberlanjutan Global (GSSB) dari Global Reporting Initiative (GRI), dan berbicara pada sesi pleno tentang interoperabilitas standar terkait modal alam. Saya juga berpartisipasi dalam pertukaran informasi dengan badan-badan PBB dan organisasi internasional, dan, bersama dengan Tony Goldner, CEO dari Satuan Tugas Pengungkapan Keuangan Terkait Alam (TNFD), merencanakan dan melaksanakan dialog informal dengan perusahaan-perusahaan Jepang. Makalah ini akan membahas fase implementasi inisiatif Positif Alam yang diuraikan pada pertemuan puncak tersebut, dan perlunya secara langsung mengatasi ketergantungan pada modal alam selain dampak, ketika mempertimbangkan risiko dan peluang keuangan perusahaan yang muncul dari keanekaragaman hayati.
KTT tersebut menunjukkan pergeseran ke arah "tindakan".
GNPS2026, setelah acara perdananya di Sydney pada tahun 2024, diselenggarakan bersama oleh Nature Positive Initiative (NPI), sebuah koalisi internasional yang terdiri dari organisasi konservasi, lembaga penelitian, dan bisnis, serta Komite Jepang dari International Union for Conservation of Nature (IUCN-J). Tempat acara, Aula Kastil Kumamoto, dipenuhi oleh para pemimpin domestik dan internasional, termasuk Yang Mulia Putri Hisako Takamado, Presiden Kehormatan BirdLife International, dan Paul Polman, mantan CEO Unilever, yang terlibat dalam diskusi beragam tentang strategi perusahaan, keuangan, teknologi, konservasi laut, dan pengelolaan daerah aliran sungai. Pameran yang menyertainya, "NATURE TECH!", dipenuhi oleh mahasiswa lokal, menciptakan suasana yang meriah dan ramai. Deklarasi Kumamoto, yang diumumkan pada penutupan konferensi, didukung oleh 85 organisasi, termasuk 41 perusahaan swasta. Pandangan ini menganggap transisi menuju ekonomi yang positif terhadap alam bukan sebagai biaya tetapi sebagai investasi, dan menganjurkan konsistensi dalam pengukuran, evaluasi, dan pelaporan, integrasi solusi berbasis alam (NbS) dengan dekarbonisasi, dan transisi yang adil, menunjukkan komitmen untuk menghubungkan upaya-upaya ini dengan Konferensi Para Pihak ke-17 Konvensi Keanekaragaman Hayati (COP17) yang akan diadakan di Yerevan, ibu kota Armenia, pada Oktober 2026. *3)*4)
Kota Kumamoto, sebagai tuan rumah, sendiri menunjukkan bahwa ketergantungan tidak dapat dianggap sebagai teori abstrak semata. Sebagai "kota air tanah terkemuka di dunia," yang sepenuhnya bergantung pada air tanah untuk pasokan air minumnya, kota ini telah membangun upaya pengisian ulang air hulu dan kolaborasi daerah aliran sungai, sementara masuknya Industri terkait semikonduktor menghadirkan beban baru pada sumber daya air *2) . Perspektif yang memandang hutan, sungai, lahan pertanian, dan kota sebagai satu lanskap tunggal sangat diperlukan, dan hasil dari sikap positif terhadap alam tidak cukup hanya dengan tindakan di tempat oleh masing-masing perusahaan. Pada pertemuan puncak tersebut, risiko air di sektor teknologi dan pengelolaan air skala daerah aliran sungai (manajemen dan konservasi sumber daya air) dibahas, dan pendapat dipertukarkan mengenai penggunaan sumber daya alam yang berkelanjutan dan meminimalkan bebannya. Saya merasa bahwa nilai sebenarnya dari pertemuan puncak tersebut terletak bukan pada deklarasi itu sendiri, tetapi pada kenyataan bahwa perusahaan, investor, dan badan Pengaturan standar mulai secara konkret mendefinisikan apa yang harus diukur, apa yang harus diungkapkan, dan bagaimana menghubungkannya dengan alokasi modal yang mendukung aktivitas berkelanjutan.
"Ketergantungan" sebagai prasyarat bagi risiko dan peluang
Dalam diskusi mengenai pengungkapan terkait alam, Target 15 GBF 2030 mendorong pemerintah untuk mewajibkan perusahaan menilai dan mengungkapkan risiko, ketergantungan, dan dampak yang terkait dengan keanekaragaman hayati *5) , dan TNFD memperlakukan ketergantungan, dampak, dan risiko serta peluang (DIRO) secara keseluruhan *6) . Namun, Standar Pengungkapan Keberlanjutan IFRS S1 (Persyaratan Umum) dan Standar Pengungkapan Umum Dewan Standar Keberlanjutan Jepang (SSBJ) hanya menjelaskan bahwa ketergantungan perusahaan pada sumber daya dan hubungan dalam rantai nilainya terkait dengan risiko dan peluang. Standar Pelaporan Keberlanjutan Eropa (ESRS) mendefinisikan ketergantungan dalam Lampiran II sebagai "suatu keadaan di mana proses bisnis bergantung pada sumber daya alam, manusia, dan sosial" dan mensyaratkan pertimbangan dalam penilaian materialitas ganda, tetapi tidak mendefinisikan indikator standar khusus untuk ketergantungan dalam E4 (Keanekaragaman Hayati). GRI telah lama bertanggung jawab atas transparansi mengenai dampak yang ditimbulkan oleh organisasi terhadap perekonomian, lingkungan, dan masyarakat, dan ketergantungan telah menjadi celah dalam sistem pelaporan global *7) .
Detail spesifik mengenai ketergantungan menjadi lebih jelas ketika kita mempertimbangkan industrinya. Bagi produsen minuman, ketergantungannya adalah volume dan kualitas air di daerah aliran sungai; untuk industri pangan dan pertanian, ketergantungannya adalah serangga penyerbuk dan tanah; untuk industri semikonduktor dan pusat data, ketergantungannya adalah air untuk manufaktur dan pendinginan; untuk industri kertas dan kayu, ketergantungannya adalah sumber daya hutan; dan untuk industri perikanan dan pelayaran, ketergantungannya adalah ekosistem laut. Bagi lembaga keuangan, ketergantungan ini menjadi risiko bagi seluruh portofolio melalui penerima investasi dan pinjaman serta kontrak asuransi. Jika ketergantungan ini goyah, hal itu dapat menyebabkan dampak finansial seperti penghentian operasional, peningkatan biaya pengadaan, dan perubahan biaya asuransi dan modal. Di sisi lain, investasi dalam konservasi sumber daya air, pertanian regeneratif, dan pengadaan berkelanjutan dapat menawarkan pengurangan risiko dan peluang bisnis. Mengingat situasi ini, GRI, TNFD, dan Prinsip-Prinsip Investasi Bertanggung Jawab PBB (PRI) bersama-sama menyelenggarakan pertemuan informal pada pagi hari kedua KTT untuk mendengarkan pendapat dan membahas manfaat dari pengintegrasian ketergantungan secara lebih sistematis ke dalam pengungkapan, dengan mengundang investor domestik, perusahaan bisnis, praktisi penjaminan, serta pemangku kepentingan lingkungan dan kebijakan.
Pada awal pertemuan, CEO TNFD Goldner mengindikasikan bahwa ketergantungan telah diposisikan dalam Rekomendasi TNFD dan Target GBF 15, bahwa penilaian ketergantungan secara praktis dapat dilakukan dalam praktik pengungkapan TNFD awal dan telah mengarah pada tindakan korporasi, dan bahwa pengawasan investor menunjukkan peningkatan minat pada ketergantungan. Kemudian, ia bertanya kepada para peserta tentang kemungkinan untuk membahas ketergantungan secara lebih eksplisit dalam Standar GRI, yang memiliki landasan global dalam pengungkapan dampak, dari perspektif penyelarasan seluruh sistem pelaporan. Esther Ann dari pengembang yang berbasis di Singapura, Citi Developments (Anggota Dewan Pengawas GRI), yang juga berpartisipasi dalam pertemuan London Climate Week pada bulan Juni, berbicara dari perspektif korporasi, menyatakan bahwa mempertimbangkan ketergantungan secara praktis menghubungkan "transparansi dampak" dan pelaporan materialitas ganda dari "informasi risiko-peluang dan nilai keuangan," dan bahwa pendekatan LEAP (Discovery, Diagnosis, Assessment, Preparedness) TNFD*8) berguna tidak hanya untuk risiko tetapi juga untuk menemukan kesepakatan yang positif bagi alam yang terkait dengan peluang dan keuangan.
Dalam diskusi terbuka selanjutnya, aspek praktis pengungkapan ketergantungan diperdebatkan tanpa menyebutkan nama pembicara. Ketergantungan dan dampak adalah fakta yang dapat diamati yang berakar pada masa lalu dan masa kini, sementara risiko dan peluang adalah proyeksi masa depan berdasarkan asumsi dan skenario. Oleh karena itu, informasi ketergantungan seharusnya bukan hanya tambahan pada pengungkapan risiko, tetapi lebih merupakan dasar bagi pengguna untuk memverifikasi validitas dampak keuangan yang diantisipasi oleh manajemen. Investor juga tidak hanya mencari kesimpulan risiko yang dikemas, tetapi juga fakta konkret seperti lokasi, bahan baku, dan tingkat ketergantungan dalam penjualan. Menerjemahkan ketergantungan dan dampak yang diukur dalam satuan alam menjadi dampak keuangan dalam satuan moneter merupakan tantangan sekaligus titik fokus perhatian. Meskipun risiko fisik seperti air dan pengadaan seringkali sudah dipahami di lapangan, masih ada jarak untuk memperlakukan ketergantungan sebagai Masalah alokasi modal bagi dewan direksi, dan pandangan yang diungkapkan adalah bahwa transparansi dalam proses bagaimana ketergantungan diidentifikasi menggunakan LEAP, dll., berguna bersamaan dengan indikator. Standardisasi diperlukan untuk perbandingan, tetapi kehati-hatian disampaikan terhadap keseragaman yang berlebihan yang menghapus konteks ekologis sektor dan lokasi.
Dalam diskusi panel pada sesi pleno, penulis menjelaskan interoperabilitas GRI dan TNFD sebagai berikut: Meskipun keduanya memiliki tujuan yang berbeda, keduanya saling melengkapi, dan dengan menggunakan informasi keanekaragaman hayati yang telah dikumpulkan perusahaan sekali, GRI dapat digunakan untuk dampak terhadap alam, dan TNFD dapat digunakan untuk risiko, peluang (dan ketergantungan) terhadap bisnis, sehingga mendukung kedua sisi materialitas ganda tanpa pelaporan ganda *9) . Memastikan bahwa ketergantungan tidak diabaikan adalah Masalah praktis selanjutnya dalam membawa interoperabilitas ini lebih dekat ke bentuk lengkapnya. Sebagai ringkasan dari dialog tersebut, terdapat arahan bersama bahwa pengungkapan ketergantungan tidak boleh menggantikan dampak atau risiko dan peluang, tetapi harus menjadi komponen yang lebih eksplisit dan struktural dalam sistem pelaporan global.
Penempatan indeks "Keadaan Alam" (SoN)
Sementara itu, NPI, salah satu penyelenggara KTT, sedang berupaya membangun konsensus tentang indeks "Keadaan Alam" (SoN) sebagai ukuran umum untuk mengukur kehilangan dan pemulihan alam. Dengan menggunakan tahun 2020 sebagai tahun dasar, dengan target waktu menghentikan atau membalikkan kerugian pada tahun 2030 dan pemulihan pada tahun 2050, mereka telah mengembangkan draf indikator, terutama untuk wilayah daratan, dan telah maju ke tahap uji coba pada tahun 2025 dan konsultasi akhir pada Februari-Maret 2026 *10) . Perusahaan Jepang seperti Kirin Holdings dan Oji Holdings juga berpartisipasi dalam uji coba tersebut *11) . Meskipun ada indikator umum jumlah emisi untuk perubahan iklim, terdapat lebih dari beberapa ratus indikator untuk alam, dan terdapat kurangnya pemahaman bersama tentang apa yang dimaksud dengan pemulihan, dan SoN merupakan upaya untuk mengisi kesenjangan tersebut. Para peserta KTT telah menantikan pengumuman di Kumamoto, tetapi penentuan formal dari penentuan skala penuh rangkaian indikator dan integrasinya ke dalam kerangka kerja yang ada ditunda hingga COP17.
Kuncinya di sini adalah pembagian peran antara Keadaan Alam (State of Nature/SoN) dan pengungkapan perusahaan. SoN menunjukkan perubahan dalam keadaan alam itu sendiri, di lokasi, lanskap, dan bahkan secara global. Perbedaan dari keadaan tahun dasar mengukur apakah alam sedang pulih atau terus mengalami kerusakan. Dampak perusahaan menunjukkan jalur kontribusi negatif (atau positif) terhadap keadaan tersebut, sementara ketergantungan menunjukkan jalur kerentanan terhadap Layanan ekosistem dan modal alam yang diandalkan oleh bisnis. Risiko dan peluang terwujud sebagai dampak keuangan dari jalur-jalur ini terhadap pendapatan, biaya, nilai aset, dan penggalangan modal. Dengan mendefinisikan garis dasar dan perbedaan, SoN dapat secara lebih objektif menunjukkan seberapa besar aktivitas dan investasi perusahaan berkontribusi pada pemulihan alam di lokasi atau lanskap tertentu. SoN bukan hanya penerus TNFD, tetapi penggabungannya ke dalam TNFD, GRI, dan Target Berbasis Sains untuk Alam (Science Based Targets for Nature/SBTs) *12) sedang dibahas, dan akan menjadi "komponen" untuk membuat penilaian keadaan alam lebih substansial *2) . Adalah rasional untuk terlebih dahulu mempersiapkan data lapangan dan proses evaluasi seperti LEAP, sehingga standar umum yang disebut SoN dapat ditetapkan dan dihubungkan setelah selesai dirumuskan. Mengingat bahwa wilayah daratan lebih maju dan wilayah air tawar serta laut masih dalam tahap pengembangan, SoN seharusnya tidak dianggap sebagai produk jadi, tetapi sebagai kerangka kerja yang masih terus berkembang.
Persimpangan dengan TISFD—struktur kerangka yang sama untuk "manusia"
Kerangka kerja "dampak dan ketergantungan sebagai fakta" dan "risiko dan peluang sebagai pertimbangan" ini tidak terbatas pada tema keanekaragaman hayati. Satuan Tugas tentang Ketidaksetaraan dan Pengungkapan Keuangan Sosial (TISFD), yang menerbitkan versi beta 0.1 pada Mei 2026, dimulai dengan "Keadaan Manusia" dan secara jelas mengartikulasikan dalam kerangka kerja "IDRO" sebuah logika yang menghubungkan dampak pada hak asasi manusia dan ketidaksetaraan dengan ketergantungan pada keterampilan, angkatan kerja, dan penerimaan sosial terhadap risiko dan peluang di tingkat organisasi dan sistemik *13) . Keterkaitan antara degradasi lingkungan yang memperburuk pelanggaran hak asasi manusia dan ketidaksetaraan, dan ketidaksetaraan yang melemahkan dukungan sosial untuk transisi hijau, juga diposisikan sebagai premis untuk manajemen risiko terintegrasi (Gambar). Hal ini sejalan dengan penyebutan transisi yang adil dan pendekatan holistik dalam Deklarasi Kumamoto.
Gambar: Hubungan antara Ketergantungan, Dampak, dan Risiko/Peluang Keuangan seperti yang diilustrasikan oleh TNFD dan TISFD
Diagram kiri: Zeroboard yang dibuat berdasarkan TNFD *6) (lihat Gambar 11 di halaman 29), Diagram kanan: TISFD *13)
Bagi perusahaan, sangat penting untuk memahami "apa yang menjadi ketergantungan mereka dan bagaimana mereka memengaruhinya" di bidang iklim, alam, dan masyarakat, daripada memperlakukan TNFD dan TISFD sebagai isu kepatuhan yang terpisah, menggunakan infrastruktur data dan kerangka kerja tata kelola yang sama. Dengan perluasan pengungkapan modal manusia dalam laporan sekuritas dan implementasi paralel peraturan pengungkapan seperti IFRS S/SSBJ, SASB, GRI, dan Direktif Pelaporan Keberlanjutan Perusahaan/ESRS, membangun bahasa umum IDRO/DIRO di dalam organisasi sejak dini sebenarnya akan mengurangi beban pengungkapan di masa mendatang. Sama seperti pengungkapan iklim wajib yang telah menyebabkan pembentukan struktur organisasi, perusahaan yang memiliki sistem untuk "mengukur, menerjemahkan, dan membahas di dewan direksi" untuk alam akan lebih kuat dalam menghadapi peraturan dan tuntutan investor di masa mendatang.
Implikasi bagi perusahaan Jepang
Terkait ketergantungan dan Sistem Jaringan (SoN), perusahaan Jepang harus memprioritaskan empat poin berikut. Pertama, alih-alih membatasi ketergantungan pada kebijakan abstrak di kantor pusat, mereka harus mengidentifikasinya di tingkat Lokasi, bahan baku, dan pemasok, serta mencoba menghubungkannya dengan penjualan dan operasional. Misalnya, pada tingkat yang lebih rinci seperti "daerah aliran sungai tempat pabrik utama mengambil airnya" atau "berapa persen penjualan bergantung pada produk pertanian atau wilayah laut tertentu." Kedua, alih-alih membuat informasi untuk setiap kriteria, mereka harus merancang sistem untuk menggunakan data yang dimasukkan secara kolektif melalui lensa setiap DIRO (Organisasi Penelitian Diagnostik dan Industri). Ketiga, tanpa menunggu konfirmasi akhir SoN, mereka harus mengatur data air, penggunaan lahan, dan keanekaragaman hayati yang ada sebagai jalur dari "keadaan alami." Keempat, dengan mempertimbangkan diskusi TISFD (Ilmu Pengetahuan dan Pengembangan Pihak Ketiga), mereka harus mulai memetakan ketergantungan pada modal alam dan manusia di seluruh sistem, dengan memanfaatkan kerangka pelaporan terintegrasi. Dengan demikian, mereka dapat bersiap untuk menanggapi pengungkapan ketergantungan dan SoN tanpa menghabiskan waktu dan upaya tambahan.
Setelah Kumamoto, KTT berikutnya dijadwalkan akan diadakan di India, dan kemajuan implementasi GBF akan diteliti secara cermat di COP17. Seperti yang telah ditunjukkan oleh pengelolaan kolaboratif daerah pedesaan dan daerah aliran sungai, kemakmuran bergantung pada ekosistem yang sehat dan hubungan antara wilayah dan masyarakat. Ketahanan organisasi pun serupa; sikap positif terhadap alam menjadi Masalah manajemen yang terukur hanya ketika mempertimbangkan tidak hanya kinerja keuangan tetapi juga dampak dan ketergantungan pada manusia dan alam. Penting juga untuk dicatat bahwa dalam penjaminan pihak ketiga dan dialog investor, penjelasan narasi dan proses spesifik akan diminta selain data numerik.
*1) Situs web Nikkei BP "Global Nature Positive Summit 2026"
https://events.nikkeibp.co.jp/event/2026/GNPS_jp*2) Naoki Adachi, "Dari Ideal Menuju Tindakan: Pertanyaan Apa yang Akan Diajukan di KTT Global Nature Positive Kumamoto," Sustainable Brands Japan, 13 Juli 2026.
https://www.sustainablebrands.jp/news/1311169*3) Takahiro Soma, "85 Perusahaan Mendukung 'Deklarasi Kumamoto' yang Positif terhadap Alam, Mendorong Tindakan Menuju Realisasi pada Tahun 2030," Nikkei Business Online, 16 Juli 2026.
https://business.nikkei.com/atcl/gen/19/00896/071500014*4) Surat Kabar Ekonomi Pariwisata, "KTT Global Nature Positive 2026 Berakhir," 21 Juli 2026.
https://www.kankokeizai.com/2607211130kks*5) Kementerian Lingkungan Hidup, halaman "Kerangka Kerja Keanekaragaman Hayati Kunming-Montreal"
https://www.env.go.jp/nature/biodiversity/kmgbf.html*6) Satuan Tugas Pengungkapan Keuangan Terkait Alam (TNFD), "Rekomendasi Satuan Tugas Pengungkapan Keuangan Terkait Alam" (versi Jepang), September 2023.
https://tnfd.global/wp-content/uploads/2024/02/自然関連財情報交訳作業隊のおすすめ言_2023.pdf*7) TNFD, “TNFD responds to ESRS consultation”, 5 June 2026.
https://tnfd.global/tnfd-responds-to-esrs-consultation/*8) Kementerian Lingkungan Hidup, "Penjelasan LEAP/ TNFD," Lokakarya Pengungkapan Keuangan Terkait Alam (Edisi Lanjutan), Sesi ke-1, 29 November 2023.
https://www.env.go.jp/content/000178847.pdf*9) Global Reporting Initiative (GRI), “Accountability for impacts is essential to secure a nature-positive future”, press release, 16 July 2026.
https://www.globalreporting.org/news/news-center/accountability-for-impacts-is-essential-to-secure-a-nature-positive-future*10) Nature Positive Initiative (NPI), Consultation Brief: Finalisingconsensus on a universal state of nature metrics framework, 11 February 2026.
https://www.naturepositive.org/app/uploads/2026/02/Consultation-Brief_State-of-Nature-Metrics_Feb26.pptx.pdf>*11) Kaori Fujita, "Memvisualisasikan 'Keadaan Alami' Jerapah dan Pangeran dengan Indikator: Persiapan untuk Pengungkapan TNFD," Nikkei Business Online, 23 Juni 2026.
https://business.nikkei.com/atcl/gen/19/00896/061900004*12) Science-based Targets Network (SBTN), "Nature SBTs Corporate Manual - Pengaturan Science-Based Targets Related to Nature" (versi Jepang), Februari 2025.
SBTN*13) Taskforce on Inequality and Social-related Financial Disclosures (TISFD), The TISFD Framework: Recommendations on disclosure of people-related information by businesses and financial institutions, Beta Version 0.1, 26 May 2026.
https://www.tisfd.org/frameworks/tisfd-framework-beta-version-0-1
Artikel terkait
-
Menganalisis Draf Paparan Standar Pengungkapan UE "ESRS-40a" untuk Perusahaan Non-UE - Batasan Dampak dan Standar Sukarela Rantai Nilai (Periode Komentar Publik Berakhir 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
-
Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam - Dua Pilar Dampak dan "Ketergantungan" seperti yang Ditunjukkan pada KTT Kumamoto
-
Apa itu Keamanan Rantai Pasokan? Penjelasan tentang desain implementasi dan sistem evaluasi SCS untuk mencegah risiko gangguan pengadaan.
Webinar Berkelanjutan
-
[Siaran Rekaman] Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
[Disponsori oleh Keidanren] Apa yang dapat dilakukan AI untuk membuat masyarakat berkelanjutan?
~ Konferensi Ulang Tahun ke-5 Zeroboard" Zeroboard Day 2026" ~Lokasi: Daring (Zoom) *Siaran arsip akan tersedia di kemudian hari.Biaya partisipasi: Gratis -
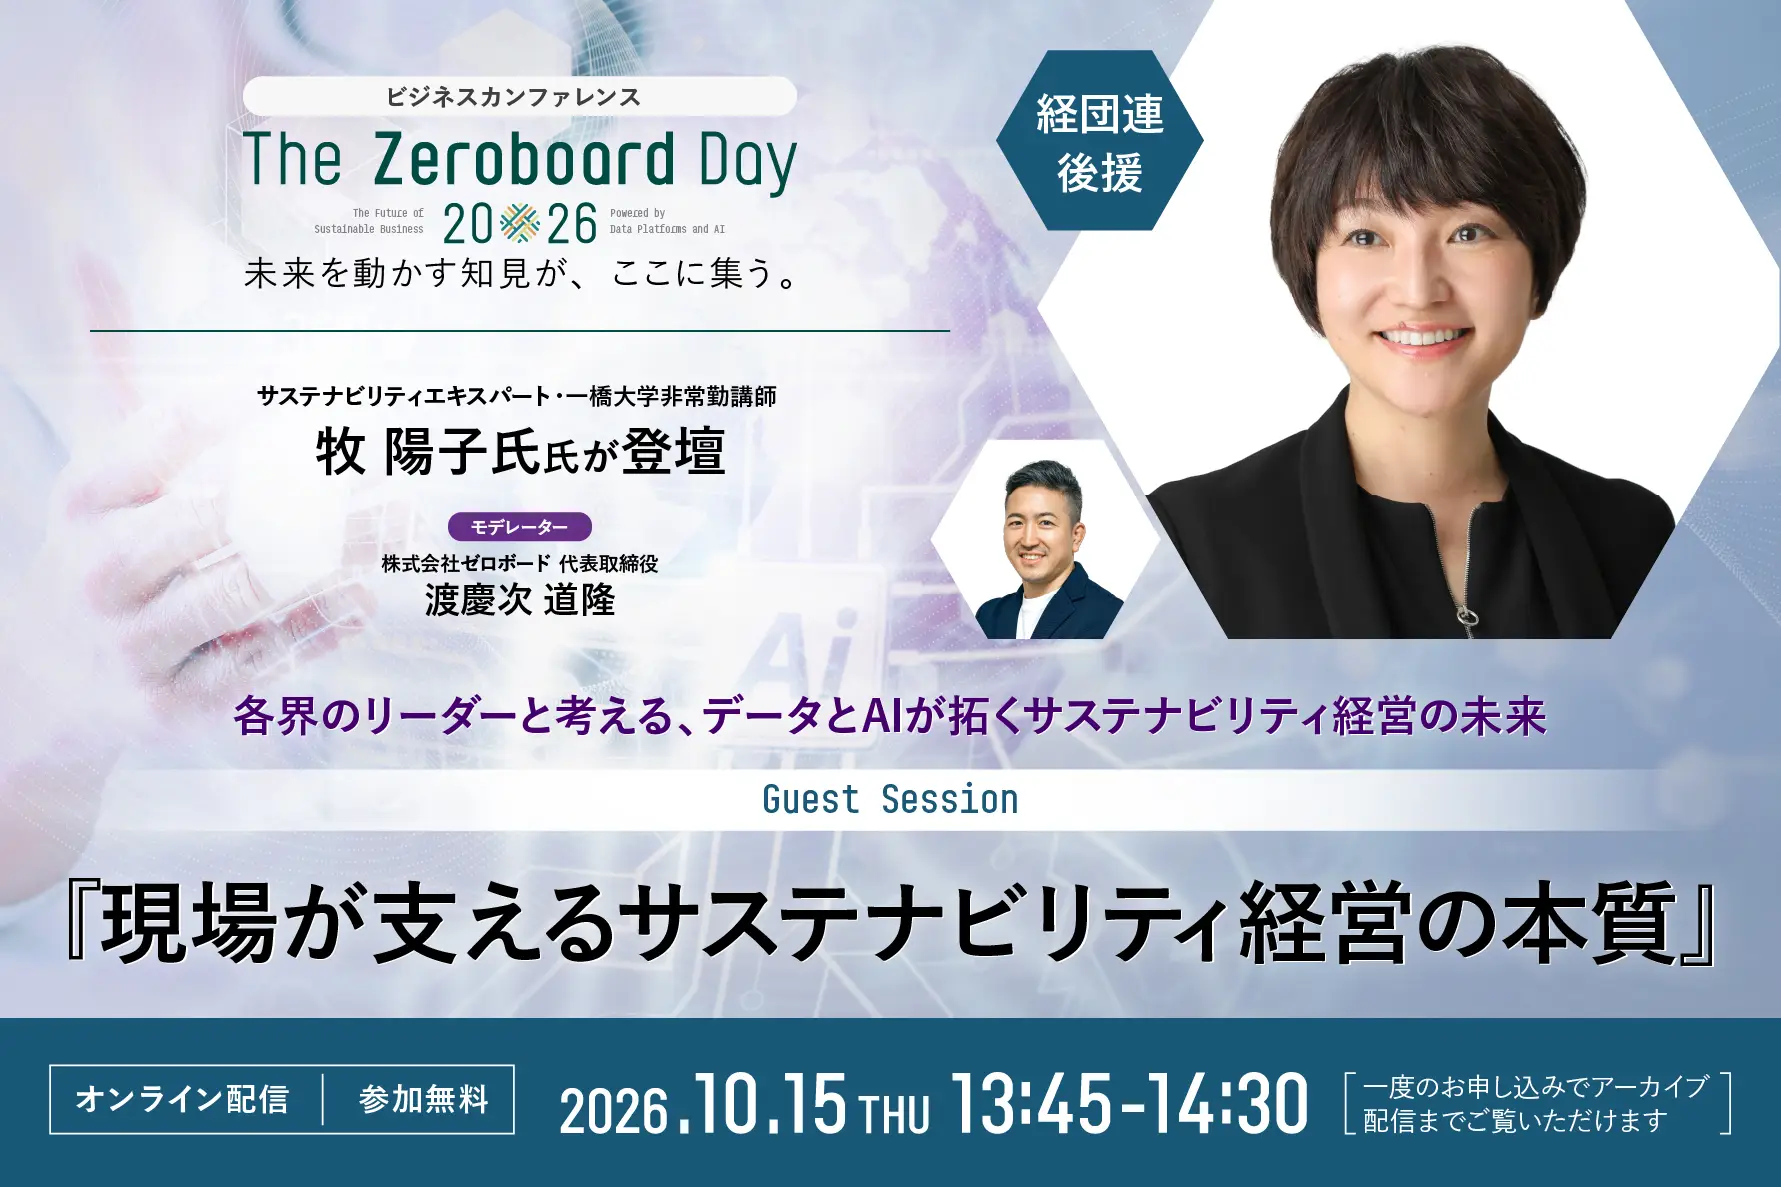
[Disponsori oleh Keidanren] Esensi Manajemen Keberlanjutan yang Didukung oleh Garda Terdepan: Konferensi Peringatan 5 Tahun Zeroboard"Hari Zeroboard 2026"
Lokasi: Daring (Zoom) *Siaran arsip akan tersedia di kemudian hari.Biaya partisipasi: Gratis
-
Menganalisis Draf Paparan ESRS-40a, Standar Pengungkapan untuk Perusahaan Non-Uni Eropa: Batasan Dampak dan Standar Rantai Nilai Sukarela (Periode Komentar Publik Berakhir 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
-
Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam—KTT Kumamoto Mengungkapkan Dua Pilar Dampak dan "Ketergantungan"
-
Apa itu Keamanan Rantai Pasokan? Penjelasan tentang desain implementasi dan sistem evaluasi SCS untuk mencegah risiko gangguan pengadaan.
-
Merasakan keterbatasan dalam mengelola survei pemasok (survei CSR) dengan Excel? Bagaimana sistematisasi SAQ dapat mengatasi masalah ini.