Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)


Wakil Ketua Dewan Standar Keberlanjutan Global (GSSB)
Anggota Kelompok Kerja Pakar (TWG) Protokol GHG
Direktur Lembaga Penelitian Zeroboard Tomoo Machiba
1 September 2026
Pada tanggal 23 Juli 2026, European Financial Reporting Advisory Group (EFRAG) menerbitkan draf paparan standar pelaporan keberlanjutan "ESRS-40a" (sebelumnya dikenal sebagai N ESRS) untuk perusahaan di luar Uni Eropa (selanjutnya disebut ESRS-40a ED) *1) , dan sedang melakukan konsultasi publik (komentar publik) hingga 31 Oktober *2) . Perusahaan kami baru-baru ini menyelenggarakan webinar yang menampilkan Mari Kataoka, salah satu penulis "Buku Pegangan ESRS" (Chuo Keizai-sha) dan direktur Asosiasi Umum "Harmoni antara Pemegang Saham, Perusahaan, dan Masyarakat," untuk menjelaskan gambaran ESRS-40a, ESRS (Standar Pelaporan Keberlanjutan Eropa) yang direvisi dengan item pengungkapan yang telah diselesaikan, dan "standar sukarela" untuk perusahaan dengan kurang dari 1.000 karyawan dalam rantai nilai. Artikel ini menjelaskan informasi terbaru seputar ESRS dan poin-poin praktis yang perlu diperhatikan oleh perusahaan Jepang, berdasarkan Isi webinar tersebut.
 Mari Kataoka dan penulis saat berbincang di webinar perusahaan kami (25 Agustus 2026)
ESRS yang direvisi telah diselesaikan – sekitar 90% item tercakup, item pengungkapan dikurangi sebesar 61%.
ESRS-40a adalah standar yang dikembangkan berdasarkan ESRS, yang merupakan standar implementasi untuk perusahaan-perusahaan Uni Eropa di bawah Arahan Pelaporan Keberlanjutan Perusahaan (Direktif Pelaporan Keberlanjutan Perusahaan). Pada Februari 2025, Komisi Eropa mengusulkan "Omnibus I," yang menguraikan langkah-langkah untuk mengurangi beban pelaporan pada perusahaan-perusahaan Eropa untuk mempertahankan daya saing mereka. Sebagai tanggapan, EFRAG melanjutkan dengan mempertimbangkan versi yang disederhanakan dan menyerahkan draf akhir kepada Komisi Eropa pada Desember 2025. Pada 3 Juli 2026, Komisi Eropa mengadopsi "ESRS Revisi" (berganti nama dari ESRS Sederhana) sebagai peraturan delegasi C(2026)5010. Setelah disetujui oleh Parlemen Eropa dan Dewan Eropa, peraturan ini akan diterbitkan secara resmi pada paruh kedua tahun yang sama *3) (Gambar 1).
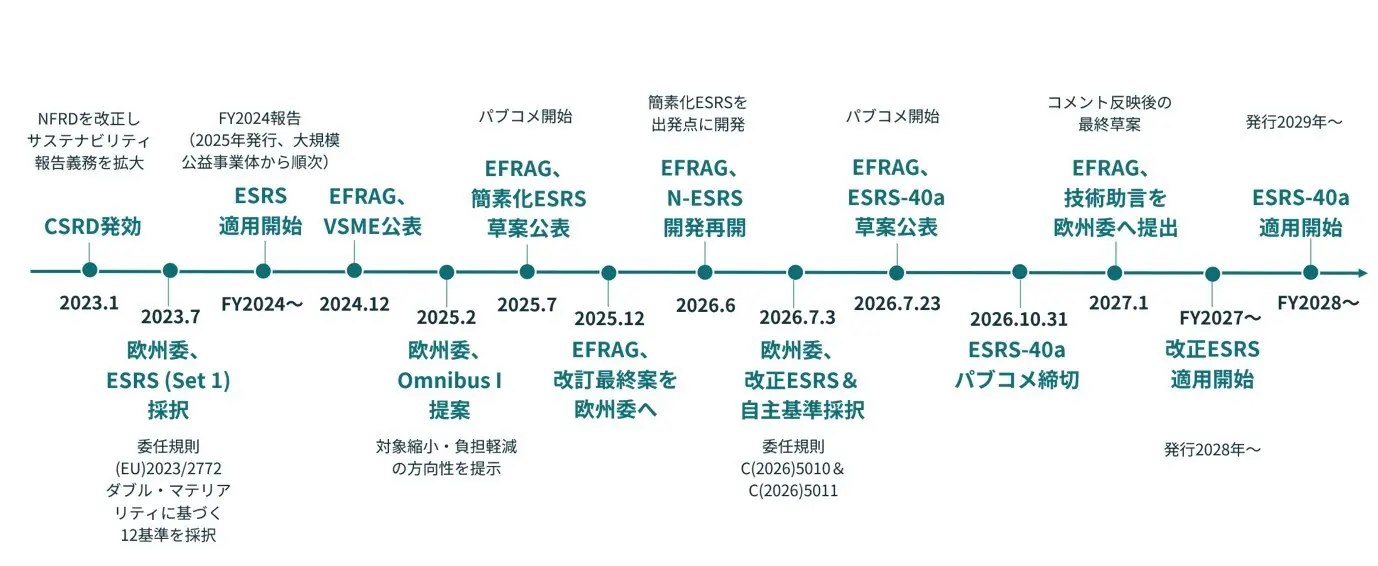 Gambar 1: Garis waktu seputar revisi ESRS <br />Pembuatan papan Zero
Poin-poin utama dari Isi yang telah difinalisasi mencakup peningkatan signifikan pada ambang batas untuk perusahaan yang berlaku. Untuk perusahaan Uni Eropa, ambang batas dibatasi pada perusahaan dengan "lebih dari 1.000 karyawan dan penjualan bersih melebihi €450 juta," yang mengurangi separuh jumlah perusahaan yang berlaku dibandingkan dengan Arahan Pengungkapan Non-Keuangan (NFRD) sebelumnya dan mengurangi jumlahnya sekitar 90% dibandingkan dengan target Direktif Pelaporan Keberlanjutan Perusahaan awal. Persyaratan pengungkapan (poin data) telah dikurangi hanya menjadi item wajib, pengurangan sebesar 61% dari sebelumnya. Prinsip materialitas ganda (mengevaluasi materialitas dari perspektif dampak dan keuangan) dipertahankan. Jaminan pihak ketiga didasarkan pada "jaminan terbatas," dan ketentuan untuk transisi ke "jaminan yang wajar" di masa mendatang telah dihapus. Perubahan ini akan berlaku mulai laporan tahun fiskal 2027 (diterbitkan pada tahun 2028) *3) .
Apa itu ESRS-40a? – Sebuah standar ekstrateritorial yang didasarkan pada "kondisi persaingan yang adil"
ESRS-40a adalah standar untuk perusahaan di luar Uni Eropa (negara ketiga) berdasarkan Pasal 40a dari Arahan Akuntansi. Awalnya disebut N ESRS (Non-EU ESRS), kemudian diubah namanya menjadi ESRS-40a setelah publikasi draf, sesuai dengan pasal yang relevan. EFRAG menyebutkan dua tujuan untuk ESRS: untuk memastikan "persaingan yang adil" di antara perusahaan yang beroperasi di pasar Uni Eropa, dan untuk memastikan transparansi mengenai dampak yang ditimbulkan oleh perusahaan non-Uni Eropa yang melakukan aktivitas bisnis signifikan di Uni Eropa terhadap masyarakat dan lingkungan *1) . Dalam diskusi webinar, Bapak Kataoka menyatakan, "Tujuan Direktif Pelaporan Keberlanjutan Perusahaan adalah untuk mengamankan upaya dan pendanaan sektor swasta yang diperlukan untuk mencapai penanggulangan perubahan iklim dan tujuan keberlanjutan Eropa, dan ESRS diposisikan sebagai dasar untuk menyediakan informasi yang dapat dibandingkan yang akan mendukung Lembaga Keuangan dan pihak lain dalam berinvestasi dengan percaya diri. Wajar jika perusahaan dengan tingkat aktivitas bisnis tertentu di Uni Eropa harus menyerahkan bukti hal ini, sama seperti perusahaan di Uni Eropa."
Meskipun ESRS-40a dikembangkan dengan menggunakan ESRS yang direvisi sebagai titik awal, terdapat perbedaan yang signifikan. Perubahan terbesar adalah bahwa dasar pelaporan telah dipersempit menjadi "dampak saja". ESRS yang direvisi mensyaratkan pelaporan berdasarkan materialitas ganda, termasuk item yang disebut "RORD," yang menambahkan ketahanan dan ketergantungan pada risiko dan peluang keuangan. Namun, dalam ESRS-40a, ketentuan mengenai RORD pada prinsipnya telah dihapus, dan penilaian serta pengungkapan materialitas keuangan tidak lagi diwajibkan. Namun, perlu dicatat bahwa penyediaan informasi keuangan sebagai informasi kontekstual untuk memahami dampak tidak sepenuhnya dikecualikan. Bapak Kataoka menunjukkan kekhawatiran bahwa pelaporan yang hanya berdasarkan ESRS-40a mungkin tidak cukup bagi investor dan pengguna lainnya, dengan menyatakan, "Misalnya, jika suatu perusahaan memiliki dampak signifikan pada masyarakat setempat melalui pemompaan atau pembuangan air, dan informasi risiko keuangan terkait seperti kemungkinan kompensasi atas kerusakan dihilangkan, hal itu mungkin tidak berguna untuk keputusan investasi."
Perusahaan yang berlaku adalah perusahaan negara ketiga dengan anak perusahaan atau cabang di Uni Eropa yang penjualan bersihnya di Uni Eropa (tingkat grup, basis konsolidasi) telah melebihi €450 juta selama dua periode berturut-turut terakhir, dan yang penjualan bersihnya pada periode sebelumnya melebihi €200 juta. EFRAG memperkirakan bahwa jumlah perusahaan yang terkena perubahan akan menyempit dari sekitar 10.000 sebelum perubahan menjadi sekitar 1.200 setelah perubahan, di mana 350-450 diperkirakan berada di AS, 150-200 di Inggris, dan 100-150 di Swiss dan Jepang, dll. *4) Dalam kasus perusahaan Jepang, dengan asumsi kasus tipikal di mana anak perusahaan Jepang adalah perusahaan induk utama dan tidak terdaftar di pasar Uni Eropa, penting untuk dicatat bahwa mereka mungkin tunduk pada salah satu atau kedua hal berikut: pelaporan tingkat grup di negara ketiga dan pelaporan untuk anak perusahaan Uni Eropa secara individual (menerapkan ESRS yang direvisi). Di sisi lain, jika perusahaan induk memilih ESRS yang direvisi, perusahaan tersebut akan dibebaskan dari kewajiban untuk melaporkan anak perusahaan di Uni Eropa secara individual (pembebasan ini tidak dapat digunakan hanya dengan ESRS-40a saja) (Gambar 2). Sebagai pengecualian, jika perusahaan induk memenuhi definisi "Perusahaan holding keuangan" berdasarkan arahan akuntansi, dan model bisnis serta operasi anak perusahaan saling independen, terdapat ketentuan yang membebaskan anak perusahaan atau cabang dari kewajiban pelaporan. Hal ini akan berlaku untuk tahun fiskal yang dimulai pada atau setelah 1 Januari 2028, dan laporan pertama harus diterbitkan pada tahun 2029.
Gambar 2: Bagan alur untuk menentukan penerapan ESRS/ESRS-40a yang direvisi untuk perusahaan Jepang
(Dengan asumsi anak perusahaan Jepang adalah perusahaan induk utama)
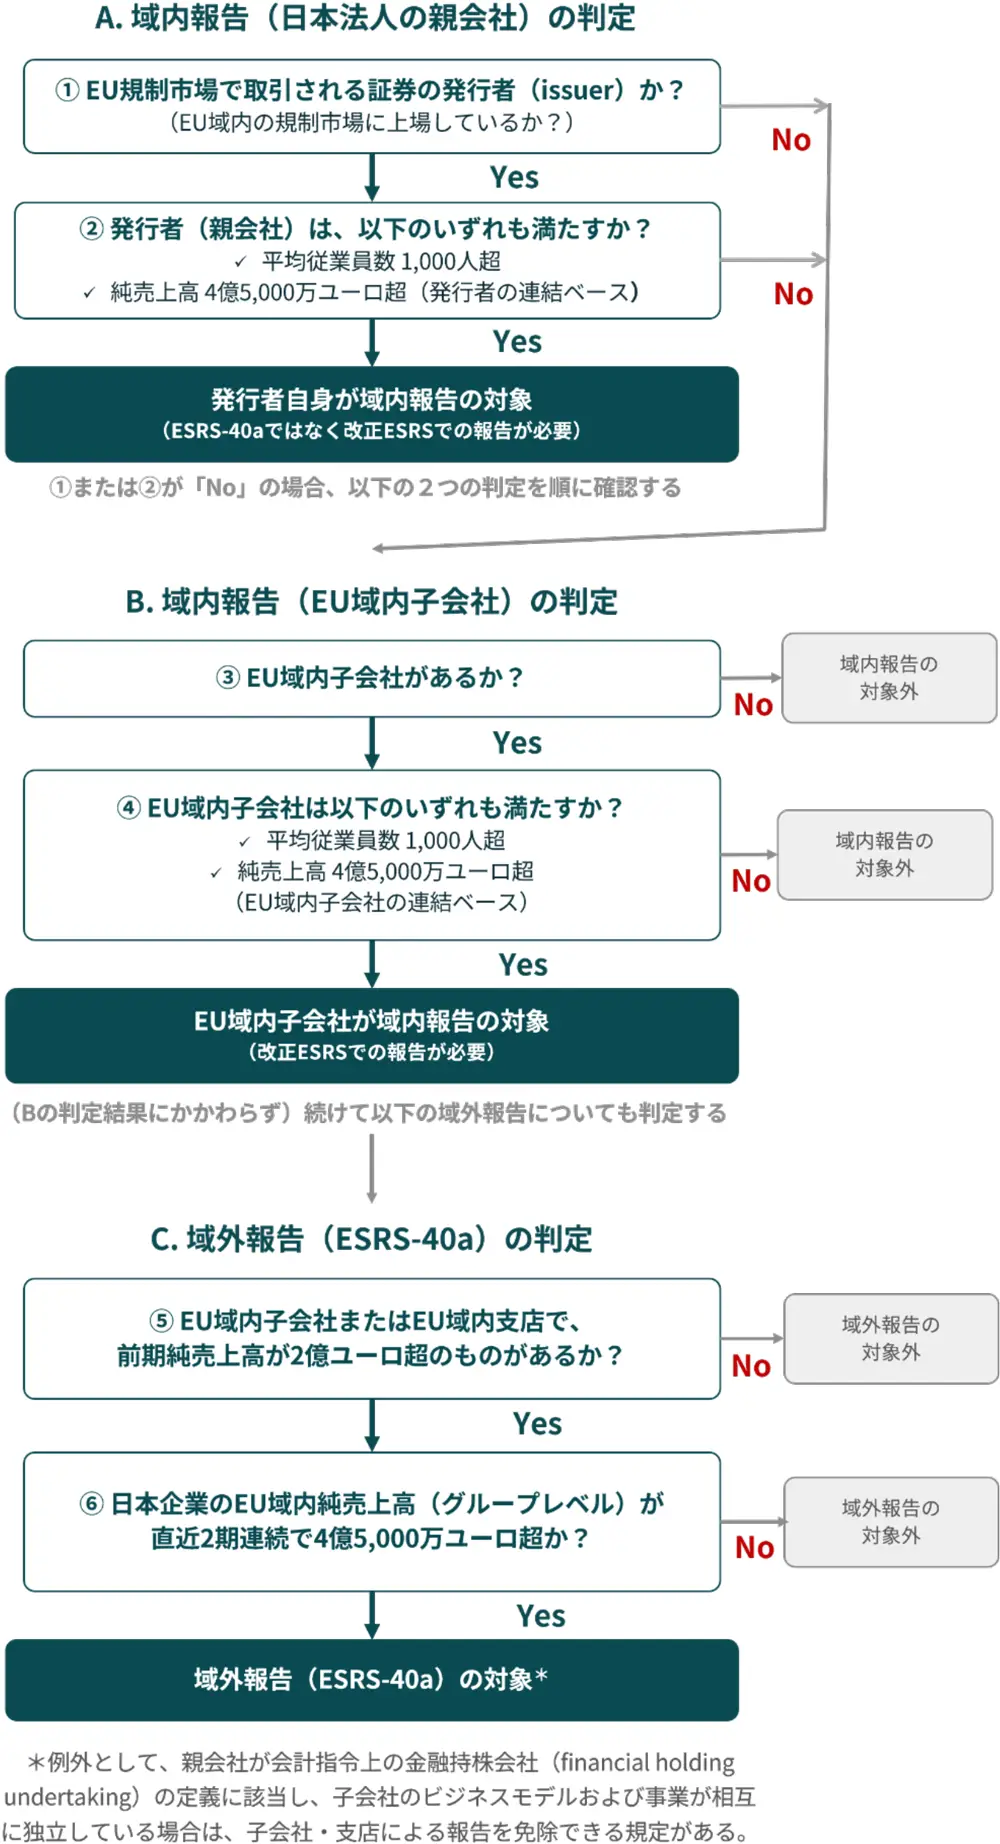 Zeroboard dibuat berdasarkan bahan SSBJ *5)
Pendekatan Campuran – Apakah Mungkin Membatasinya Hanya pada "Dampak yang Berkaitan dengan Uni Eropa"?
Fitur lain dari ESRS-40a adalah dua pilihan terkait batasan pelaporan. Salah satunya adalah "pendekatan global," yang melaporkan dampak global untuk semua topik, dan yang lainnya adalah "pendekatan campuran," yang mempertahankan pelaporan global untuk perubahan iklim (E1) sambil membatasi pelaporan pada "dampak terkait Uni Eropa" untuk topik lain *1) .
Pendekatan campuran hanya diperbolehkan jika identifikasi dampak terkait Uni Eropa yang bermakna dimungkinkan. Dampak terkait Uni Eropa harus mencakup (1) "komponen berbasis pelanggan" yang terkait dengan produk dan Layanan yang dijual atau disediakan (atau diasumsikan secara wajar dijual atau disediakan) di pasar Uni Eropa, dan (2) "komponen berbasis lokasi" yang terkait dengan aktivitas bisnis di dalam Uni Eropa. Dalam kedua kasus tersebut, dampak dapat dikaitkan dengan pemasok atau distributor hilir di luar Uni Eropa, terlepas dari di mana dampak tersebut terjadi. Saat menghitung indikator, indikator yang umum untuk bisnis Uni Eropa dan non-Uni Eropa, seperti Total emisi atau total konsumsi air oleh pemasok, harus dialokasikan antara dampak terkait Uni Eropa dan dampak non-Uni Eropa. Dalam melakukannya, "kriteria alokasi" yang wajar (seperti kunci alokasi berdasarkan rasio volume penjualan atau produksi) yang memperhitungkan sifat dampak dan keadaan geografis harus digunakan.
Pendekatan campuran ditambahkan atas permintaan Komisi Eropa, dan EFRAG sendiri dilaporkan berhati-hati dalam penerapannya. Bahkan, selama diskusi di EFRAG, muncul kekhawatiran tentang melemahkan persaingan yang adil dengan perusahaan-perusahaan Uni Eropa, kurangnya kemampuan perbandingan karena perbedaan unit aplikasi, dan kesulitan praktis dalam mengidentifikasi dampak terkait Uni Eropa dan kekhawatiran tentang jaminannya, dan hal-hal ini telah menjadi isu utama dalam komentar publik. *4)
Poin-poin penting dari pengungkapan khusus topik: E1 bersifat global, sedangkan yang other bersifat campuran.
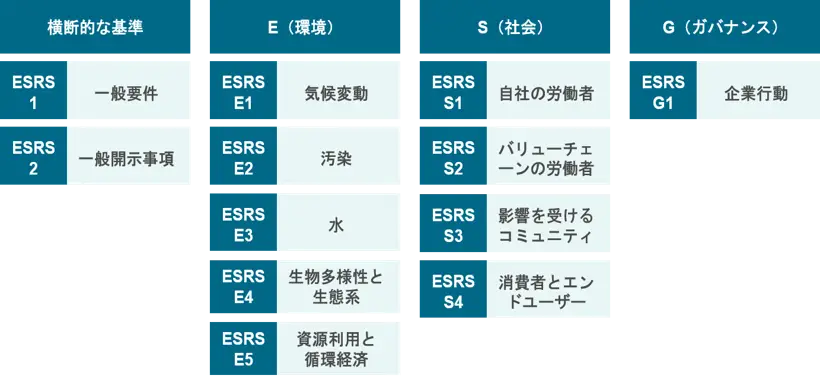
Struktur standar ESRS-40a terdiri dari dua standar lintas sektor (ESRS-40a 1: Persyaratan Umum, ESRS-40a 2: Pengungkapan Umum) dan 10 standar spesifik topik (E1-E5, S1-S4, G1), dan arsitekturnya sendiri tetap tidak berubah dari ESRS yang direvisi *1) (Gambar 3).
E1 (Perubahan Iklim) dikecualikan dari pendekatan campuran dan pengungkapan global selalu diperlukan. E1-2 (Risiko Terkait Iklim dan Analisis Skenario) dan E1-3 (Ketahanan) dari ESRS yang direvisi dihapus karena termasuk dalam RORD, sementara pengungkapan berdasarkan konsolidasi grup masih diperlukan untuk rencana transisi (E1-1), total jumlah emisi Scope 1 1, 2, dan 3 (E1-8), dan penyerapan GHG dan kredit karbon (E1-9). Topik dari E2 (Polusi) dan seterusnya tunduk pada pendekatan campuran, dan misalnya, dalam E2, dampak hilir dari produk yang Manufaktur di luar Uni Eropa dan dijual di dalam Uni Eropa dapat dimasukkan dalam "terkait Uni Eropa" selain operasi perusahaan sendiri di dalam Uni Eropa. Dalam S1 (Pekerja Kami), ruang lingkup penerapan pendekatan campuran (pekerja di operasi perusahaan yang berlokasi di Uni Eropa dan pekerja di luar Uni Eropa yang terlibat dalam produksi produk dan Layanan untuk pasar Uni Eropa) telah didefinisikan ulang, dan apakah pengungkapan rincian Uni Eropa dan non-Uni Eropa mengenai keselamatan dan kesehatan serta kesenjangan upah gender diperlukan merupakan poin diskusi dalam komentar publik *4) .
Gambar 3: Arsitektur item pengungkapan ESRS dan ESRS-40a yang telah direvisi
 Zeroboard dibuat berdasarkan ESRS-40a ED *1)Dalam diskusi tersebut, penulis menyarankan, "Saat mengadopsi pendekatan hibrida, segmentasi data berdasarkan pelanggan dan lokasi diperlukan. Perusahaan Jepang sering memiliki data terperinci tentang aktivitas domestik mereka, tetapi pengumpulan data seringkali tidak mencukupi untuk other, apalagi rantai pasokan mereka sendiri. Membangun sistem pengumpulan data dan basis data yang canggih bekerja sama dengan anak perusahaan dan cabang lokal di Uni Eropa adalah cara terbaik untuk pada akhirnya memenuhi persyaratan SSBJ."
Interoperabilitas – Bagaimana Standar IFRS dan SSBJ Seharusnya Berinteraksi dengan GRI
Bagi perusahaan yang sudah melakukan pelaporan berdasarkan standar IFRS S (ISSB) atau SSBJ, menghindari pelaporan ganda merupakan perhatian utama. Berdasarkan ESRS-40a ED, yang telah dibahas sejak era ESRS , pelaporan yang menghindari pengungkapan ganda dengan merujuk pada laporan IFRS S/SSBJ (seperti laporan sekuritas) diperbolehkan jika kondisi tertentu terpenuhi (misalnya, dimasukkan dari pelaporan wajib, poin data ESRS-40a dapat diidentifikasi dengan jelas, dipublikasikan pada waktu yang sama atau lebih awal dari laporan ESRS-40a, disiapkan dan diterjemahkan ke dalam bahasa resmi Uni Eropa, tingkat jaminan yang sama dipastikan, dan lokasinya ditunjukkan dengan jelas dalam daftar isi). Khususnya di sektor iklim, dimungkinkan untuk memenuhi persyaratan ESRS-40a dengan melengkapi item-item spesifik ESRS-40a (campuran Energi, emisi terkunci *6 , konsistensi dengan target 1,5°C, emisi yang berasal dari bio, penyerapan, informasi tentang operasi bahan bakar fosil, dll.) di samping standar pengungkapan terkait iklim IFRS S2 atau SSBJ. Tersedia juga opsi untuk mengungkapkan persyaratan standar ESRS-40a dan yurisdiksi dalam satu laporan, dengan mengidentifikasinya secara jelas *1) .
Di sisi lain, perlu diperhatikan hubungannya dengan Standar GRI. Jika perusahaan induk di luar Uni Eropa menyiapkan laporan konsolidasi menggunakan standar yang diakui secara hukum setara oleh Komisi Eropa, anak perusahaan dan cabangnya di dalam Uni Eropa mungkin dibebaskan dari kewajiban menyiapkan dan mengirimkan laporan ESRS-40a secara individual. Namun, pada saat penulisan ini, Komisi Eropa belum secara resmi mengakui GRI sebagai standar "setara" tersebut *4) . Bapak Kataoka menyatakan, "Ketika Anda membaca Isi ESRS-40a secara detail, Anda akan menemukan bahwa ada tumpang tindih dengan hal-hal yang sudah dikenal dari GRI. Perlu dilakukan lobi kepada Komisi Eropa melalui komentar publik dan cara lain agar GRI, yang diterapkan oleh banyak perusahaan Jepang dan negara-negara Asia, dianggap setara secara hukum."
Standar sukarela – menetapkan batasan kepatuhan pemasok.
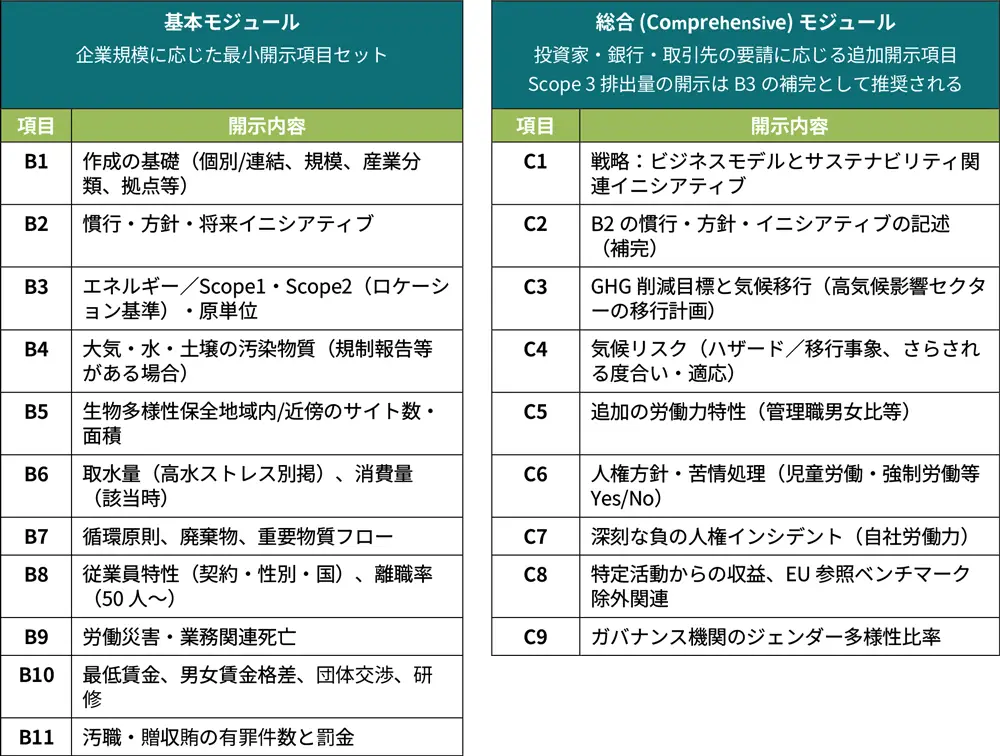
Bersamaan dengan revisi ESRS, standar pengungkapan sukarela untuk perusahaan dengan kurang dari 1.000 karyawan, "Standar Sukarela" (revisi dari Standar Pelaporan Sukarela untuk Usaha Kecil dan Menengah - UKM), juga diadopsi sebagai aturan delegasi C(2026)5011 *7) . Standar ini juga berfungsi sebagai dasar untuk "batas rantai nilai," yang membatasi ruang lingkup informasi yang dapat diminta oleh perusahaan yang tunduk pada Direktif Pelaporan Keberlanjutan Perusahaan dari usaha kecil dan menengah dalam rantai nilainya hingga Isi standar sukarela ini *8). Strukturnya terdiri dari dua lapisan: kumpulan minimum "Modul Dasar" (B1-B11: Energi/GHG, polusi, air, limbah, karakteristik karyawan, kecelakaan kerja, upah, dll.) dan "Modul Komprehensif" (C1- C9 : rencana transisi iklim, risiko iklim, kebijakan hak asasi manusia, keragaman tata kelola, dll.) yang menanggapi permintaan tambahan dari investor, bank, dan mitra bisnis (Tabel 1). Penerapan batasan rantai nilai akan sejalan dengan penerapan teks utama ESRS yang direvisi, dimulai dengan laporan tahun fiskal 2027.
Tabel 1: Butir-butir pengungkapan standar sukarela
 Zeroboard dibuat berdasarkan Peraturan Delegasi Eropa C(2026)5011 *7)
Ada tiga cara utama yang dapat digunakan perusahaan Jepang untuk memanfaatkan standar sukarela mereka. Pertama, jika mitra bisnis Eropa meminta kuesioner penilaian diri (SAQ) yang berlebihan, standar ini dapat digunakan sebagai dasar penolakan atau sebagai batas atas informasi yang dianggap cukup. Kedua, ada cara untuk menanggapi permintaan dari investor, bank, dan pelanggan sesuai dengan standar sukarela. Ketiga, dengan menyelaraskan desain survei pemasok dengan standar sukarela, perusahaan besar dapat menyederhanakan survei itu sendiri. Dalam diskusi tersebut, Bapak Kataoka berkomentar, "Banyak Perusahaan masih merasa terganggu oleh banyaknya informasi yang diminta oleh mitra bisnis mereka secara individual. Penetapan batasan dan item standar yang menunjukkan apa yang dianggap cukup sangat disambut baik dan akan memberi mereka kekuatan untuk menolak permintaan yang berlebihan."
Poin-poin respons praktis untuk perusahaan Jepang
Terakhir, mari kita rangkum poin-poin praktis yang perlu dikonfirmasi. Pertama, perlu ditentukan apakah perusahaan Anda termasuk dalam cakupan ESRS. Dua ambang batas harus dipantau: penjualan bersih di Uni Eropa melebihi €450 juta (untuk dua periode berturut-turut) dan penjualan anak perusahaan dan cabang di Uni Eropa melebihi €200 juta. Selanjutnya, pertimbangkan apakah akan mendasarkan pelaporan Anda pada ESRS-40a, ESRS yang direvisi, atau standar yang setara. Memilih ESRS yang direvisi memungkinkan Anda untuk menghilangkan kewajiban pelaporan terpisah untuk anak perusahaan di Uni Eropa. Jika pelaporan berdasarkan ESRS-40a, kuncinya adalah apakah akan mengadopsi pendekatan campuran dan, jika demikian, bagaimana mengekstrak informasi terkait Uni Eropa. Selanjutnya, perlu untuk menata ulang pengungkapan yang ada seperti SSBJ, IFRS S, GRI, dan TNFD, dan untuk mengatur kebijakan referensi. Penting juga untuk mempersiapkan aspek tata kelola seperti mendesain ulang permintaan pemasok dan tanggapan pelanggan berdasarkan standar sukarela (batas rantai nilai), mengatasi jaminan terbatas, pengendalian internal, dan sistem pengumpulan data serta wewenang dari Perusahaan grup.
Tabel 2: Perbandingan ESRS Revisi, ESRS-40a, dan Standar Sukarela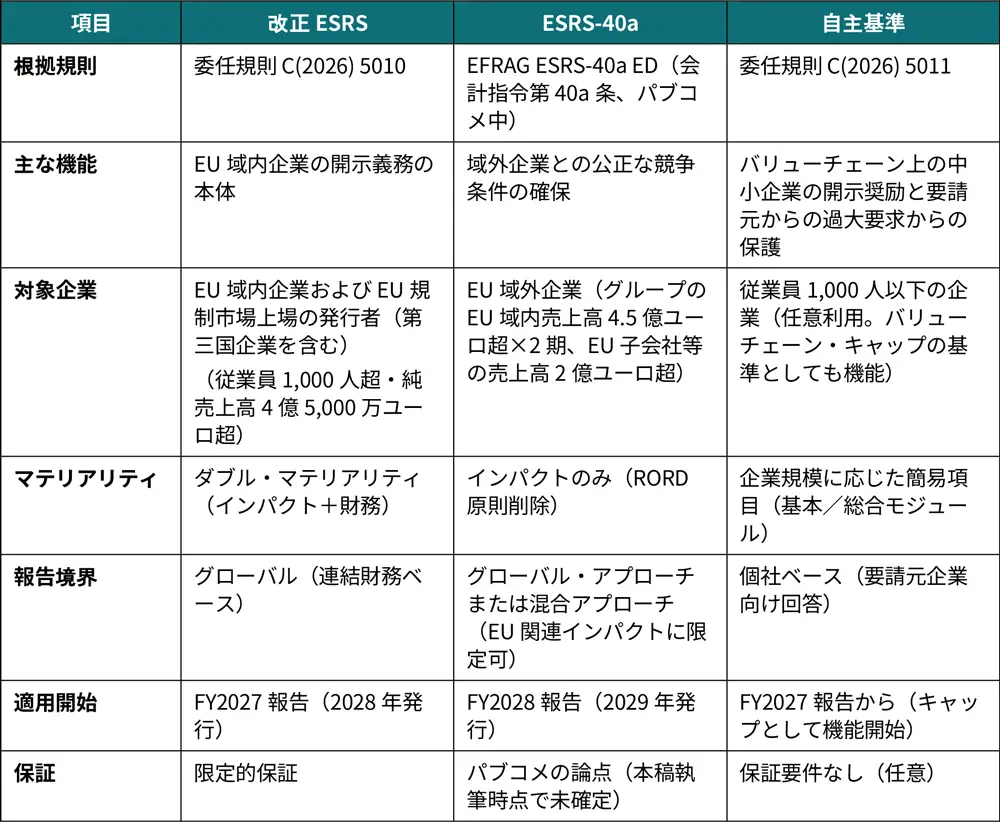 Pembuatan Zeroboard
Ke depannya, ESRS-40a ED akan ditinjau berdasarkan komentar publik, uji lapangan oleh perusahaan peserta sukarela, dan analisis biaya-manfaat, dengan fokus pada kesesuaian penerapan hukum dan peraturan Uni Eropa kepada perusahaan non-Uni Eropa (kondisi persaingan yang adil), manfaat pendekatan campuran, identifikasi dampak terkait Uni Eropa, dan kesetaraannya dengan standar GRI. EFRAG dijadwalkan untuk memberikan saran teknis kepada Komisi Eropa pada Januari 2027. Berdasarkan hal ini, Komisi Eropa akan melakukan komentar publik lebih lanjut dan melakukan penyesuaian akhir sebelum mengadopsi peraturan delegasi *2) .
Meskipun jumlah perusahaan Jepang yang mungkin tunduk pada ESRS-40a tetap sekitar 100 hingga 150, di luar itu terdapat kelompok perusahaan yang lebih luas yang akan diminta untuk memberikan data oleh mitra dagang Uni Eropa mereka, dan kelompok perusahaan pemasok yang untuk pertama kalinya akan menerima "batas atas" konkret pada pengungkapan dalam bentuk standar sukarela. Penyederhanaan ESRS, jaminan persaingan yang adil bagi perusahaan non-Uni Eropa melalui ESRS-40a, dan pengurangan beban pada rantai nilai melalui standar sukarela harus dipahami sebagai struktur tiga tingkat (Tabel 2). Dengan tenggat waktu komentar publik pada 31 Oktober, diharapkan perusahaan dan asosiasi industri Jepang dapat menyampaikan masalah praktis kepada pihak Eropa.
Di akhir webinar, Bapak Kataoka menyampaikan kata-kata penyemangat, dengan mengatakan, "Perusahaan-perusahaan Jepang rajin dan cenderung menanggapi dengan tulus apa yang disampaikan kepada mereka, tetapi saya berharap mereka akan selalu cerdas dan mempromosikan inisiatif keberlanjutan yang efektif bagi perusahaan mereka sendiri dan bagi masyarakat."
*1) European Financial Reporting Advisory Group (EFRAG), ESRS for Certain Non-EU Undertakings in Accordance with Article 40a of the Accounting Directive, Exposure Draft, 23 July 2026. https://www.efrag.org/en/projects/esrs-for-certain-noneu-undertakings-in-accordance-with-article-40a-of-the-accounting
*2) EFRAG, “EFRAG launches public consultation on the ESRS-40a Exposure Draft for Certain Non-EU Undertakings”, news release. 23 July 2026. https://www.efrag.org/en/news-and-calendar/news/efrag-launches-public-consultation-on-the-esrs40a-exposure-draft-for-certain-noneu-undertakings
*3) European Commission, “Commission adopts revised sustainability reporting standards to reduce administrative burdens for EU businesses while maintaining high-quality disclosures”, press release. 3 July 2026. https://finance.ec.europa.eu/news/commission-adopts-revised-sustainability-reporting-standards-reduce-administrative-burdens-eu-2026-07-03_en
*4) EFRAG, ESRS for Certain Non-EU Undertakings in Accordance with Article 40a of the Accounting Directive (ESRS-40a), webinar presentation, 22 July 2026. https://www.efrag.org/sites/default/files/media/document/2026-07/22%20July%202026%20-%20ESRS-40a%20Exposure%20Draft%20-%20EFRAG%20PPT.pdf
*5) Badan Standar Keberlanjutan Jepang (SSBJ), "Pengantar gambaran Sekretariat SSBJ tentang Draf Paparan ESRS-40a," Materi seminar, 26 Agustus 2026 https://www.ssb-j.jp/jp/wp-content/uploads/sites/6/2026_0826.pdf
*6) Emisi GHG yang diperkirakan akan terus terjadi di masa depan selama fasilitas dan aset yang ada terus beroperasi, dan yang dapat menghambat pencapaian target pengurangan atau meningkatkan risiko transisi.
*7) European Commission, Commission Delegated Regulation C(2026) 5011 final establishing a Voluntary Standard for sustainability reporting by non-listed micro, small and medium-sized undertakings. 3 July 2026. https://ec.europa.eu/finance/docs/level-2-measures/csrd-delegated-act-2026-5011_en.pdf
*8) European Union, Directive (EU) 2026/470 of the European Parliament and of the Council of 24 February 2026 amending Directives 2006/43/EC, 2013/34/EU, (EU) 2022/2464 and (EU) 2024/1760 as regards certain corporate sustainability reporting and due diligence requirements, Official Journal of the European Union, 26 February 2026. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=OJ%3AL_202600470
Artikel terkait
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
Webinar Berkelanjutan
-
[UPDATER Disponsori Bersama] Tren Terkini dalam Revisi Protokol GHG dan Integrasi ISO: Apa yang Harus Disiapkan Perusahaan Sekarang, Dilihat dari Latar Belakang Integrasi
Lokasi: Daring (Zoom)Biaya partisipasi: Gratis -
[Siaran Langsung Rekaman] [Disponsori bersama oleh Sokotec] Untuk memastikan pengungkapan SSBJ yang lancar – Aspek praktis manajemen data GHG dan persiapan jaminan –
Lokasi: Daring (dilaksanakan melalui Teams)Biaya partisipasi: Gratis -
[Siaran Rekaman] Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
Ini bukan masalah orang lain—Mengapa rantai pasokan menjadi Masalah manajemen: Wawancara dengan Kenji Fuma tentang bagaimana perusahaan dapat mempersiapkan diri dan bertindak.
Lokasi: Online (Zoom)Biaya partisipasi: Gratis
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)
-
Komentar publik mengenai revisi protokol GHG Cakupan 2 telah dirilis — Beberapa metode akan dipertimbangkan karena adanya perbedaan pendapat mengenai pencocokan per jam, dll.
-
Pengukuran dan Pengungkapan untuk "Implementasi" yang Positif terhadap Alam—KTT Kumamoto Mengungkapkan Dua Pilar Dampak dan "Ketergantungan"