Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak


Wakil Ketua Dewan Standar Keberlanjutan Global (GSSB)
Anggota Kelompok Kerja Pakar (TWG) Protokol GHG
Direktur Lembaga Penelitian Zeroboard Tomoo Machiba
Pada April 2026, saya mewakili Global Sustainability Standards Board (GSSB) di International Accounting Standards Pengaturan Forum (IFASS) yang diadakan di Melbourne, Australia. IFASS adalah pertemuan yang diadakan dua kali setahun di mana badan-badan Pengaturan standar akuntansi dari berbagai yurisdiksi di seluruh dunia (setara dengan ASBJ dan SSBJ Jepang) berkumpul. Adopsi standar IFRS S untuk pengungkapan keberlanjutan berbasis materialitas keuangan kepada investor telah mencapai 38 yurisdiksi, di mana 15 di antaranya berada di kawasan Asia Pasifik *1) . Dengan penyebarannya yang sangat menonjol di Asia, pertemuan tersebut benar-benar merupakan "pertandingan tandang" bagi Global Reporting Initiative (GRI), yang telah mengembangkan standar sukarela untuk mengukur dampak lingkungan dan sosial perusahaan. Dalam artikel ini, saya akan merangkum realitas sistem pengungkapan keberlanjutan di kawasan Asia Pasifik dan pelajaran bagi perusahaan Jepang yang muncul dari dialog dengan berbagai badan Pengaturan standar pada pertemuan ini.
Opini jujur yang didengar di tempat pertandingan "tandang" - negara berkembang menekankan dampak.
Pada pertemuan tersebut, Sue Lloyd, Wakil Ketua Dewan Standar Keberlanjutan Internasional (ISSB), melaporkan kemajuan adopsi standar IFRS S di setiap yurisdiksi, dan juga menunjukkan bahwa tidak ada standar baru (yang disebut IFRS S3) yang akan dibuat untuk modal alam, tetapi sebagai gantinya akan disusun "Pernyataan Praktik" *2) . Kesempatan untuk berbicara langsung dengan perwakilan badan Pengaturan standar di setiap yurisdiksi di tempat IFASS mengungkapkan perbedaan sikap terhadap ISSB. Secara khusus, perwakilan dari negara-negara berkembang mengatakan bahwa standar GRI, yang didasarkan pada materialitas dampak, "terasa lebih tepat" daripada standar IFRS S, yang semata-mata berfokus pada materialitas keuangan. Hal ini mungkin karena investor domestik dan internasional belum menunjukkan minat yang kuat pada potensi dampak risiko perubahan iklim terhadap keuangan perusahaan, dan sebaliknya, otoritas dan masyarakat umum lebih tertarik pada dampak yang ditimbulkan perusahaan terhadap masyarakat dan lingkungan itu sendiri, seperti polusi dan kondisi kerja.
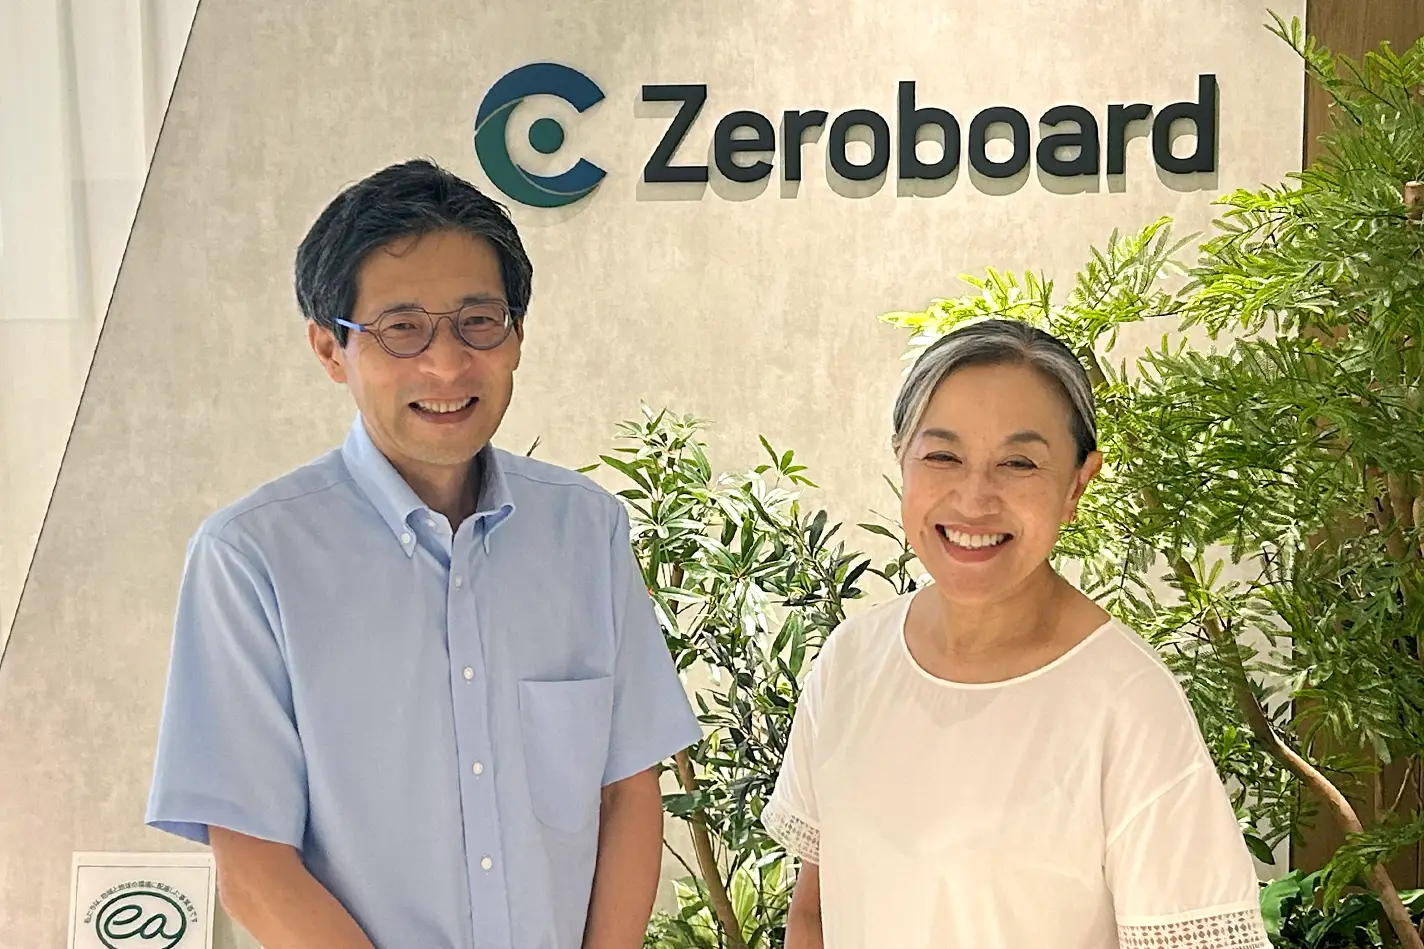
 Penulis berbicara bersama Jane Diplock, Ketua Dewan Pengawas GRI, pada pertemuan IFASS (April 2026, Melbourne, Australia).
Dalam laporan November 2024, Dewan Stabilitas Keuangan (FSB) menunjukkan bahwa negara-negara berkembang dan negara-negara yang sedang berkembang menghadapi tantangan umum seperti ketidakpastian regulasi, kurangnya data, beban biaya, dan kurangnya keahlian *3) , dan Organisasi Internasional Komisi Sekuritas (IOSCO) juga mengambil tindakan pada bulan Desember tahun yang sama dengan membentuk jaringan peningkatan kapasitas untuk pasar negara berkembang dan pasar pertumbuhan *4) . Pernyataan yang dibuat oleh pihak yang bertanggung jawab tampaknya mencerminkan perbedaan prioritas mengenai "apa tujuan pengungkapan informasi sejak awal" yang mendasari perbedaan dalam implementasi ini.
Tingkat adopsi standar IFRS S bervariasi: S2 mendahului yang lain, berdampingan dengan GRI, dan beberapa negara membalikkan pendirian mereka.
Perbedaan pendekatan ini jelas tercermin dalam status adopsi standar IFRS S itu sendiri, yang menunjukkan gambaran yang beragam dan jauh dari konvergensi menuju "garis dasar global" yang seragam seperti yang dianjurkan oleh ISSB (Tabel).
Salah satu pendekatannya adalah beberapa negara memprioritaskan pengungkapan terkait iklim (S2) di antara standar IFRS S, sementara pengungkapan umum (S1) bersifat opsional. Pada Januari 2024, Departemen Keuangan Australia mengeluarkan kebijakan "iklim diutamakan, tetapi tidak hanya itu" *5) , dan Dewan Standar Akuntansi Australia (AASB) menyelesaikan AASB S2 pada September tahun yang sama. Dengan memasukkan bagian-bagian dari persyaratan umum yang ditetapkan dalam S1 yang diperlukan untuk pengoperasian S2 ke dalam S2 itu sendiri, S2 telah menjadi standar wajib yang berfungsi dengan sendirinya, sementara pengungkapan umum (AASB S1) dibiarkan opsional untuk sementara waktu. Korea Selatan juga menerbitkan Standar Pengungkapan Keberlanjutan Korea (KSDS) No. 1 dan No. 2 pada Februari 2026, tetapi hanya pengungkapan terkait iklim (KSDS2) yang tunduk pada persyaratan wajib. Dewan Standar Keberlanjutan Korea (KSSB) awalnya mempertimbangkan untuk mengembangkan standar ketiga, "KSDS101," yang akan menetapkan pengungkapan tambahan berdasarkan hukum domestik dan tujuan kebijakan, tetapi akhirnya memutuskan untuk tidak melakukannya karena perubahan lingkungan kebijakan dan pertimbangan beban pada perusahaan *6) . KSDS101 dirancang untuk memungkinkan perusahaan secara sukarela mengungkapkan informasi tentang Masalah kebijakan yang unik bagi Korea selain iklim, dan contoh konkret yang dibayangkan mencakup upaya perusahaan di bidang keselamatan Industri, manajemen ramah anak, manajemen hak asasi manusia, dan pekerjaan bagi penyandang disabilitas (seperti indikator yang berkaitan dengan dukungan perawatan anak dan gaya kerja) *7) .
Pada November 2025, Komisi Sekuritas dan Bursa Thailand (SEC) menerbitkan prinsip-prinsip yang direvisi untuk menyelaraskan dokumen pengungkapan perusahaan yang terdaftar (Formulir 56-1 Satu Laporan) dengan IFRS S1/S2, dan mengindikasikan niatnya untuk mulai menerapkannya mulai tahun 2026, dimulai dengan SET50 (50 perusahaan teratas berdasarkan kapitalisasi pasar). Namun, pada tahap awal, prioritas akan diberikan pada pengungkapan data terkait iklim, khususnya jumlah emisi Cakupan 1 dan 2, dengan langkah-langkah transisi yang berlaku untuk jumlah emisi Cakupan 3 dan item umum yang lebih luas yang dipersyaratkan oleh S1 *8) . Otoritas Akuntansi dan Regulasi Korporasi Singapura (ACRA) dan Dewan Regulasi Bursa Singapura (SGX RegCo) juga bergerak maju dengan pengenalan standar domestik mereka sendiri (SFRS S1 dan S2) berdasarkan IFRS S1/S2, tetapi proposalnya adalah hanya mewajibkan SFRS S2 (iklim), sedangkan S1 (pengungkapan umum) bersifat opsional *9) .
Pada November 2014, Bursa Efek Taiwan (TWSE) dan pasar over-the-counter Bursa Efek Taipei (TPEx) mewajibkan perusahaan yang terdaftar untuk menyiapkan laporan berdasarkan Standar GRI (dengan sanksi untuk ketidakpatuhan) *10) . Selanjutnya, kriteria ukuran modal untuk kelayakan secara bertahap diturunkan, dan mulai tahun fiskal 2025 (untuk tahun fiskal 2024), cakupan penerapannya diperluas ke semua perusahaan yang terdaftar. Lebih lanjut, pada Agustus 2023, adopsi langsung IFRS S1/S2 juga diputuskan, dengan penerapan bertahap dimulai dari tahun fiskal 2026 *11) . TPEx telah mengklarifikasi kebijakannya untuk mengizinkan koeksistensi laporan GRI (informasi dampak bagi pemangku kepentingan) dan bab IFRS dalam laporan tahunan (informasi keuangan bagi investor), dengan menyatakan bahwa keduanya memiliki tujuan yang berbeda *12) . Pada intinya, pengungkapan berdasarkan materialitas ganda telah diwajibkan sebagai suatu sistem.
Di sisi lain, beberapa negara telah beralih dari pengungkapan berbasis GRI ke standar IFRS S. Pada tahun 2019, Filipina memperkenalkan pedoman pengungkapan (SEC MC4-2019) berdasarkan empat kerangka kerja: GRI, IIRC, SASB, dan TCFD. Namun, pada Desember 2025, secara resmi memutuskan untuk mengadopsi standar IFRS S (PFRS S1/S2), yang secara efektif menghapus pedoman lama. Namun, hal ini tidak mencegah praktik secara sukarela merujuk pada GRI, dll., dalam pelaporan. *13)
Selain itu, beberapa negara telah mengadopsi pendekatan hibrida, menggabungkan standar IFRS S ke dalam kerangka kerja berbasis GRI yang sudah ada. Kerangka Pelaporan Keberlanjutan Nasional (NSRF) Malaysia dirancang untuk menggunakan IFRS S1/S2 sebagai dasar sambil mengintegrasikan referensi ke GRI, SASB, dan TCFD*14) . Institut Akuntan Publik Indonesia (IAI) telah mengembangkan standar berbasis IFRS S baru (PSPK), tetapi karena PSPK dan GRI memiliki audiens dan tujuan yang berbeda, diskusi sedang berlangsung untuk menciptakan sistem pelaporan domestik terintegrasi yang menggabungkan keduanya di bawah pembagian peran, dengan PSPK menangani informasi keuangan dan GRI menangani informasi dampak, daripada saling menggantikan *15) .
Hong Kong dapat diklasifikasikan sebagai "pengadopsi langsung" yang tidak bersikeras untuk membedakan diri dari GRI dan malah berfokus pada standar IFRS S itu sendiri. Hong Kong secara bertahap memasukkan pengungkapan iklim berbasis IFRS S2 ke dalam aturan pencatatan Bursa Efek Hong Kong (HKEX) dan bertujuan untuk sepenuhnya mewajibkan versi Hong Kong dari HKFRS S1/S2 pada tahun 2028 *16) . Selandia Baru, yang merupakan negara pertama di dunia yang mewajibkan pengungkapan terkait iklim pada Desember 2022, serta Sri Lanka dan Bangladesh, melakukan hal yang sama.
Beberapa yurisdiksi memiliki periode dan cakupan penerapan yang melebihi SSBJ – tetapi kemunduran kebijakan juga terlihat karena perlambatan di Eropa dan AS.
Dalam hal waktu dan cakupan penerapan, banyak yurisdiksi bergerak lebih cepat daripada standar SSBJ Jepang (yang akan diterapkan secara bertahap mulai tahun fiskal 2027 hingga 2029 berdasarkan kapitalisasi pasar di Utama, dengan target akhir adalah perusahaan dengan kapitalisasi pasar 500 miliar yen atau lebih). Sri Lanka mewajibkan penerapan IFRS S1/S2 mulai Januari 2025 *17) . Dalam hal luasnya penerapan, yurisdiksi seperti Hong Kong (diperluas ke semua entitas yang bertanggung jawab secara publik pada tahun 2028), Taiwan (ambang batas target adalah 2 miliar Dolar Taiwan Baru, setara dengan kurang dari 10 miliar Yen Jepang), dan Malaysia (ambang batas target untuk perusahaan besar adalah 2 miliar Ringgit Malaysia, setara dengan sekitar 60 miliar Yen Jepang) patut diperhatikan karena rancangannya yang mencakup perusahaan yang jauh lebih kecil daripada ambang batas minimum Jepang (500 miliar Yen). Jika dilihat dari cakupan penerapannya, standar SSBJ terbilang cukup hati-hati bahkan di kawasan Asia-Pasifik.
Namun, dipengaruhi oleh perlambatan regulasi ESG di Eropa dan Amerika Serikat, sejumlah negara membalikkan kebijakan mereka. Pada Agustus 2025, Singapura secara efektif menunda kewajiban pengungkapan iklim untuk saham konstituen non-STI (saham kecil dan menengah, yang mencakup lebih dari 80% perusahaan yang terdaftar) dari rencana awal (penerapan seragam untuk semua perusahaan yang terdaftar mulai tahun fiskal 2025) ke tahun fiskal 2030 *18) . Korea Selatan juga menunda tanggal mulai kewajiban pengungkapan dari tahun 2025 menjadi 2028 (untuk perusahaan dengan aset 10 triliun won atau lebih) dan 2029 (untuk perusahaan dengan aset 5 triliun won atau lebih), dengan catatan bahwa perluasan ke perusahaan yang lebih kecil (2 triliun won atau lebih) akan "dipertimbangkan mulai tahun 2030" *19) . Pada September 2026, Taiwan juga secara signifikan mengurangi jumlah perusahaan yang terdaftar dengan kapitalisasi pasar 5 miliar yuan atau kurang yang dijadwalkan akan dikenakan gelombang ketiga pengungkapan wajib, secara drastis mempersempit jumlah total perusahaan target dari sekitar 1.970 menjadi sekitar 560 *20) . Selandia Baru juga memutuskan dalam rapat kabinet pada Oktober 2025 untuk secara signifikan meningkatkan kriteria perusahaan yang terdaftar dari kapitalisasi pasar NZ$60 juta menjadi NZ$1 miliar, dan setelah amandemen hukum pada tahun 2026, diperkirakan jumlah perusahaan yang memenuhi syarat akan berkurang dari 164 saat ini menjadi kurang dari setengahnya. *21)
Tabel: Status Mandat Pengungkapan Keberlanjutan di Wilayah Asia-Pasifik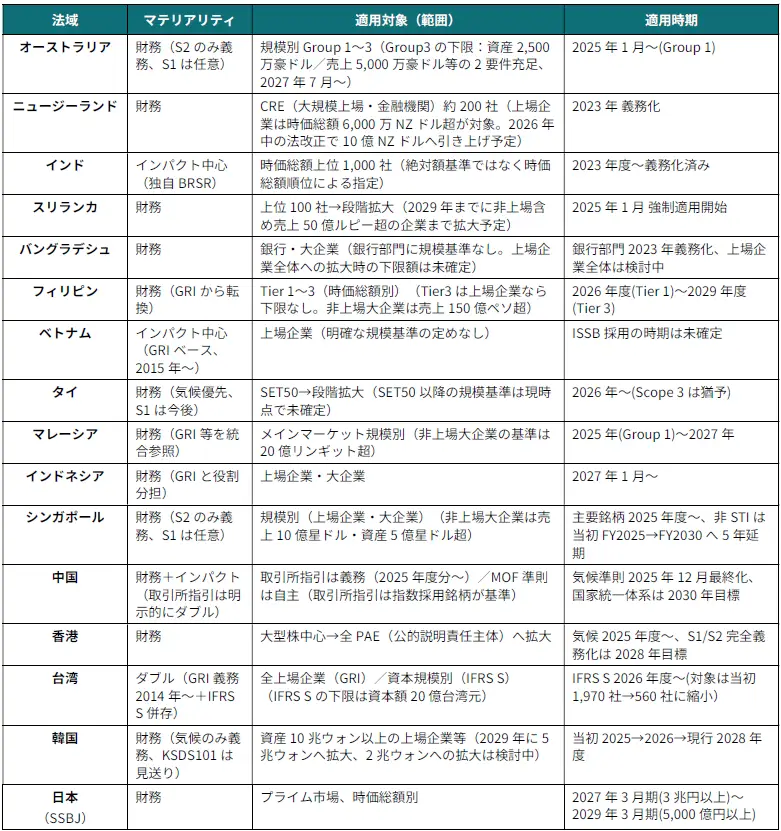 Sumber: Dibuat oleh Zeroboard berdasarkan materi IFRS Foundation *22) dan materi yang diterbitkan oleh otoritas nasional (lihat catatan kaki dalam teks utama) (per September 2026)
Negara-negara besar yang menempuh jalannya sendiri: Tiongkok, India, dan Vietnam
Beralih ke negara-negara besar di Asia, "jalur independen" mereka yang menghindari mudah terserap ke dalam lingkup gravitasi ISSB sangat menonjol. Kementerian Keuangan Tiongkok (MOF) secara progresif mengembangkan Standar Pengungkapan Keberlanjutan Perusahaan ( CSDS ) , yang terdiri dari struktur tiga tingkat yaitu "standar dasar + standar spesifik + pedoman aplikasi." Standar dasar (uji coba) diselesaikan pada Desember 2024, tetapi ruang lingkup perusahaan target dan waktu implementasi wajib belum ditentukan, dan untuk saat ini, akan tetap bersifat sukarela terlepas dari apakah perusahaan tersebut terdaftar atau Tidak terdaftar*23) . Standar iklim (No. 1, uji coba) akan diselesaikan pada Desember 2025, dan dirancang agar selaras secara fungsional dengan IFRS S2 sekaligus mewajibkan pengungkapan informasi tentang dampak lingkungan dan sosial yang dimiliki perusahaan *24) . Peta jalan tersebut menguraikan perkembangan dari "perusahaan terdaftar ke Tidak terdaftar, perusahaan besar ke perusahaan kecil dan menengah, kualitatif ke kuantitatif, sukarela ke wajib," dengan tujuan untuk menyelesaikan standar utama pada tahun 2027 dan sebagian besar menyelesaikan sistem pengungkapan yang ter统一 secara nasional pada tahun 2030.
Secara terpisah, beberapa aspek sudah bersifat wajib. Pada April 2024, tiga bursa saham Shanghai, Shenzhen, dan Beijing menerapkan "Pedoman Pelaporan Pembangunan Berkelanjutan Perusahaan Terdaftar (Uji Coba)" untuk saham konstituen indeks utama mereka (SSE 180, STAR 50, SSE 100, dan ChiNext Index) dan perusahaan dengan pencatatan ganda di Tiongkok daratan dan luar negeri, menjadikan pengajuan laporan wajib mulai tahun fiskal 2025 *25) . Pedoman bursa ini mengadopsi pendekatan "materialitas ganda", secara eksplisit menempatkan "materialitas keuangan" dan "materialitas dampak" pada dua roda, dan mensyaratkan pengungkapan berdasarkan empat pilar: tata kelola, strategi, dampak dan manajemen risiko dan peluang, serta indikator dan target *26) . Dengan kata lain, sementara pedoman Kementerian Keuangan bertujuan untuk menjadi standar nasional sukarela di masa depan, pedoman bursa sudah memiliki kekuatan hukum pada perusahaan besar yang terdaftar dan secara eksplisit mengadopsi pendekatan materialitas ganda.
Meskipun ISSB sendiri tidak menganggap standar pengungkapan sebagai hal yang bersifat ganda, kerangka kerja Tiongkok dirancang secara efektif untuk menggabungkan aspek keuangan dan dampak. Beberapa ahli menyebut ini sebagai "jalan ketiga" yang berbeda dari model ISSB dan Uni Eropa *27) . Pendekatan unik ini juga didukung oleh pergeseran pola pikir para investor itu sendiri.
India secara konsisten berpegang pada pendekatan pengungkapan berbasis dampak tradisionalnya. Di balik pendekatan unik India terdapat Pedoman Nasional untuk Perilaku Bisnis yang Bertanggung Jawab (NGRBC), yang dirumuskan oleh Kementerian Urusan Korporasi (MCA) pada tahun 2019. Versi revisi dari pedoman tahun 2011 sebelumnya ini selaras dengan SDGs dan Prinsip Panduan PBB tentang Bisnis dan Hak Asasi Manusia (UNGP) dan terdiri dari sembilan prinsip *28) . Komisi Sekuritas dan Bursa (SEBI) memperkenalkan Pelaporan Tanggung Jawab dan Keberlanjutan Korporasi (BRSR) pada tahun 2021, mengintegrasikan NGRBC dengan BRR (Pelaporan Pengakuan Merek) tradisional, dan telah mewajibkannya untuk 1.000 perusahaan teratas berdasarkan kapitalisasi pasar sejak tahun 2023. Analisis ahli menunjukkan bahwa tingkat keselarasan antara standar IFRS S dan BRSR hanya sekitar 40% *29) . Hal ini terjadi di tengah argumen hukum *30) bahwa prinsip "tanggung jawab bersama tetapi berbeda" dalam negosiasi perubahan iklim juga harus diterapkan pada pengungkapan ESG, dan fakta bahwa SEBI sendiri, dalam tinjauan tahun 2024, mengidentifikasi "item yang sulit ditangani" dan "item di mana beban kepatuhan melebihi nilai pengungkapan," dan memprioritaskan pengurangan beban *31) . Tampaknya kekhawatiran praktis tentang seberapa banyak standar global, yang semata-mata berfokus pada materialitas keuangan, perlu disesuaikan agar sesuai dengan realitas negara berkembang adalah salah satu alasan pendekatan uniknya.
Pada Oktober 2015, Kementerian Keuangan Vietnam menerbitkan Pedoman Pengungkapan Lingkungan dan Sosial untuk Perusahaan Tercatat (Surat Edaran 155/2015/TT-BTC), berdasarkan standar GRI (saat itu G4), dan mewajibkan pengungkapan tahunan mulai tahun 2016 *32) . Mulai Januari 2021, pedoman tersebut digantikan oleh Surat Edaran 96/2020/TT-BTC, yang menambahkan pengungkapan jumlah emisi GHG (langsung dan tidak langsung), dan praktik pengungkapan berbasis GRI telah diterapkan selama lebih dari 10 tahun. Peta jalan untuk mengadopsi standar ISSB sendiri belum jelas.
Tingkat keseriusan pembatasan, yang berasal dari Eropa, tetap ada meskipun terjadi perlambatan – tujuan China dalam "mengekspor pembatasan"
Faktor pendorong lain di balik pengungkapan keberlanjutan di Asia adalah peraturan terkait Kesepakatan Hijau Eropa. Arahan Pelaporan Keberlanjutan Perusahaan (Direktif Pelaporan Keberlanjutan Perusahaan) dan Arahan Uji Tuntas Keberlanjutan Perusahaan (CSDDD) mengalami penyederhanaan yang signifikan pada tahun 2025-2026, meningkatkan ambang batas kepatuhan dan mempersempit ruang lingkup perusahaan yang wajib melaporkan. Ruang lingkup uji tuntas dikurangi dari seluruh rantai pasokan menjadi fokus pada mitra dagang langsung (Tier 1), dan penerapannya ditunda hingga Juli 2029 *33) . Peraturan Pencegahan Deforestasi Eropa (EUDR), yang mencakup minyak sawit dan produk lainnya, juga mengalami penundaan berulang kali, dan saat ini dijadwalkan untuk diterapkan pada bisnis menengah dan besar pada Desember 2026 dan bisnis mikro dan kecil pada Juni 2027 *34) . Mekanisme Penyesuaian Batas Karbon (CBAM) akan memasuki fase finalisasi pada Januari 2026, yang mengharuskan impor baja, aluminium, semen, dan produk lainnya untuk menyerahkan data jumlah emisi tertanam per ton produk *35) . Peraturan Ekodesain (ESPR) juga akan diimplementasikan secara bertahap, dimulai dengan baterai dan kemudian beralih ke kelompok produk seperti baja, tekstil, dan furnitur *36) .
Industri yang bergantung pada ekspor ke pelanggan utama Uni Eropa, seperti Industri garmen Bangladesh, menghadapi tekanan untuk merespons melalui klausul kontrak tanpa menunggu undang-undang diberlakukan. Yang menarik adalah bahwa respons tersebut bukan lagi sekadar respons pasif berupa "dipaksa melakukannya oleh Eropa." Di Thailand, Kementerian Kehakiman sedang berupaya memberlakukan "Undang-Undang untuk Mendorong Perilaku Bisnis yang Bertanggung Jawab" (Undang-Undang Hak Asasi Manusia dan Uji Tuntas Lingkungan), yang mulai meminta komentar publik pada Juli 2025. Undang-undang ini dirancang untuk mewajibkan uji tuntas hak asasi manusia dan lingkungan dalam rantai pasokan untuk perusahaan besar (perusahaan Manufaktur dengan penjualan tahunan melebihi 500 juta baht, dll.), dan untuk mengenakan sanksi administratif (500.000 hingga 5 juta baht) untuk pelanggaran *37) . Di Korea Selatan, sebuah rancangan undang-undang diajukan ke Majelis Nasional pada November 2025 yang akan mewajibkan pencegahan sistematis dan pelaporan tahunan risiko hak asasi manusia dan lingkungan bagi perusahaan dengan lebih dari 1.000 karyawan atau penjualan melebihi 500 miliar won *38) . Indonesia diharapkan menerapkan peraturan baru pada tahun 2028 berdasarkan "Strategi Nasional tentang Bisnis dan Hak Asasi Manusia," yang akan mewajibkan perusahaan untuk mematuhi standar hak asasi manusia dan menjatuhkan sanksi atas pelanggaran *39) . Malaysia juga berencana untuk mengembangkan peraturan uji tuntas perusahaan sebagai bagian dari "Rencana Aksi Nasional tentang Bisnis dan Hak Asasi Manusia 2025-2030" *40) .
Pada Mei 2025, Kementerian Ekologi dan Lingkungan (MEE) Tiongkok, bekerja sama dengan 14 kementerian lainnya, menerbitkan "Rencana Pembangunan Sistem Standar Respons Perubahan Iklim Nasional," yang menguraikan kebijakan untuk membuat atau merevisi 45 standar nasional tentang jejak karbon produk (PCF), dengan memprioritaskan baterai lithium, kendaraan Energi baru, dan produk elektronik. Pada Agustus 2024, standar nasional "GB/T 24067-2024," yang mendefinisikan metode perhitungan, diterbitkan, dan pada Januari 2025, pedoman untuk merumuskan standar perhitungan PCF juga diterbitkan. *41) Di antara perusahaan-perusahaan besar yang terdaftar di Tiongkok, terdapat tren yang berkembang untuk meminta data keberlanjutan dari mitra bisnis (termasuk pemasok Eropa) untuk mematuhi pedoman pengungkapan Bursa Efek Shanghai dan Shenzhen. *42) Pengembangan standar dan kerangka kerja penilaian siklus hidup (LCA) Tiongkok sendiri untuk mengungkapkan jumlah emisi GHG dapat dilihat sebagai respons regulasi dan langkah untuk mengantisipasi dampak tidak langsung dari peraturan Eropa ini.
Persyaratan yang serupa namun berbeda di setiap yurisdiksi – pengungkapan berdasarkan materialitas ganda sangat penting.
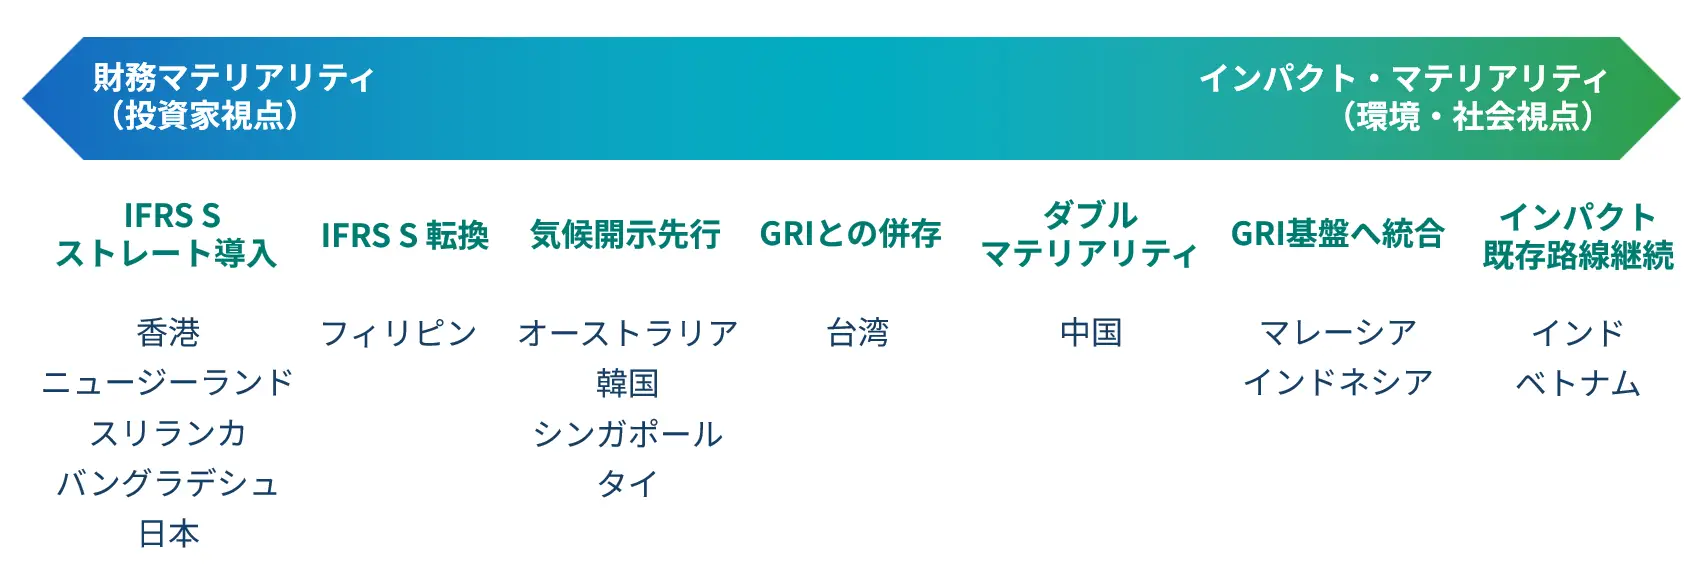
Singkatnya, sistem pengungkapan di kawasan Asia-Pasifik secara umum dapat dikategorikan menjadi tujuh jenis: ① adopsi langsung IFRS S (Hong Kong, Selandia Baru, Sri Lanka, Bangladesh), ② konversi ke IFRS S (Filipina), ③ pendekatan S2-pertama (Australia, Korea Selatan, Singapura, Thailand), ④ koeksistensi kelembagaan dengan GRI (Taiwan), ⑤ integrasi ke dalam basis GRI (Malaysia, Indonesia), ⑥ kelanjutan pendekatan berbasis dampak yang ada (India, Vietnam), dan ⑦ pendekatan unik berdasarkan materialitas ganda (China) (Gambar 1). Standar SSBJ Jepang, meskipun mengakui referensi ke GRI dan ESRS, dapat diposisikan sebagai jenis adopsi langsung (①) dalam filosofi desainnya, yang sepenuhnya didasarkan pada materialitas keuangan.
Gambar 1: Posisi sistem pengungkapan di setiap yurisdiksi seperti yang terlihat dalam spektrum materialitas
 Pembuatan Zeroboard
Keragaman ini mencerminkan ketegangan antara konsep "garis dasar global" ISSB dan kematangan pasar modal, struktur Industri, dan prioritas politik di setiap yurisdiksi. Namun, saya percaya tidak tepat untuk sekadar membaca ini sebagai "peningkatan standar." Sebaliknya, yang penting adalah perspektif bahwa informasi dampak, pada gilirannya, berkontribusi pada identifikasi risiko dan peluang keuangan. Dampak sosial dan lingkungan seperti polusi, kondisi kerja, dan kerusakan keanekaragaman hayati cepat atau lambat akan berdampak pada keuangan perusahaan melalui saluran seperti peraturan yang lebih ketat, boikot, risiko litigasi, dan penangguhan izin. Terlepas dari apa yang diamanatkan secara hukum, identifikasi risiko keuangan yang akurat membutuhkan pengumpulan dan analisis informasi berdasarkan materialitas ganda yang memperhitungkan informasi dampak. Masalah ke depan adalah bagaimana menerjemahkan logika "dampak pada akhirnya memengaruhi keuangan" ini ke dalam persyaratan pengungkapan konkret sambil meningkatkan interoperabilitas standar pengungkapan.
Survei yang diterbitkan oleh GRI pada Juni 2026 mendukung pola ini. Analisis terhadap 14.682 perusahaan terdaftar dengan kapitalisasi pasar lebih dari $250 juta (di 132 yurisdiksi) mengungkapkan bahwa 40% perusahaan terbesar di dunia menggunakan standar GRI, dan dalam hal kapitalisasi pasar, perusahaan yang menggunakan GRI mencakup 62% dari total global. Penetrasi ini sangat mencolok di Asia, dengan 95% perusahaan terdaftar di Taiwan, 76% di Singapura, dan 70% di Malaysia menggunakan GRI (Jepang berada di angka 32% *43) . 80% perusahaan yang menerapkan standar IFRS S dan 70% perusahaan yang menerapkan ESRS juga menggunakan GRI. Dengan kata lain, penyebaran standar IFRS S tidak menggantikan GRI, tetapi justru menjadikan "menggunakan keduanya" sebagai pilihan standar bagi banyak perusahaan (Gambar 2).
Gambar 2: Tingkat penggunaan kerangka pengungkapan keberlanjutan oleh perusahaan publik di seluruh dunia
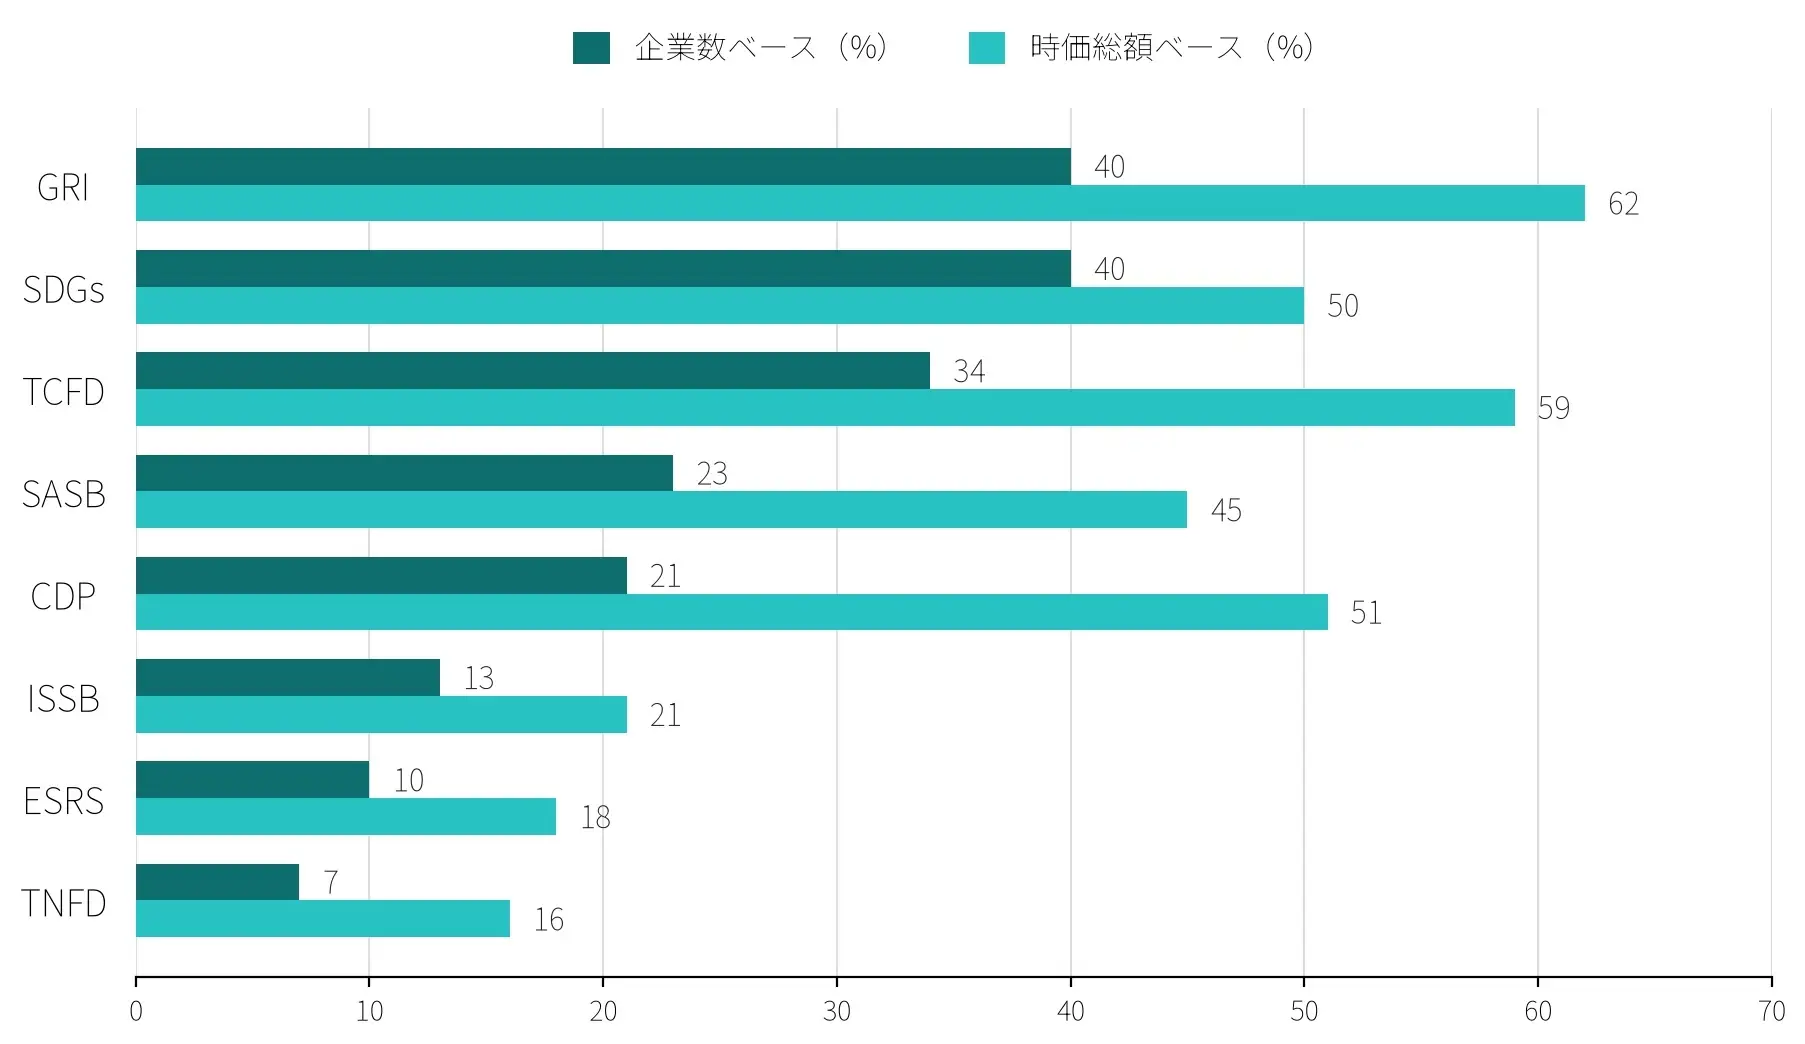 Sumber: Survei GRI *43)
Poin-poin respons praktis untuk perusahaan Jepang
Penerapan standar IFRS S oleh berbagai negara merupakan kabar baik bagi perusahaan-perusahaan Jepang. Hal ini karena kemungkinan besar mereka akan dapat memperoleh data kuantitatif, termasuk jumlah emisi gas rumah kaca, dalam bentuk yang lebih terstandarisasi dari mitra dagang mereka di berbagai wilayah Asia yang membentuk rantai pasokan mereka.
Di sisi lain, sikap berpuas diri bukanlah pilihan. Standar pengungkapan dan granularitas data yang akan dituntut oleh perusahaan yang berfungsi sebagai pusat rantai pasokan di Asia Timur dan ASEAN dari pemasok mereka sebagian besar akan bergantung pada apakah perusahaan-perusahaan tersebut memprioritaskan kepatuhan GRI, kepatuhan IFRS S, atau kombinasi keduanya (atau kepatuhan ESRS). TSMC Taiwan memberlakukan target data GHG dan pengadaan energi terbarukan pada pemasok hulu (termasuk perusahaan Jepang) melalui Kode Etik pemasok dan "Perjanjian Pengurangan, Eliminasi, dan Netralitas GHG (GREEN)", yang dipandang sebagai penetapan standar pengadaan sendiri dengan mengantisipasi harapan pelanggan di masa depan, termasuk di Eropa *44) . Perusahaan Jepang perlu terus memantau standar mana yang diterapkan oleh perusahaan luar negeri tempat mereka tergabung sebagai bagian dari rantai pasokan mereka, dan merespons dengan cepat perubahan dalam granularitas data dan tingkat jaminan yang dibutuhkan.
Banyak perusahaan Jepang kemungkinan besar berupaya keras untuk mematuhi standar SSBJ. Namun, seperti yang terlihat dalam ESRS-40a *45) , standar pengungkapan yang diusulkan untuk perusahaan di luar Uni Eropa yang saya perkenalkan di kolom saya sebelumnya , tren di luar negeri sama sekali tidak mengarah pada pengabaian informasi dampak. Secara ekstrem, jika pengungkapan hanya materialitas keuangan menjadi meluas, perusahaan mungkin akan berakhir hanya fokus pada risiko (dan peluang) yang dapat ditimbulkan oleh perubahan iklim bagi perusahaan mereka sendiri, dan yang lebih buruk, tidak ada yang akan memperhatikan emisi GHG yang menyebabkannya, yang akan menjadi pembalikan prioritas sepenuhnya.
Alih-alih menolak konsep materialitas dampak, yang tetap didukung kuat di negara-negara berkembang Asia, sebagai sesuatu yang "usang," perusahaan-perusahaan Jepang seharusnya terus memajukan pendekatan dua arah mereka dalam menganalisis dan mengungkapkan risiko dan peluang keuangan, berdasarkan akumulasi informasi dampak yang telah mereka kembangkan melalui penggunaan standar GRI. Ini akan menjadi kunci praktis untuk bertahan di pasar global di masa mendatang.
[Catatan] Artikel ini mewakili pandangan pribadi penulis dan tidak mencerminkan pandangan resmi GRI atau GSSB.
*1) IFRS Foundation, “Use of IFRS Sustainability Disclosure Standards by jurisdiction”, 24 September 2026. https://www.ifrs.org/ifrs-sustainability-disclosure-standards-around-the-world/use-by-jurisdiction
*2) IFRS Foundation, “ISSB agrees on the proposed way forward for nature-related disclosures”, 22 April 2026. https://www.ifrs.org/news-and-events/news/2026/05/issb-agrees-proposed-way-forward-nature-related-disclosures
*3) Financial Stability Board, “FSB reports on progress towards globally consistent and comparable climate-related disclosures”, 12 November 2024. https://www.fsb.org/2024/11/fsb-reports-on-progress-towards-globally-consistent-and-comparable-climate-related-disclosures
*4) IFRS Foundation, “IOSCO’s GEM Committee launches a dedicated Network to support its members in the adoption or other use of ISSB Standards”, 18 December 2024. https://www.ifrs.org/news-and-events/news/2024/12/iosco-gem-launches-support-network-issb-standards
*5) Australian Accounting Standards Board (AASB), An Overview of Australian Sustainability Reporting Standards, April 2025. https://aasb.gov.au/media/xpilzp2e/overviewofasrs_04-25.pdf
*6) Persefoni, “KSDS: Korea's ISSB-Aligned Sustainability Reporting Standards, Explained”, 12 May 2026. https://www.persefoni.com/blog/ksds-korea-sustainability-reporting-standards
*7) Zevero, “An Introduction to Korea's Sustainability Reporting (KSDS)”, 14 August 2026. https://www.zevero.earth/blog/south-korea-sustainability-reporting-ksds
*8) Securities and Exchange Commission (SEC), Thailand, Public Consultation on the Principle of Thailand Sustainability Disclosure Roadmap regarding International Sustainability Standards (ISSB Roadmap), 19 November 2025. https://www.sec.or.th/Documents/PHS/Main/1030/hearing502567en.pdf
*9) Accounting and Corporate Regulatory Authority, Singapore, “Public Consultation on Singapore's Sustainability Disclosure Standards”, 27 July 2026. https://www.acra.gov.sg/public-consultations/public-consultation-on-singapore-s-sustainability-disclosure-standards
*10) Tanya Jawab Bursa Efek Taiwan “Cara Mengerjakan Laporan Berkelanjutan yang Disusun oleh Perusahaan Komersial”, 30 April 2025 https://cgc.twse.com.tw/static/2 0250505/8a828e1795f53c6401969f984c520023_Compiled by Shangichi Co., Ltd., collection of legal questions and answers on the continuous report work process_1140430.pdf
*11) Financial Supervisory Commission, Republic of China (Taiwan), “The Financial Supervisory Commission (FSC) releases the roadmap for Taiwan listed companies to align with IFRS Sustainability Disclosure Standards”, news release, 17 August 2023. https://www.fsc.gov.tw/en/home.jsp?id=54&parentpath=0,2&mcustomize=multimessage_view.jsp&dataserno=202308180001&dtable=News
*12) Pusat Bursa Efek Taiwan (TPEx) “Pertanyaan dan Jawaban tentang Aturan Kontinuitas IFRS”, 2 April 2025 https://isds.tpex.org.tw/download/202 50402IFRS%E6%B0%B8%E7%BA%8C%E6%BA%96%E5%89%87%E5%95%8F%E7%AD%94%E9%9B%86.pdf
*13) P&A Grant Thornton, “Adoption of PFRS Sustainability Disclosures and Issuance of Reporting Guidelines”, 6 February 2026. https://www.grantthornton.com.ph/technical-alerts/sustainability-alert/2025/adoption-of-pfrs-sustainability-disclosures-and-issuance-of-reporting-guidelines
*14) Securities Commission Malaysia, “National Sustainability Reporting Framework”. https://www.sc.com.my/nsrf
*15) Amrie Firmansyah, “Harmonisasi PSPK 1-2 dan Standar GRI: Menuju sistem transmisi nasional yang terintegrasi”, Jurnalku, Vol. 5, No. 3, hlm. 211–232, 9 Desember 2025. https://jurnalku.org/index.php/jurnalku/article/view/1860
*16) Financial Services and the Treasury Bureau, Hong Kong, Roadmap on Sustainability Disclosure in Hong Kong: Ambition, Assurance,. Enablement, December 2024. https://www.fstb.gov.hk/fsb/en/publication/report/docs/FSTB_Roadmap2024_eBooklet_EN.pdf
*17) IFRS Foundation, Jurisdictional Profile: Sri Lanka, 12 June 2025. https://www.ifrs.org/content/dam/ifrs/publications/sustainability-jurisdictions/pdf-profiles/sri-lanka-ifrs-profile.pdf
*18) Accounting and Corporate Regulatory Authority, Singapore, “Extended timelines for most climate reporting requirements to support companies”, news announcement, 25 August 2025. https://www.acra.gov.sg/news-events/news-announcements/887
*19) Seoul Economic Daily, “Korea to Mandate ESG Disclosure from 2028 for Large Listed Firms”, 8 July 2026. https://en.sedaily.com/finance/2026/07/08/korea-to-mandate-esg-disclosure-from-2028-for-large-listed
*20) Kantor Berita Pusat (CNA) “Klub Penyelamatan Penjara Eongyeon Ban Romon: Jumlah Pelamar Paksa Menurun Menjadi 560 Rumah” 23 September 2026 https://www.cna.com.tw/news/afe/202609230320.aspx
*21) Bell Gully, “Major reforms to New Zealand climate-related disclosures regime”, 22 October 2025. https://www.bellgully.com/insights/major-reforms-to-new-zealand-climate-related-disclosures-regime
*22) IFRS Foundation, “Use of IFRS Sustainability Disclosure Standards by jurisdiction”, 24 September 2026. https://www.ifrs.org/ifrs-sustainability-disclosure-standards-around-the-world/use-by-jurisdiction
*dua puluh tiga) Akuntan, Kementerian Keuangan Republik Rakyat Tiongkok, "Penunjukan Akuntan Departemen Pembelian untuk Presentasi Pengadaan Bisnis - Pertanyaan Pelapor Ujian Praktik Dasar", 17 Desember 2024, http://kjs.mof.gov.cn/zhengcejiedu/202412/t20241216_3949760.htm
*dua puluh empat) Akuntan, Kementerian Keuangan Republik Rakyat Tiongkok, "Departemen Pembelian, Akuntan, Akuntan, Akuntan Perusahaan, No. 1 - Pelapor Pemeriksaan," 25 Desember 2025. http://kjs.mof.gov.cn/zhengcejiedu/202512/t20251225_3980203.htm
*25) KPMG China, “China stock exchanges mandate sustainability report for larger listed entities”, 20 April 2024. https://kpmg.com/cn/en/home/insights/2024/04/china-stock-exchanges-mandate-sustainability-report-for-larger-listed-entities.html
*26) Corporate Disclosures, “China proposes double materiality ESG reporting framework”, 14 February 2024. https://www.corporatedisclosures.org/content/top-stories/china-proposes-double-materiality-esg-reporting-framework.html
*27) Liu, Q. et al.,“China’s new climate disclosure paradigm: A ‘Third Way’ for global sustainability governance”, available at SSRN, 14 March 2026. https://papers.ssrn.com/sol3/papers.cfm?abstract_id=6412549
*28) Ministry of Corporate Affairs, India, National Guidelines on Responsible Business Conduct, 15 March 2019. https://iica.nic.in/images/National-Guidelines-on-Responsible%20Business%20Conduct.pdf
*29) Observer Research Foundation, “Enhancing the interoperability of India's business sustainability reporting with international standards”, Issue Brief, January 2026. https://www.orfonline.org/research/enhancing-the-interoperability-of-india-s-business-sustainability-reporting-with-international-standards
*30) Rajagopala, BC, “Perubahan Iklim, Pembangunan Berkelanjutan, dan Prinsip Tanggung Jawab Bersama tetapi Berbeda – Perspektif India”, Jurnal Hukum Proyek, Infrastruktur, dan Energi India, 15 Maret 2023. https://ijpiel.com/index.php/2023/03/15/climate-change-sustainable-development-and-the-principle-of-common-but-differentiated-responsibilities-an-indian-perspective
*31) Securities and Exchange Board of India (SEBI), “Facilitating ease of doing business with respect to Business Responsibility and Sustainability Report (BRSR): Amendment to SEBI (Listing Obligations and Disclosure Requirements) Regulations, 2015 and issuance of circular”, board meeting agenda paper, December 2024. https://www.sebi.gov.in/sebi_data/meetingfiles/dec-2024/1735040682024_1.pdf
*32) Ministry of Finance, Vietnam, Guidelines for Information Disclosure on Securities Market (Circular 155/2015/TT-BTC), 6 October 2015; https://english.luatvietnam.vn/circular-no-155-2015-tt-btc-dated-october-06-2015-of-the-ministry-of-finance-guiding-the-disclosure-of-information-on-the-securities-market-99216-doc1.html
*33) Clifford Chance, “Omnibus I - the European Union concludes CSDDD and Direktif Pelaporan Keberlanjutan Perusahaan reforms”, blog, 24 February 2026. https://www.cliffordchance.com/insights/resources/blogs/business-and-human-rights-insights/2026/02/omnibus-i-the-european-union-concludes-csddd-and-csrd-reforms.html
*34) Palm Oil Magazine, “European Parliament simplifies EUDR, palm oil compliance deadline extended to 2027”, 23 September 2026. https://www.palmoilmagazine.com/eudr/2026/09/23/european-parliament-simplifies-eudr-palm-oil-compliance-deadline-extended-to-2027
*35) European Commission, “Start of the definitive period of the CBAM in the EU”, news, 28 January 2026. https://trade.ec.europa.eu/access-to-markets/en/news/start-definitive-period-cbam-eu
*36) Devera, “Ecodesign Regulation (ESPR): A Complete 2026 Guide”, 2026. https://devera.ai/resources/ecodesign-regulation-espr-a-complete-2026-guide
*37) Tilleke & Gibbins, “Thailand preparing Human Rights and Environmental Due Diligence Bill”, 6 January 2026. https://www.tilleke.com/insights/thailand-preparing-human-rights-and-environmental-due-diligence-bill/10
*38) Business & Human Rights Resource Centre, “S. Korea: Third bill on mandatory human rights and environmental due diligence proposed in National Assembly”, 12 November 2025. https://www.business-humanrights.org/pt/%C3%BAltimas-not%C3%ADcias/s-korea-third-bill-on-mandatory-human-rights-and-environmental-due-diligence-proposed-in-national-assembly
*39) Sustainalytics, “Eyes on Asia: How the region is advancing on human rights due diligence”, 12 December 2025. https://www.sustainalytics.com/esg-research/resource/investors-esg-blog/eyes-on-asia--how-the-region-is-advancing-on-human-rights-due-diligence
*40) PwC Malaysia, “Implementing Malaysia's National Action Plan on Business and Human Rights (NAPBHR)”, 10 December 2025. https://www.pwc.com/my/en/perspective/esg/251210-implementing-malaysia-national-action-plan.html
*41) Kementerian Ekologi dan Lingkungan Hidup Tiongkok (MEE) “Pemberitahuan tentang Rencana Pembangunan Standar Perlindungan Lingkungan Nasional” 28 Mei 2025 https://www. mee.gov.cn/xxgk2018/xxgk/xxgk03/202505/t20250530_1120372.html : MEE "Standar perhitungan aritmatika dasar negara kita GB/T 24067-2024 Panduan Jumlah Persyaratan Kuantifikasi》发BU” 10 September 2024 https://www.mee.gov.cn/xxgk/hjyw/202409/t20240910_1085619.shtml ;Pemberitahuan Pemerintah Rakyat Pusat Tiongkok tentang Panduan Operasional》" 28 Desember, 2024 https://www.gov.cn/zhengce/zhengceku/202501/content_6996538.htm
*42) Fiegenbaum Solutions, “China's Corporate Sustainability Disclosure Standards (CSDS): What applies from 30 April 2026”, 17 September 2026. https://www.fiegenbaum.solutions/en/blog/china-esg-reporting-requirements-2026-european-companies
*43) Global Reporting Initiative (GRI), The State of Sustainability Reporting: Global trends in the GRI Standards 2025, June 2026. https://www.globalreporting.org/media/dmqbst33/gri-state-of-sustainability-reporting.pdf
*44) Taiwan Semiconductor Manufacturing Company (TSMC), Supplier Sustainability Standards, v3.0, 6 July 2026. https://esg.tsmc.com/en-US/file/public/Supplier_Sustainability_Standards_e.pdf ; TSMC, “TSMC commits to ambitious carbon reduction path in line with Science Based Targets Initiative”, press release, 22 April 2025. https://pr.tsmc.com/english/news/3227
*45) European Financial Reporting Advisory Group (EFRAG), “ESRS for Certain Non-EU Undertakings in accordance with Article 40a of the Accounting Directive”, 23 July 2026. https://www.efrag.org/en/esrs-for-certain-noneu-undertakings-in-accordance-with-article-40a-of-the-accounting-directive
Artikel terkait
-
Standar-standar terkait alam mengalami kemajuan pesat dibandingkan COP17 – "Mengukur," "Mengevaluasi," "Menetapkan Tujuan," "Mengungkapkan," dan "Memonetisasi Dana" dalam satu rangkaian.
-
[Pengungkapan SSBJ] Panduan Praktis untuk Penjaminan Pihak Ketiga | Peta Jalan 4 Langkah dan Poin-Poin Penting Pengendalian Internal yang Dijelaskan oleh Lembaga Penjaminan
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
Webinar Berkelanjutan
-
[Disponsori oleh Keidanren] Tanggapan awal CDP dan pengungkapan SSBJ—Bersiaplah sekarang untuk penghitungan GHG awal
Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
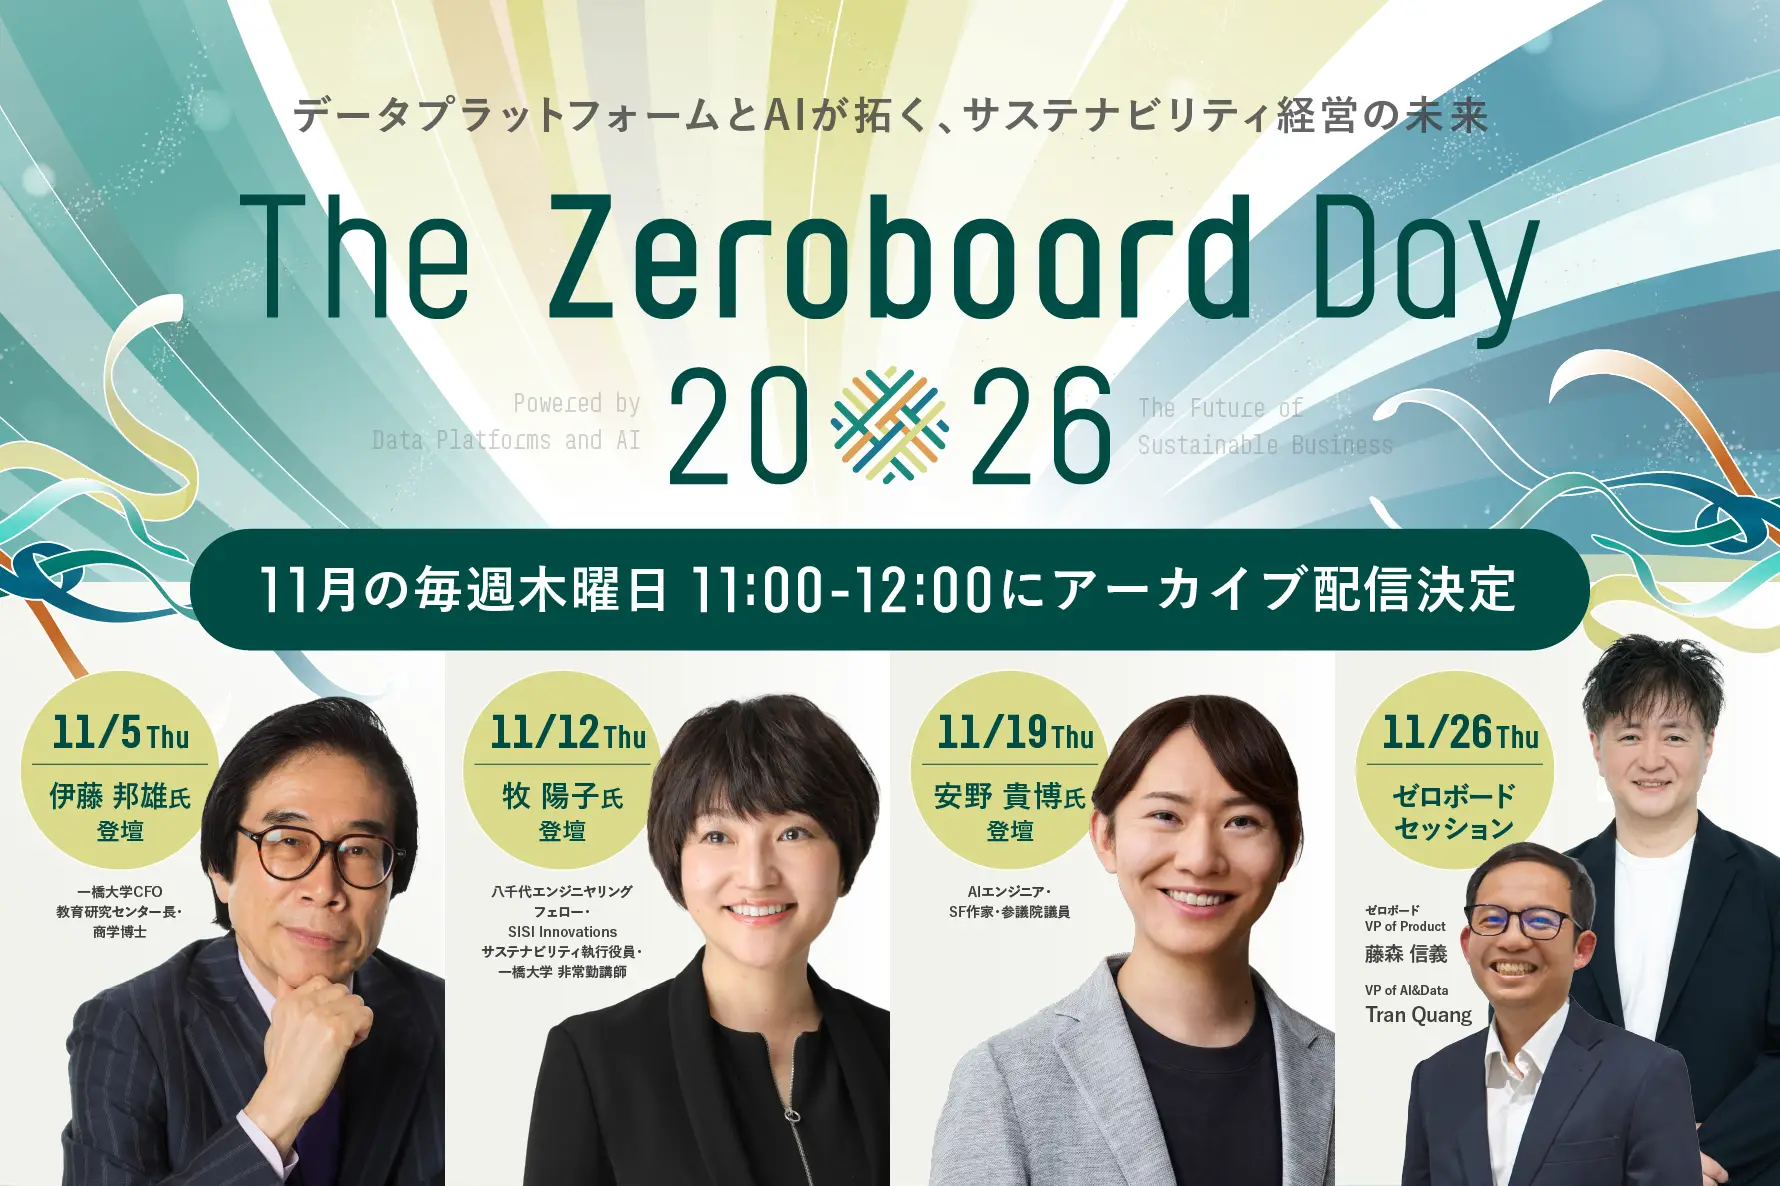
<Siaran rekaman: Setiap Kamis di bulan November, pukul 11:00 - 12:00 setiap episode (total 4 episode)>
Zeroboard Day 2026 – Masa Depan Manajemen Keberlanjutan, Dibebaskan oleh Platform Data dan AI –Lokasi: Online (Zoom)Biaya partisipasi: Gratis -
[UPDATER Disponsori Bersama] Tren Terkini dalam Revisi Protokol GHG dan Integrasi ISO: Apa yang Harus Disiapkan Perusahaan Sekarang, Dilihat dari Latar Belakang Integrasi
Lokasi: Daring (Zoom)Biaya partisipasi: Gratis -
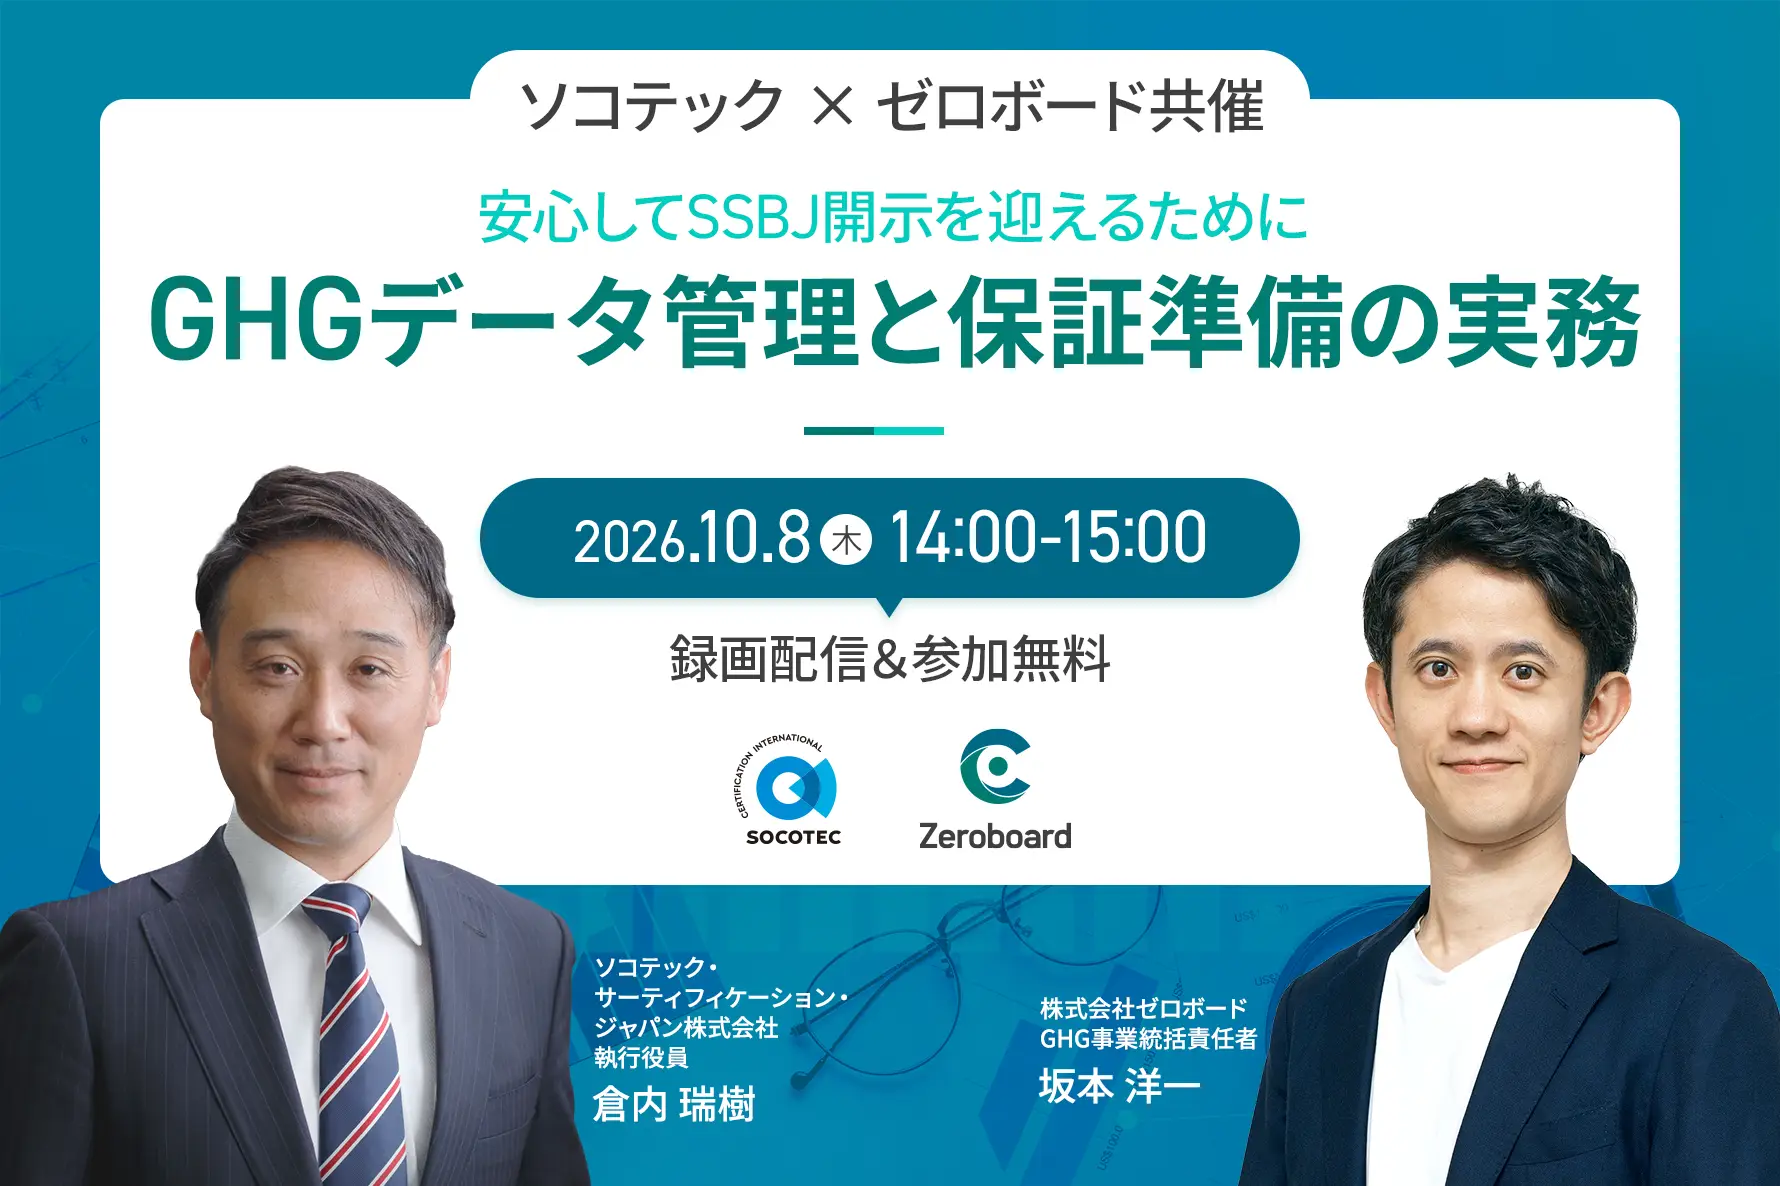
[Siaran Langsung Rekaman] [Disponsori bersama oleh Sokotec] Untuk memastikan pengungkapan SSBJ yang lancar – Aspek praktis manajemen data GHG dan persiapan jaminan –
Lokasi: Daring (dilaksanakan melalui Teams)Biaya partisipasi: Gratis
-
Standar-standar terkait alam mengalami kemajuan pesat dibandingkan COP17 – "Mengukur," "Mengevaluasi," "Menetapkan Tujuan," "Mengungkapkan," dan "Memonetisasi Dana" dalam satu rangkaian.
-
[Pengungkapan SSBJ] Panduan Praktis untuk Penjaminan Pihak Ketiga | Peta Jalan 4 Langkah dan Poin-Poin Penting Pengendalian Internal yang Dijelaskan oleh Lembaga Penjaminan
-
Protokol GHG menerbitkan hasil pengumpulan opini tentang AMI – 84% mendukung struktur multi-pernyataan, dan melanjutkan ke diskusi Fase 2.
-
Pengungkapan Keberlanjutan di Asia dan Oseania: Adopsi ISSB Berkembang, tetapi Negara Berkembang Lebih Berorientasi pada Dampak
-
Menganalisis draf paparan ESRS-40a (sebelumnya N ESRS): Batasan dampak dan standar sukarela rantai nilai (Komentar publik diterima hingga 31 Oktober)